


I. La Pregunta que Me Hacen Todas las Semanas
El gráfico de tres años del broker tiene cuatro líneas. La del S&P 500 va en 80%. La del Nasdaq, en 104%. La del Dow, en 53%. La de la cuenta va en 686%. Y cada vez que lo muestro, en el chat, en X o en una cena, la pregunta que llega no es sobre las compañías. Es sobre el manejo: ¿cuándo rebalanceas? ¿cuándo tomas utilidad? ¿no da miedo tener tanto en una sola?
La respuesta corta es que no rebalanceo, no tomo utilidad y sí me da miedo, en ese orden. La respuesta larga es este artículo, porque llevo meses contestando con frases sueltas y una frase suelta es una tesis alquilada: si ustedes copian la conclusión sin el sistema, la conclusión los quiebra en el primer drawdown.
Déjenme poner la composición sobre la mesa, en porcentajes, que es lo que importa.
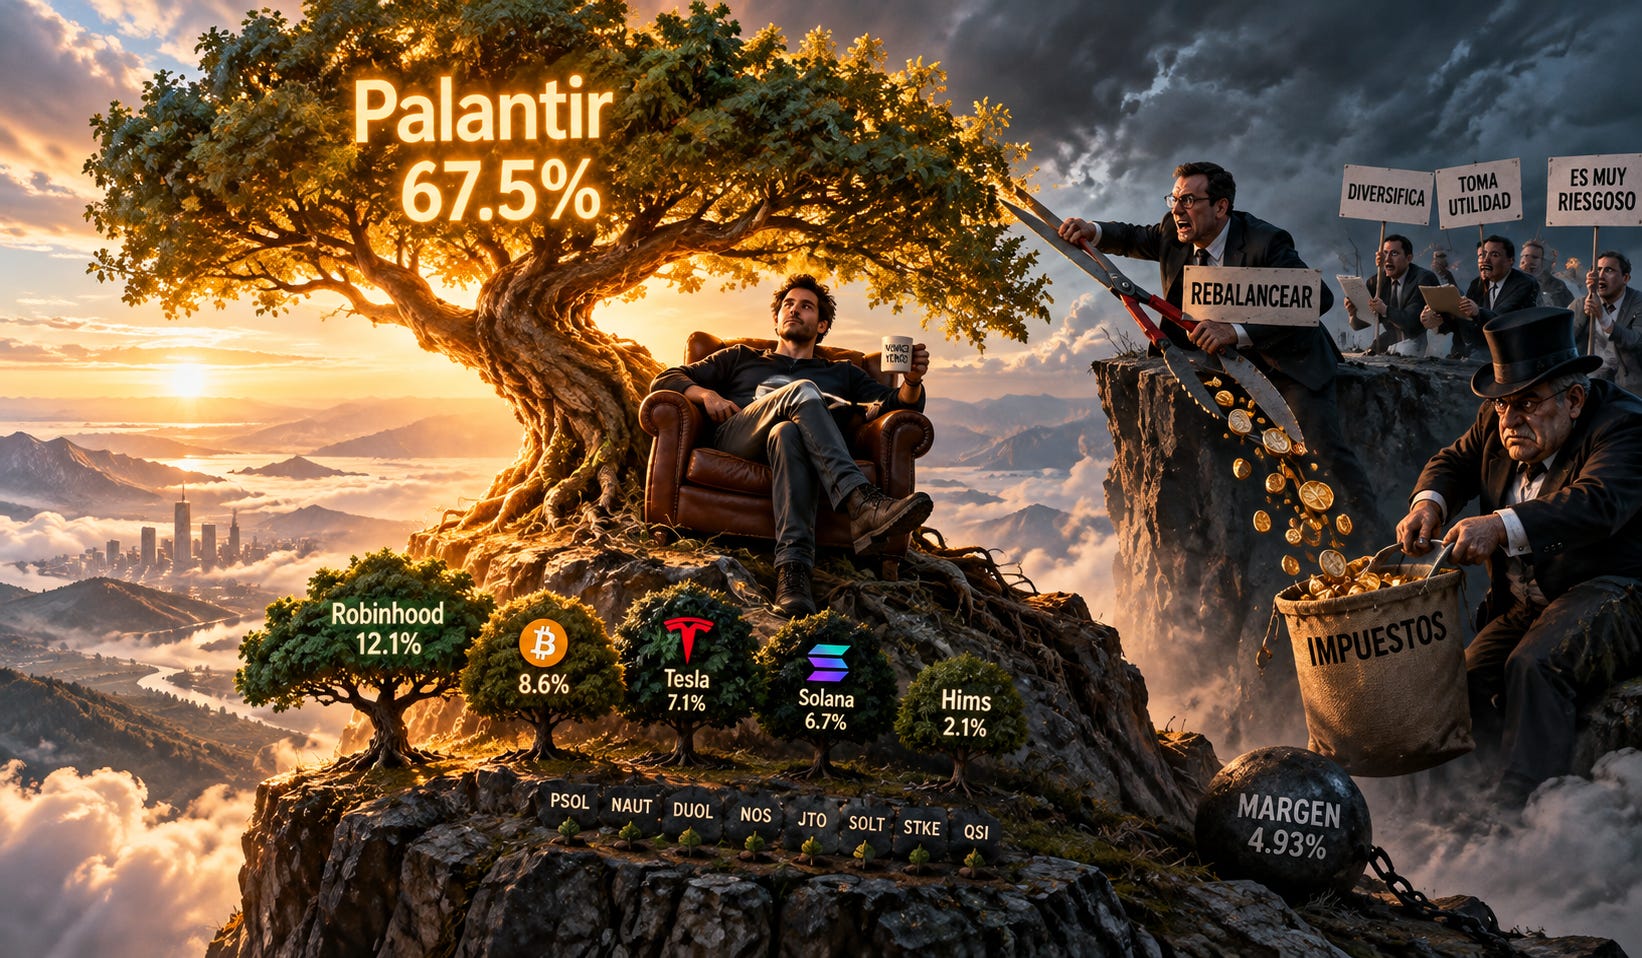
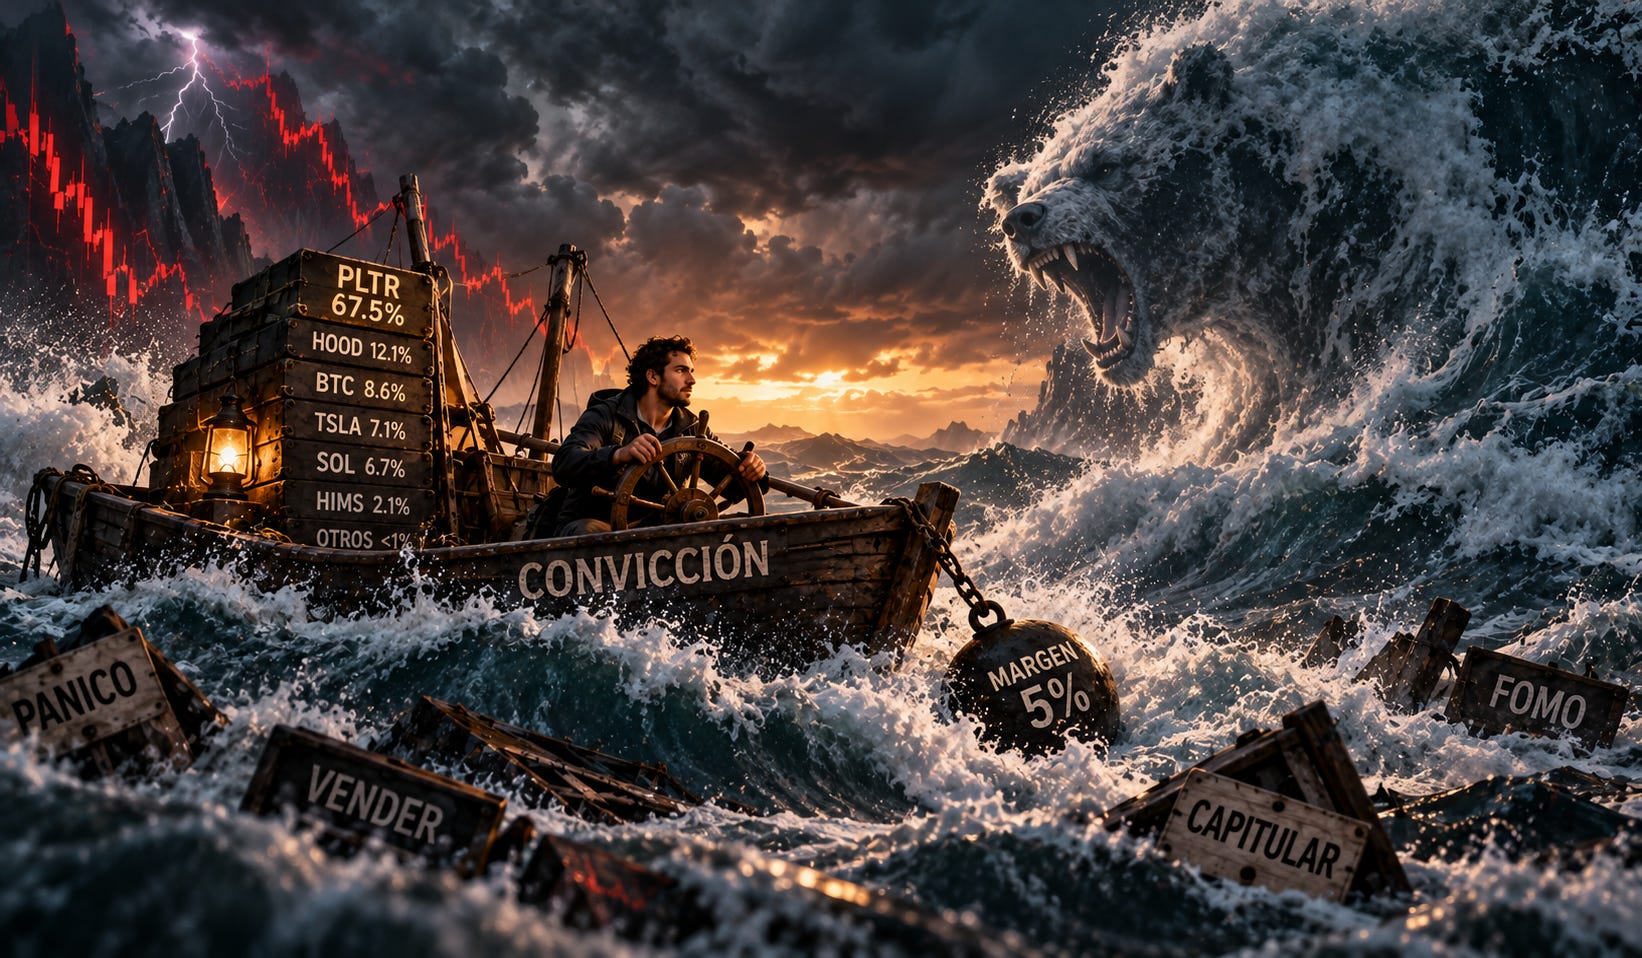
Palantir pesa 67.5%
Robinhood, 12.1%.
Bitcoin, 8.6%.
Tesla, 7.1%.
Solana, 6.7%.
Hims, 2.1%.
Después vienen los tris: PSOL, NAUT, DUOL, NOS, JTO, SOLT, STKE y QSI, que entre todos no llegan al 1%.
Y abajo, en negativo, la línea que explica todo lo demás: margen, 4.93%.
Cualquier asesor con licencia diría que esa lista está mal construida. Dos tercios en una sola acción, nada de bonos, nada de índices, cero cash y encima deuda. Tendría razón en su marco. El problema es que su marco está diseñado para que el asesor no pierda el cliente, no para que el cliente llegue a los $100M. Son objetivos distintos y exigen portafolios distintos.
II. Por Qué No Vendo la Más Grande
Empecemos por la posición que más incomoda, porque si entienden esa entienden el resto.
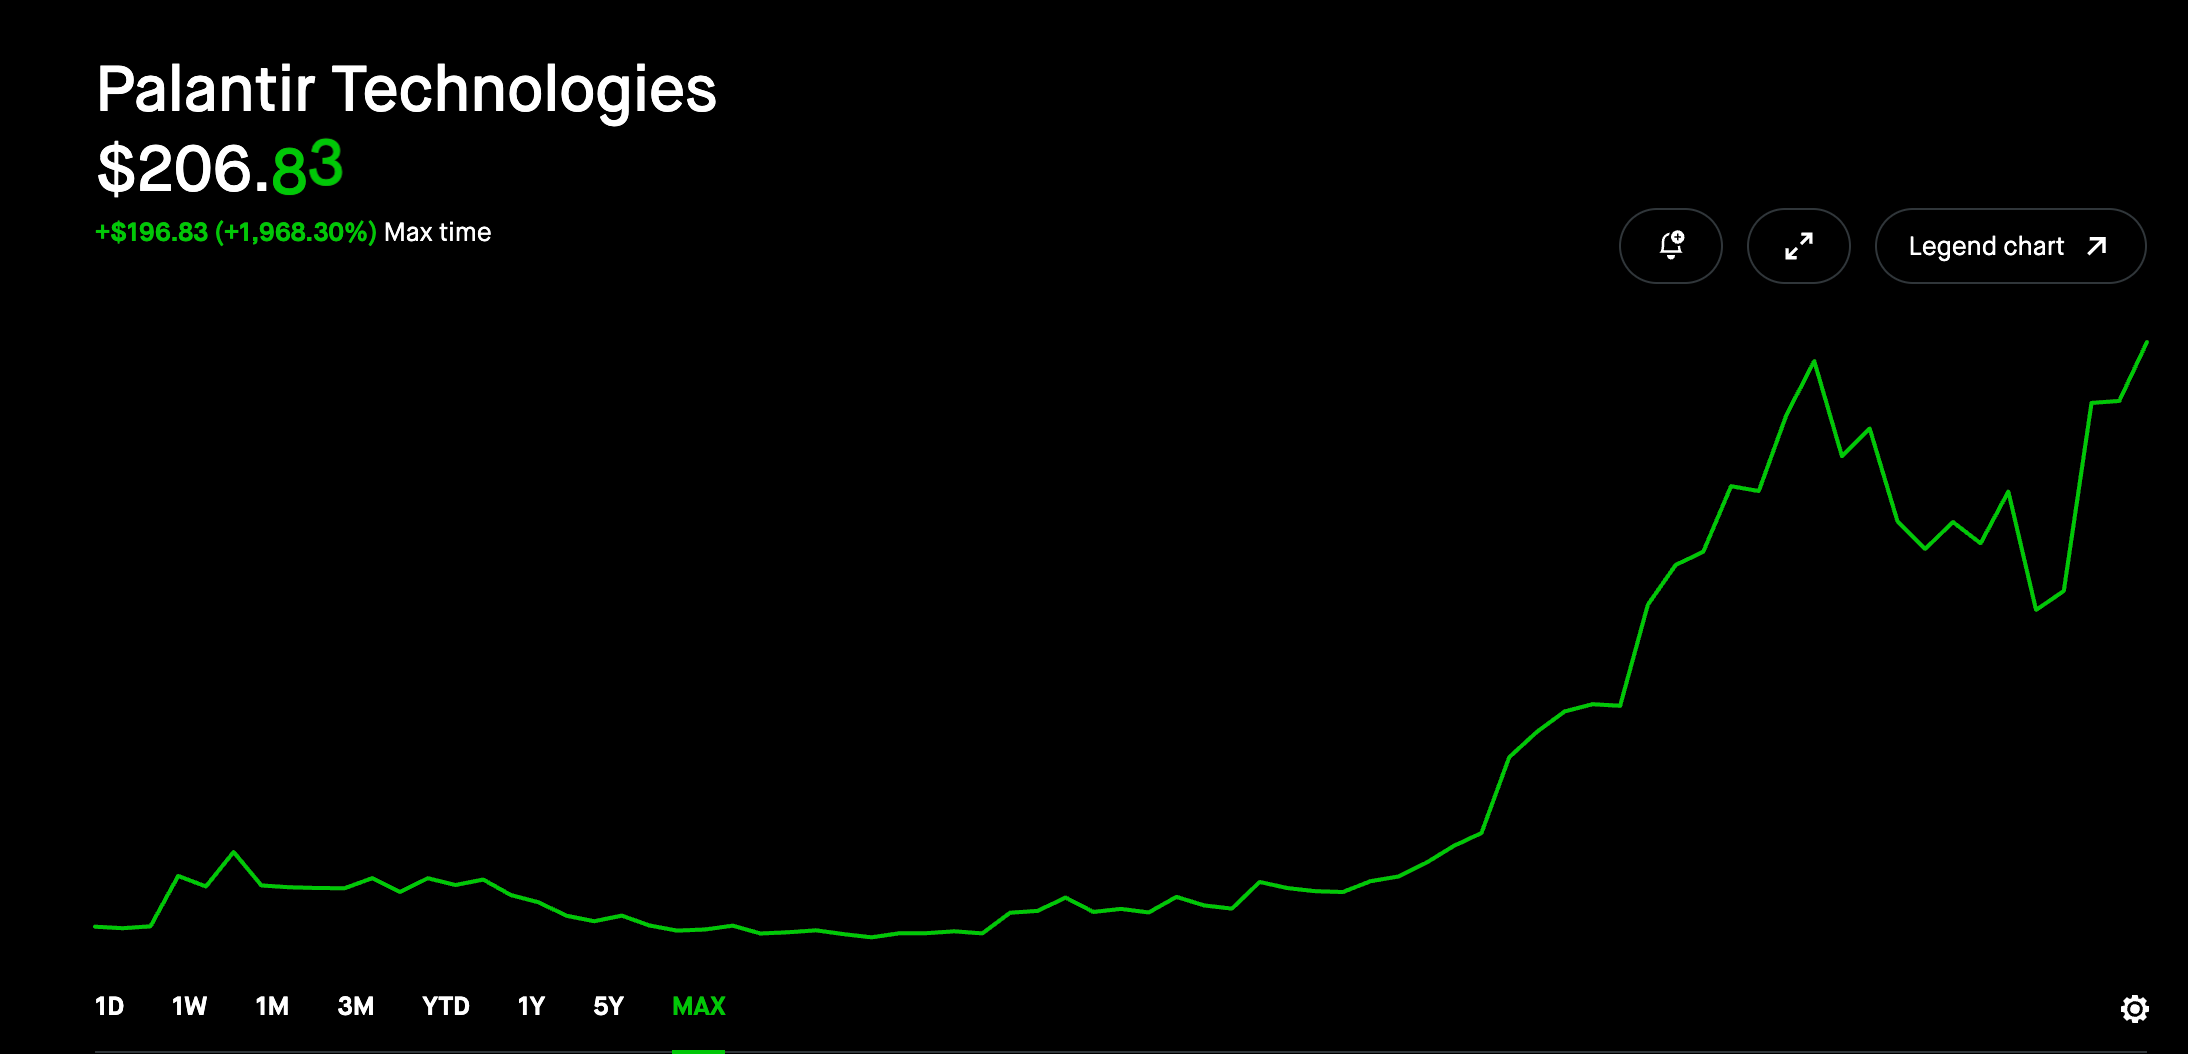
Palantir no era 67% de la cuenta cuando la compré. Era una posición entre varias. Se volvió dos tercios porque subió más de 1,400% mientras las demás subían menos, y eso es lo primero que hay que decir sobre la concentración: yo no la construí. La construyó el mercado. La concentración de un portafolio que no se toca es la firma de haber tenido razón, y rebalancear es borrar la firma.
Piensen en qué es rebalancear en términos de información. Es vender la posición que está demostrando la tesis para comprar la que todavía no la ha demostrado. Castigar al que ejecuta y premiar al que promete.
En junio escribí ¿Cuál de Mis 6 Convicciones Hará 10x Primero? y el dato de Coatue que me tumbó el ranking sigue siendo el centro de esta decisión: una compañía entre $1B y $10B tiene 8% de probabilidad de hacer 10x; una entre $100B y $1T, 31%. El gigante corre más rápido que la pluma, porque el tamaño es evidencia de que ya sobrevivió las diez formas en que un negocio chiquito se muere.
Entonces, cuando alguien me dice que recorte Palantir para “diversificar hacia algo con más upside”, me está proponiendo sacar plata de la canasta del 31% y meterla en la del 8%. Con impuestos en el medio. Eso no es prudencia. Es ignorancia estadística y total desconocimiento de como funcionan los impuestos
Y hay una segunda razón, que es la que de verdad me mantiene adentro. En Velocidad de Ontología conté por qué compré Palantir, y la variable que ordena mi ranking no es el peso sino la velocidad a la que la compañía convierte el mundo en objetos que su software entiende. Esa velocidad no ha bajado. Ha subido. Mientras la tesis se acelere, el tamaño de la posición es una consecuencia, no una variable que yo administre. El día que la velocidad baje, ese día hablamos de vender. Y no va a ser porque el porcentaje en el pie chart me parezca feo.
Esto es lo que quise decir en mayo de 2025 cuando pregunté si somos anti-Buffett en 10ampro. La diversificación es una herramienta para gente que no sabe qué tiene, y el trabajo de esta bitácora, los ciento y pico de artículos, las horas por compañía, existe para saber qué tengo. Si después de todo ese trabajo diversifico, el trabajo no sirvió. ¿Y si el riesgo real fuera no arriesgar? sigue siendo la pregunta.
III. El Impuesto a Tener Razón
Ahora la parte que casi nadie calcula, porque la industria no quiere que la calculen.
Supongan que yo quiero comprar una tesis nueva. Hims, por ejemplo, cuando entendí que no es telemedicina. O el tris de Nautilus que conté el domingo en ¿El Próximo 100x?. Necesito capital. La respuesta del manual es vender un pedazo de lo que más ha subido y rotar. Veamos qué pasa cuando hago eso con una posición que lleva más de diez veces.
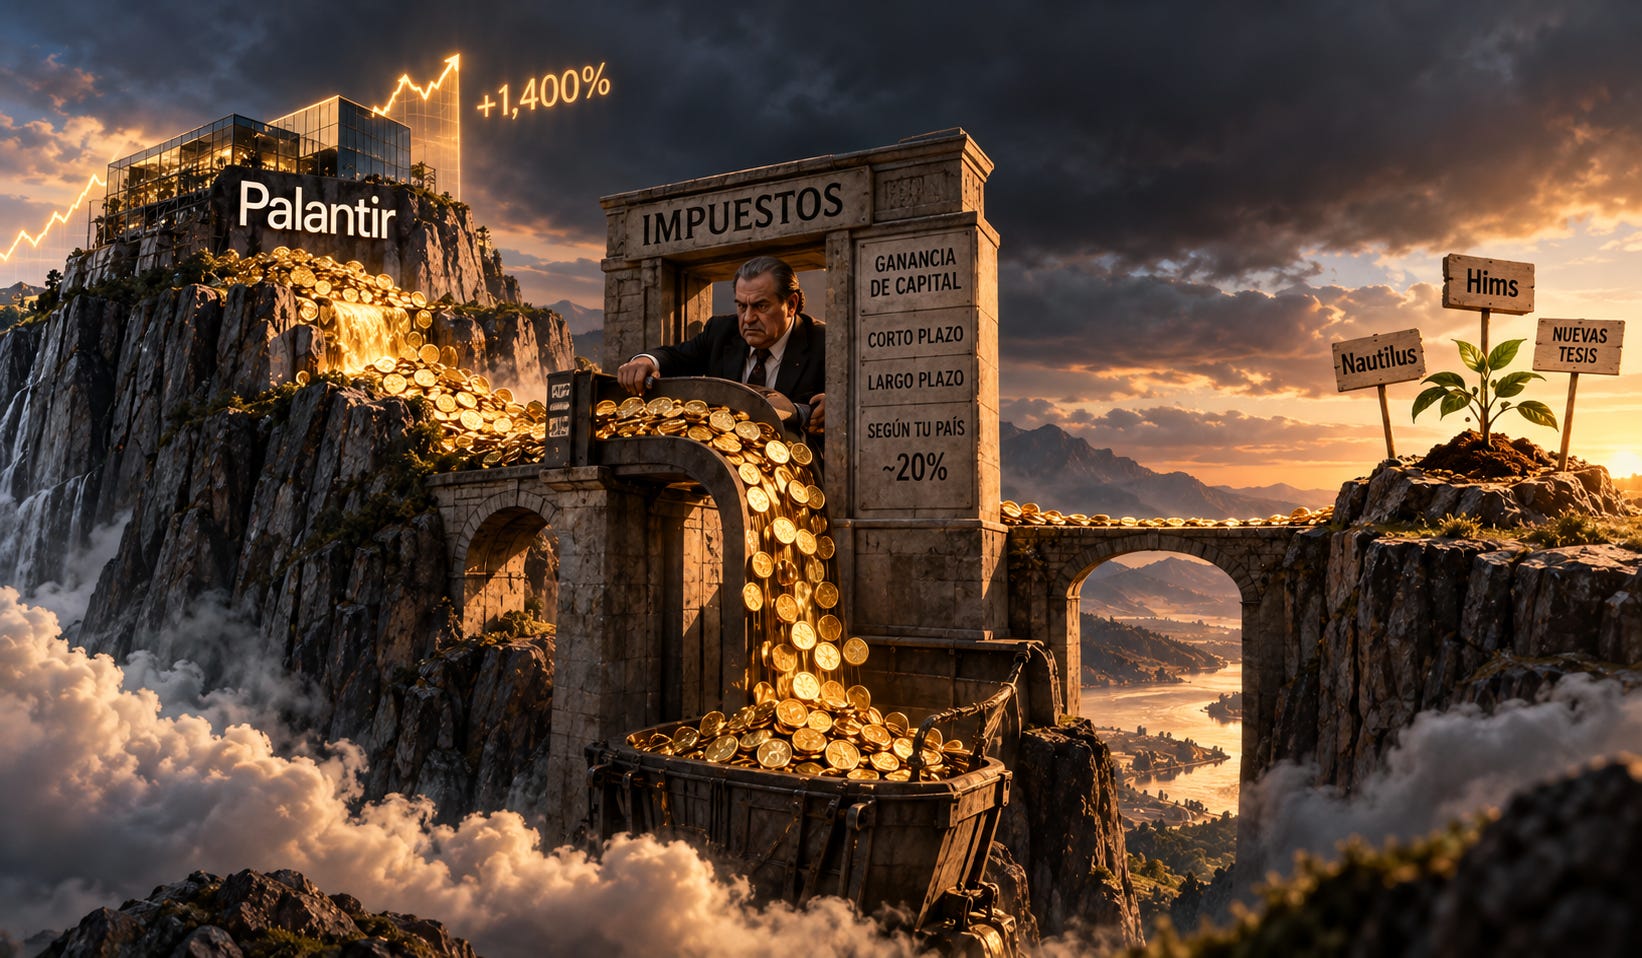
Cada dólar que vendo de Palantir es, en más de un 90%, ganancia. Y la ganancia paga impuesto: de corto plazo si el lote tiene menos de un año, de largo plazo si tiene más, con la tasa que le corresponda a cada uno según dónde tribute. Digamos que es un quinto, para no discutir jurisdicciones. Eso significa que de cada dólar que roto, el fisco se queda con una fracción antes de que yo pueda comprar nada, y esa fracción sale del capital que está componiendo. No es un costo de una vez. Es un recorte permanente a la base sobre la que se calcula el siguiente 10x.
Compárenlo con la alternativa: no vender nada y pedirle prestado al broker contra la posición. El margen cuesta un interés de un dígito al año. El impuesto cuesta dos dígitos de una vez y para siempre. Y el interés, como les voy a mostrar, lo paga otra persona.
Rebalancear, visto así, es pagarle al Estado por el privilegio de haber tenido razón. Y la única regla que me permite no hacerlo sin volarme la cuenta es un número: 5%. De cómo funciona esa regla, de quién paga el interés y de qué hago cuando el mercado se devuelve, voy a hablar pasado mañana en el Día D, en el Auditorio Fundadores de EAFIT, con los cohosts en el escenario y el portafolio de máxima convicción abierto a las 4:15. Pero les debo la mecánica completa por escrito, porque es la parte que convierte una lista de tickers en una cuenta que crece.
IV. La Regla del 5%
Primero el contexto, porque esto no es un truco mío. Es la mecánica con la que las familias más ricas de Estados Unidos manejan sus portafolios desde hace un siglo: buy, borrow, die. Compras, no vendes nunca, pides prestado contra lo que tienes, y la ganancia no se realiza jamás. Lo que hace Robinhood, y cualquier broker moderno con margen a tasas competitivas, es poner esa mecánica al alcance de una cuenta de seis o siete cifras y no solo de un family office. Escribí sobre eso en El Puente de los $124 Trillones: el puente no es solo para comprar acciones; es para usar las acciones como colateral igual que lo hace Wall Street. Lo que el family office tiene y la cuenta de Robinhood no es un comité de riesgo. Mi comité de riesgo es un número.
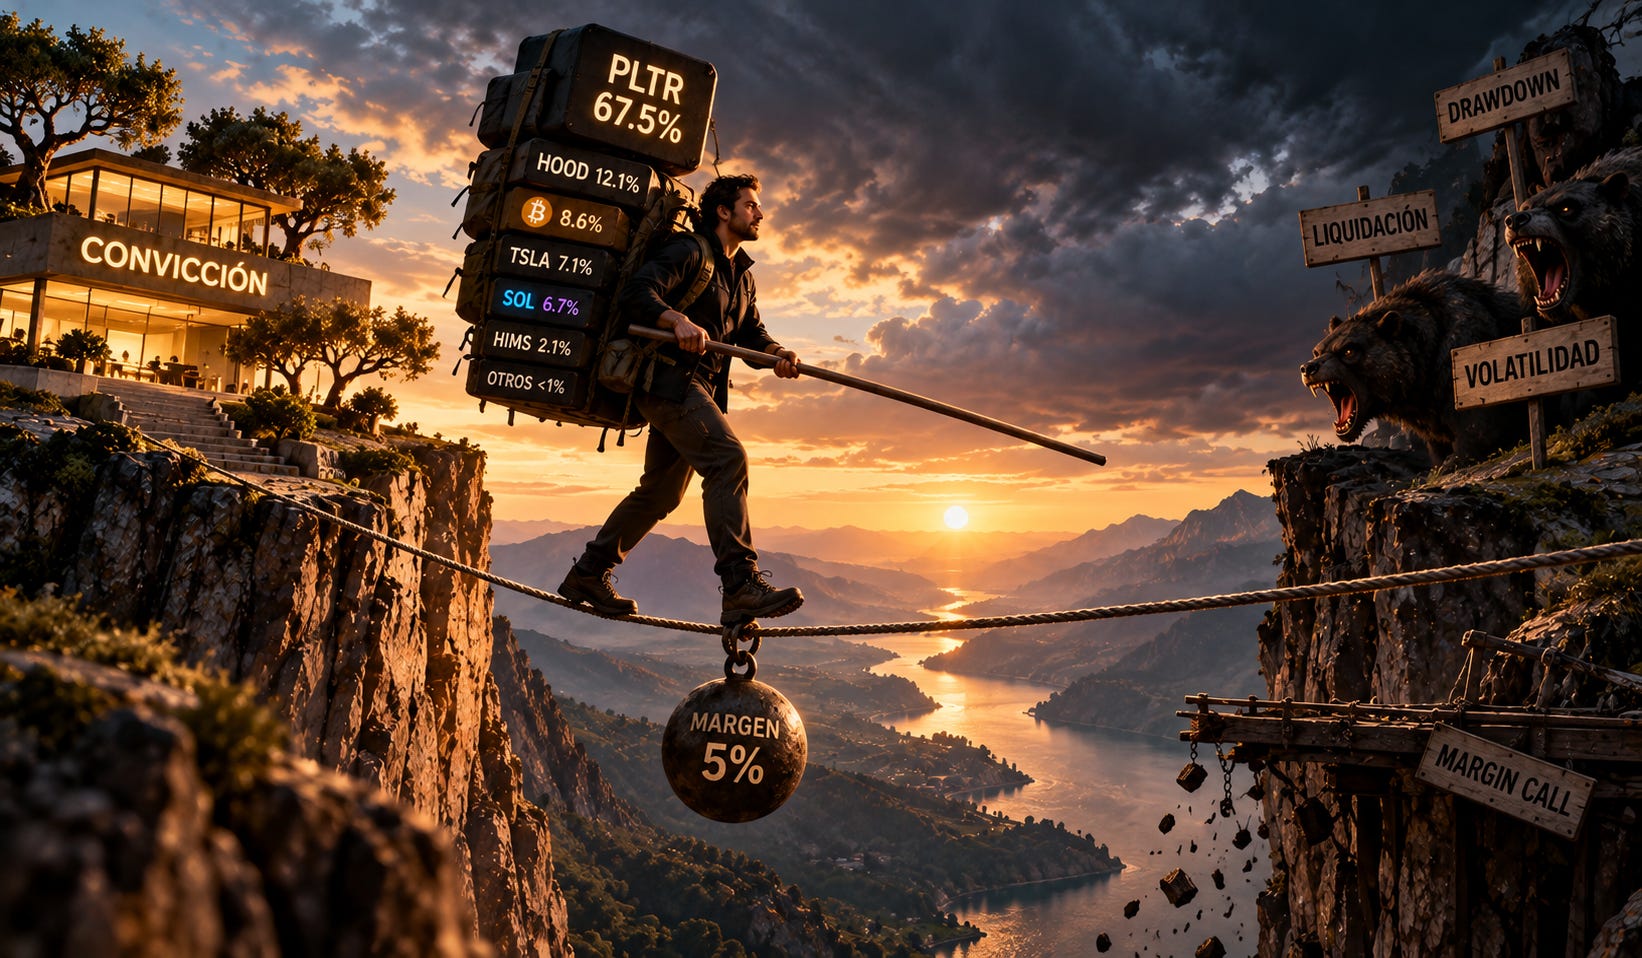
La regla es una sola y no tiene excepciones: el margen nunca pasa del 5% del valor de la cuenta.
El número no es arbitrario. Es el resultado de haber perdido el 70% del portafolio en 2021 y 2022, la cicatriz que conté en La Tesis Alquilada y que es la fundación de todo lo que vino después. Con el margen al 5%, la cuenta puede caer a la mitad y el apalancamiento apenas sube al 10%, que sigue estando a kilómetros de cualquier margin call. Puede caer 70% otra vez, como aquella vez, y el margen queda en 17%. Incómodo, pero vivo. Lo que mata a la gente con margen no es el margen. Es el 30%, el 40%, el “solo esta vez”. Al 5% el broker no me puede liquidar nunca, y como no me puede liquidar, el drawdown no me obliga a vender en el peor momento. Eso es lo único que compra el 5%: que la decisión de vender siga siendo mía.
Ahora fíjense en lo que ese 5% hace con el tiempo, porque ahí está la parte que la gente no ve. El 5% no es un número fijo. Es un porcentaje de una cuenta que crece. Cuando la cuenta se duplica, el 5% se duplica. El margen funciona como una línea de crédito que el mercado me va ampliando cada vez que mis convicciones ejecutan, sin que yo tenga que vender una sola acción para ampliarla. Palantir subió, la cuenta subió, el 5% subió, y con ese 5% compré Hims, Nautilus, PSOL, Duolingo. Las tesis nuevas se financian con la plusvalía de las tesis viejas, pero sin realizar la plusvalía.
Por eso la línea de cash en la cuenta es negativa y por eso me parece bien que lo sea. Un portafolio con cash es un portafolio que no tiene nada mejor que hacer. En High Time Preference escribí que la paciencia tiene una matemática, y la matemática dice que cada dólar quieto es un dólar que no está en una S-curve. Con el 5% de margen, el único dólar quieto es el que no me cabe en la regla.
Y hoy el margen está en 4.93%. Está en el límite, y el límite es la instrucción. Cuando el margen llega al 5% se acabaron las compras hasta que la cuenta crezca o hasta que el margen baje. No hay “pero es que esta oportunidad”. La regla existe para el día en que yo esté convencido de que la oportunidad justifica el 6%.
IV. La Regla del 5%
El margen cuesta interés y yo no lo pago. Lo pagan las primas.
Cada mes vendo puts a treinta días sobre acciones que quiero tener. No sobre cualquier cosa que pague bien, sobre acciones que ya están en la lista y que compraría de todas formas a ese precio. Hoy el put abierto es sobre Hims, con strike un 10% por debajo del precio y vencimiento el 23 de octubre. La prima que cobré fue cerca de 5% del strike, por un mes. Léanlo despacio: 5% al mes, sobre una acción que quiero, con un colchón de 10% debajo del precio.
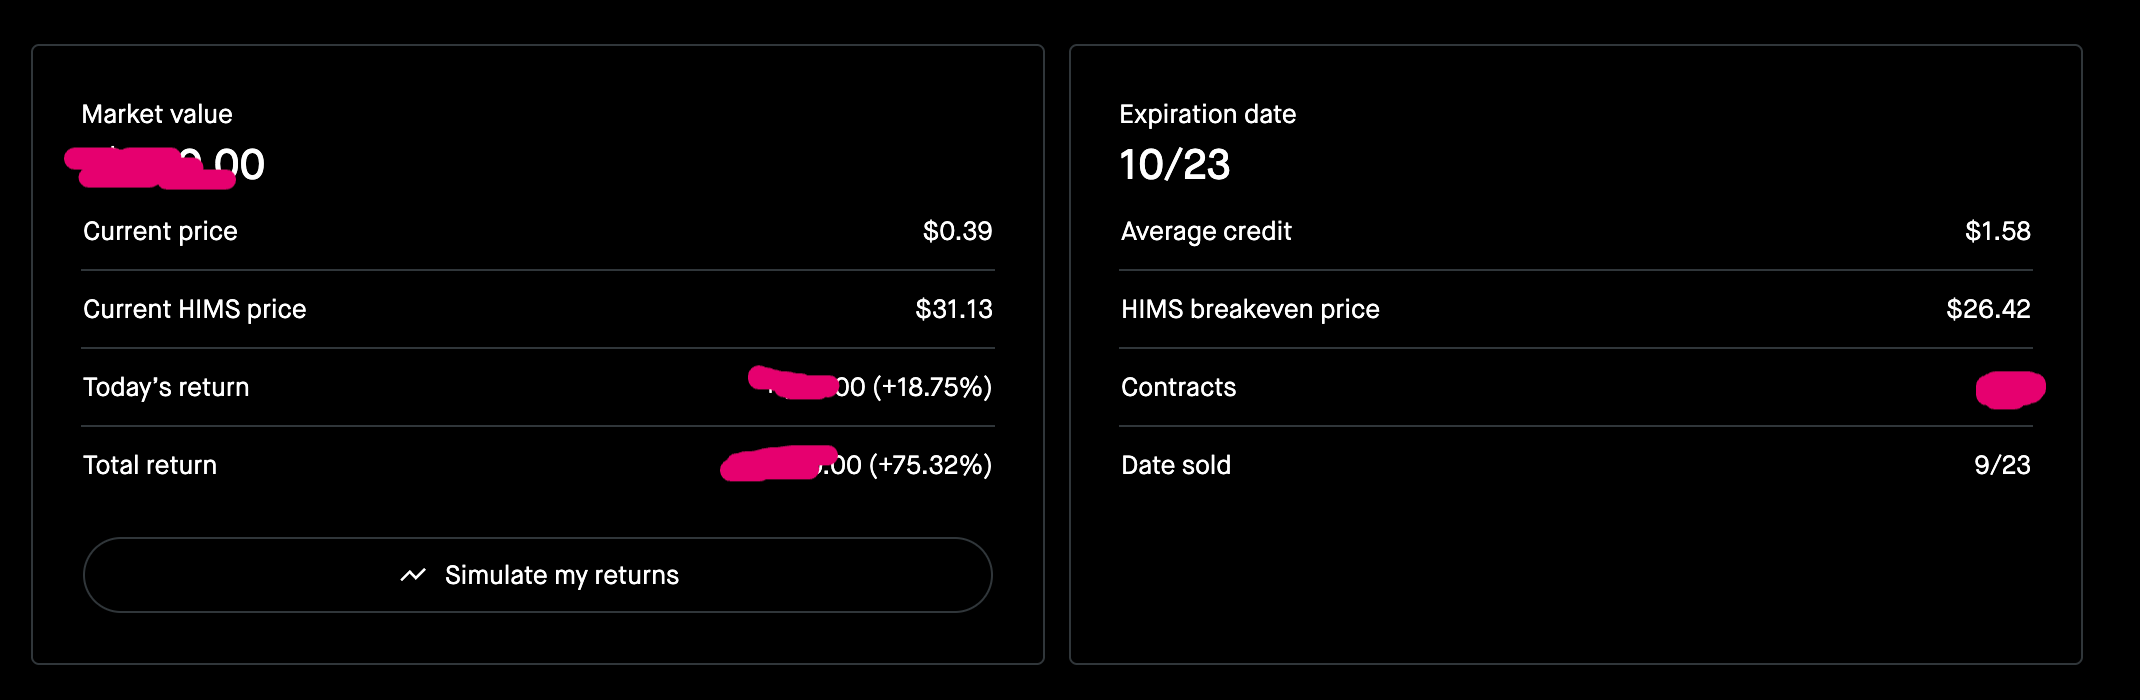
Esa prima no es una ganancia. Es el sueldo del margen. Un año de interés sobre el 5% de la cuenta es una fracción del 1% de la cuenta. Un put de un mes sobre una posición del tamaño de Hims produce más que eso. Dicho de otra forma: un solo mes de primas paga el interés de todo el año, y los once meses siguientes son margen gratis.
La regla de los puts tiene dos cláusulas y las dos son más importantes que la prima. La primera es que solo se venden sobre compañías de las que quiero ser dueño. Si Hims cae 10% y me asignan, lo que pasa es que compro Hims con 10% de descuento más la prima que ya cobré. Esa es la compra que quería hacer de todas formas. No hay escenario donde el put me obligue a tener algo que no quería. La segunda es que son a treinta días, nunca más. Treinta días es el plazo en que la prima es más gorda en relación al tiempo, y es el plazo en que puedo revisar la tesis antes de volver a vender. Un put a seis meses es una opinión sobre el futuro. Un put a treinta días es una opinión sobre el mes.
Y hay una razón por la que Hims es el put natural y no Palantir. Hims oscila. Es una compañía de $8B con una narrativa que Wall Street cambia cada trimestre, y esa volatilidad es exactamente lo que infla la prima. Yo no le tengo miedo a la volatilidad de Hims porque leí el 10-K y sé qué es la compañía; el mercado sí le tiene miedo y me paga por absorberlo. El put convierte el miedo ajeno en el interés de mi margen. La volatilidad de una compañía que uno entiende es un activo. La de una que no entiende es una cuenta de cobro.
VI. Cuando el Mercado Se Devuelve
Falta la parte que cierra el ciclo, y es la única circunstancia en que vendo.
Cuando el mercado se devuelve por la razón que sea, un dato de inflación, un titular de aranceles, un fondo que vende, el margen sube en porcentaje porque la cuenta baja en valor. El 4.93% se vuelve 6%, y la regla dice que el 6% no existe. Entonces hago una sola cosa: abro la lista de tax lots y vendo cualquier lote que esté en negativo hasta que el margen vuelva al 5%.
Fíjense en lo que eso hace. Vender un lote en pérdida no paga impuesto; al contrario, genera una pérdida que compensa ganancias en otro lado. No toca las posiciones grandes, porque los lotes de Palantir o Robinhood llevan cientos por ciento arriba y nunca están en negativo. Toca los lotes nuevos, los últimos tris, la compra de la semana pasada que el mercado todavía no ha validado. Y toca el margen, que es lo que estoy tratando de arreglar. Una venta, tres efectos.
La tesis no se vende. Se vende un lote. Si Hims sigue siendo Hims, el lote se vuelve a abrir cuando el margen tenga espacio, y con suerte más abajo. Lo que nunca pasa es que un drawdown me saque de una convicción, porque la convicción está en los lotes viejos que no se tocan, y el ajuste se hace siempre en el borde, con lo más nuevo, donde la pérdida es chica y el impuesto es cero.
Y ahí está el ciclo completo. El margen sube hasta el 5% comprando tesis nuevas. Las primas de los puts pagan el interés. El mercado se devuelve, los lotes negativos pagan el margen. El margen baja, se abre espacio, y vuelvo a comprar. Nunca vendí un ganador. Nunca pagué impuesto sobre una ganancia. Nunca pagué el interés de mi bolsillo. Y cada vuelta del ciclo la cuenta es más grande y el 5% también.
Eso es lo que muestra la línea morada del gráfico. No es que yo haya escogido mejor que el índice, aunque también. Es que el índice rebalancea y yo no.
VII. El Cuarto Piso
En La Tesis Alquilada dije que la máquina tiene tres pisos: la dieta de información, los modelos mentales, y las tesis con su posición. Me faltó el cuarto, y es el que decide si los tres de abajo se convierten en plata: la ejecución de la cuenta. Cómo se financia una tesis nueva, quién paga el costo de esperar, qué se hace cuando el mercado dice que no. Los tres pisos de abajo producen convicción. El cuarto la mantiene viva en el broker.
El cuarto piso tiene tres reglas y caben en una servilleta. Nunca vender la más grande mientras la velocidad de la tesis no baje. Nunca más del 5% en margen, y el interés lo pagan puts a treinta días sobre lo que quiero tener. Y cuando el mercado se devuelve, vender lotes negativos para volver al 5%, nunca convicciones.
Nada de esto requiere una tasa, un timing ni un pronóstico. Requiere saber qué tengo, que es el trabajo de los artículos, y el estómago para ver el 67% caer 30% sin tocar nada, que es el trabajo de la cicatriz. En De Qué Lado de la K escribí que el brazo de arriba no es una lista de acciones sino la capacidad de sostener una posición cuando el consenso la da por muerta. Esta es la mecánica que me permite sostenerla sin que el broker opine.
El sistema está escrito en Dale las Claves del Broker a Tu Esposa por la misma razón que está escrito aquí. Un sistema que solo vive en mi cabeza no es un sistema. Es un hábito. Y los hábitos se mueren con uno.
Y si leyeron hasta acá con los artículos anteriores en la cabeza, ya detectaron el patrón, porque es el mismo en todos. Poquitos activos. Reglas que caben en una servilleta. Un solo número para el riesgo. Una sola meta, tres veces 10x, que se mide una vez al año. Peco por exceso de pragmatismo, y lo confieso sin pena: no tengo paciencia para un portafolio de cuarenta posiciones, ni para un modelo de riesgo con veinte variables, ni para una tesis que necesite un comité. Soy perezoso en el sentido que importa. Quiero el máximo resultado por unidad de atención, y la concentración, el margen al 5% y los puts a treinta días son la forma más eficiente que encontré de multiplicar por órdenes de magnitud sin convertir la cuenta en un segundo trabajo.
Porque de eso se trata, al final. Cada enero hago una sola cuenta: cuánto creo que va a crecer el portafolio este año. Ese número se vuelve mi hurdle rate personal, y la regla es que no trabajo en nada que rinda menos que eso. Un proyecto, un cliente, una empresa nueva, una hora de mi tiempo: si no le gana al crecimiento que espero de la cuenta, el portafolio lo hace mejor que yo y sin pedirme nada.
En La Droga Más Peligrosa Es un Salario Cómodo escribí sobre el ingreso que anestesia; esto es el reverso. Un portafolio que crece por orden de magnitud no es solo plata. Es el derecho a decir que no. Y la única manera de que ese número siga siendo alto es no tocarlo: no vender, no rebalancear, no pagar impuestos por tener razón, y dejar que el 5% haga el trabajo de comprar lo que viene.
Sigo long PLTR. Al 67.5%, y sin ninguna intención de arreglarlo.
El Día D es pasado mañana, miércoles 14 de octubre de 2026, de 10:00 a. m. a 5:00 p. m., en el Auditorio Fundadores de la Universidad EAFIT, Medellín. Antonio Linares se conecta en vivo a las 10:30 con PLTR, TSLA y HIMS; los doctores Camilo Ospina y Andrés Palacio abren el bloque de péptidos a las 2:15; y a las 4:15 todos los cohosts en el escenario con el portafolio de máxima convicción en el borde del riesgo. Los 10am alphas tienen 40% de descuento con el cupón MODELOSMENTALES en eldiad.10am.pro. Cupo limitado.