


I. El Mensaje del Viernes
El viernes pasado, a las 11:59 de la mañana, me llegaron tres mensajes reenviados al chat de 10ampro. Un amigo que vive en Estados Unidos, después del live de la semana pasada, contándome su experiencia con HIMS. Pidió las pastillas de weight loss, le cobraron dos veces $150 de la cuenta, nunca le llegaron, canceló la suscripción y no recibió ni un correo diciendo perdón. La frase textual, con la ortografía y la rabia intactas: muy linda la página, pero les importó un culo mi problema. Y remató con lo que remata todo el mundo: después de esa experiencia no puedo ser objetivo hablando de HIMS.
Le respondí lo que respondo siempre, y que se ha vuelto casi un reflejo en el chat de 10am: las anécdotas no son estadísticas. Pero me quedé pensando, porque ese mensaje es la versión emocional de un argumento que llevo meses refutando en su versión racional. El argumento va así: HIMS 0.00%↑ es una telemedicina. Una página bonita, un formulario, un médico que firma la receta en cuatro minutos y una farmacia que despacha. Cualquiera con capital puede montar eso. Amazon lo puede montar. Novo Nordisk lo puede montar. Y si OpenAI decide un día ponerle un médico y una farmacia a ChatGPT, se acabó.
Cuando lo escribo así de seguido suena convincente. Es la misma seguridad con la que en 2021 se decía que Robinhood era una app de trading para adolescentes con confeti, y con la que en 2022 se decía que Palantir era una consultora con buen marketing. Ya escribí sobre las dos, y sobre lo que pasó cuando el mercado por fin entendió la ontología de Palantir y los trece carriles del puente de Robinhood. Hoy toca la tercera, y la voy a escribir con un frame que no es mío, porque como confesé en La Tesis Alquilada, la única forma honesta de usar una tesis ajena es pagarla en horas y decir de quién es.
El 15 de septiembre Antonio Linares publicó The State of the Ontology Velocity , su update de earnings de Spotify, Duolingo y HIMS. Lo leí dos veces, con el mismo cuidado con que leí su deep dive de Recursion el día que entendí por qué había comprado PLTR. La segunda vez entendí que Antonio había escrito, sin proponérselo, la refutación completa del argumento de la telemedicina. Y que HIMS es el caso más limpio de los tres, precisamente porque es el que el mercado menos entiende. Así que este artículo tiene dos mitades: primero les traduzco el frame, y después lo uso para desarmar, uno por uno, los alegatos que me llegan al chat.
II. El Loop, No los Datos
La frase que abre el artículo de Antonio es la que hay que grabarse: el dato no es el activo, el loop cerrado es. Y la definición es precisa. Un loop cerrado es un sistema que observa una intervención, observa el resultado de esa intervención, y atribuye la una al otro. La escala da volumen. El loop cerrado da volumen etiquetado, que es el único tipo de volumen que le enseña a una AI a automatizar algo.
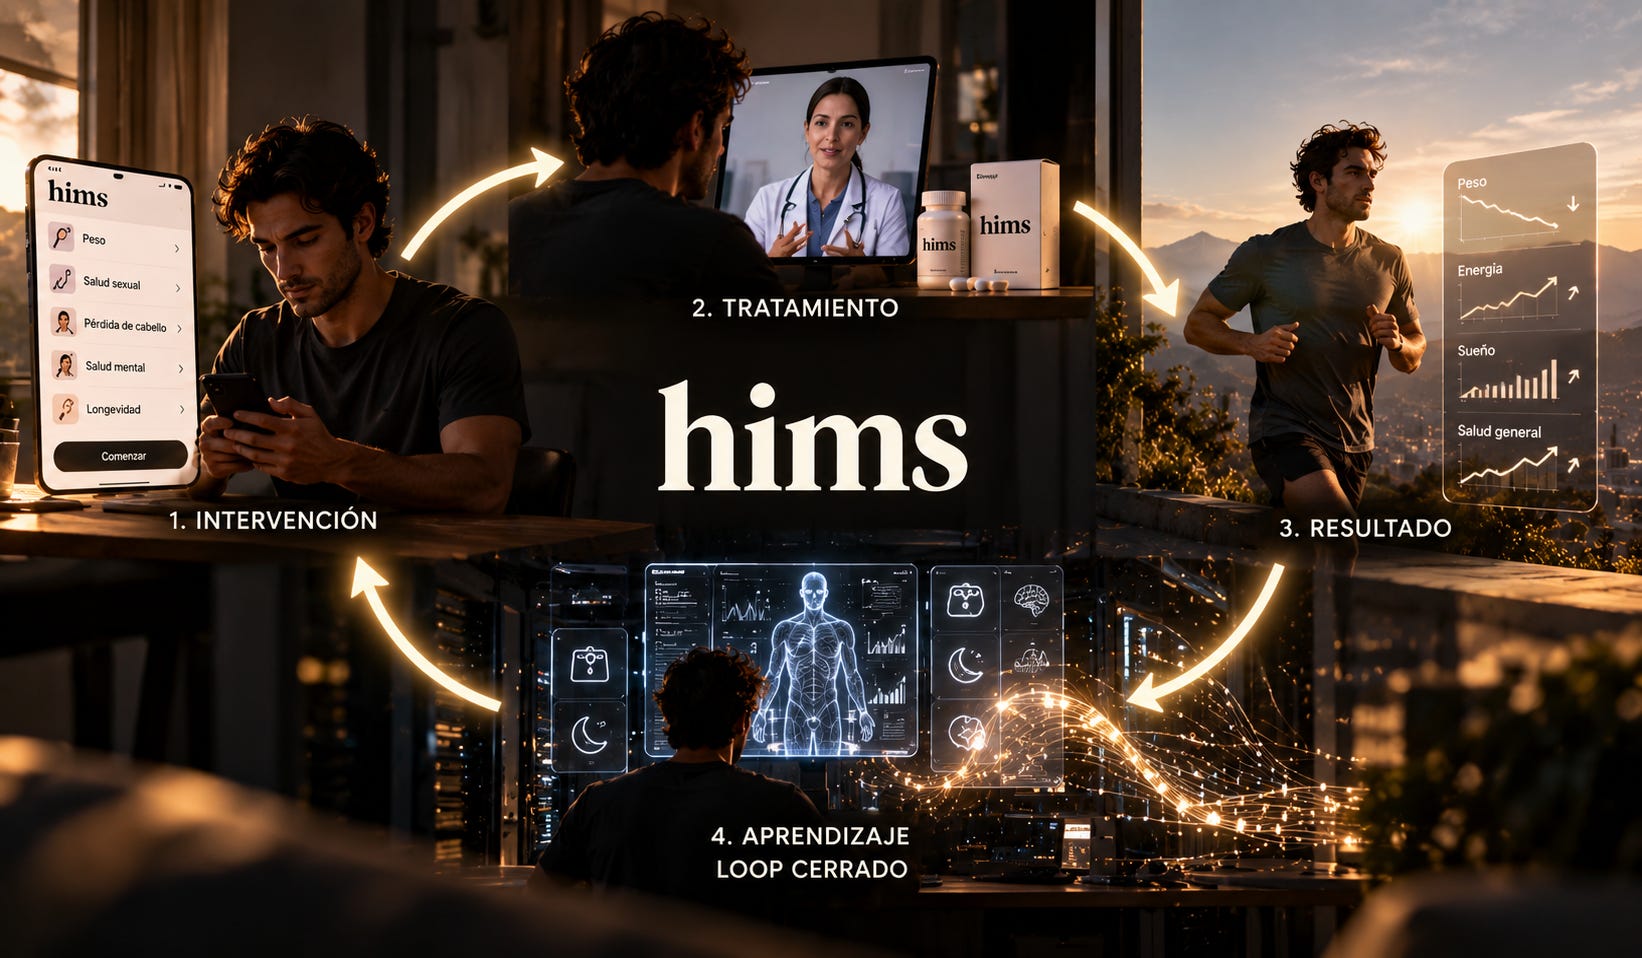
Piensen en la diferencia. Google sabe qué buscaron ustedes. No sabe si lo que encontraron les sirvió. Un hospital tiene su historia clínica. No sabe qué pasó con ustedes después de salir por la puerta. La mayoría de las empresas del mundo tienen el primer lado del loop, la intervención, y no tienen el segundo, el desenlace. Y sin desenlace no hay etiqueta. Y sin etiqueta el dato es ruido caro.
Antonio pone esta distinción en el centro por una razón que ustedes ya me han leído en Velocidad de Ontología: la capa del modelo se está desplomando en precio. Duolingo movió un feature de treinta centavos por uso a menos de un centavo este trimestre, cambiando a modelos de pesos abiertos, y Luis von Ahn dijo en el call que la calidad es indistinguible para la mayoría de lo que hacen. Spotify construyó un router interno, Chirp, que manda cada tarea al modelo más barato que cumpla el nivel de calidad requerido, incluyendo modelos open source que ellos mismos hospedan, y mide el gasto de inferencia hasta el nivel del ingeniero individual. Gustav Söderström lo resumió en una frase que me voy a robar: no pagamos dos veces por el mismo razonamiento.
Cuando la inteligencia cuesta casi nada, el excedente entero se lo lleva quien sea dueño de la infraestructura que convierte un modelo genérico en uno específico. La inteligencia se vuelve un commodity de entrada. El loop no. Por eso Antonio insiste en que la métrica no es cuántos datos tiene una empresa. Es qué tan rápido convierte comportamiento en un desenlace verificado, y qué tan apretado ese desenlace alimenta la siguiente interacción. Velocidad de ontología, medida en revoluciones por unidad de tiempo.
Lo que más me sirvió del artículo es una tabla que Antonio arma con cuatro casillas. La misma secuencia, tres distancias. Las cuatro casillas son escala, loop cerrado, ontología, y vendido con margen. Spotify tiene las cuatro llenas: 777M de usuarios mensuales, un loop de play, skip y save que corre desde 2010 con 3.4T de eventos diarios, un taste model que ningún competidor puede comprar, y ya cobra por ambos lados del mercado. Duolingo tiene tres y media: escala, loop, ontología, y la casilla del margen a medias porque le devuelve los ahorros al usuario en vez de cobrarlos. Y HIMS tiene tres casillas llenas y la cuarta vacía, con una anotación en rojo: flujo de caja libre negativo mientras la ontología se vuelve más densa.

Léanlo con cuidado, porque ahí está todo el artículo. El mercado ve la cuarta casilla vacía y concluye que el negocio es malo. Antonio ve las tres primeras llenas y concluye que la cuarta es cuestión de tiempo, igual que lo fue para Spotify. Y la pregunta de si HIMS es o no es telemedicina se resuelve completa mirando la segunda casilla: ¿cierra el loop, o no lo cierra?
III. Lo Que Es una Telemedicina
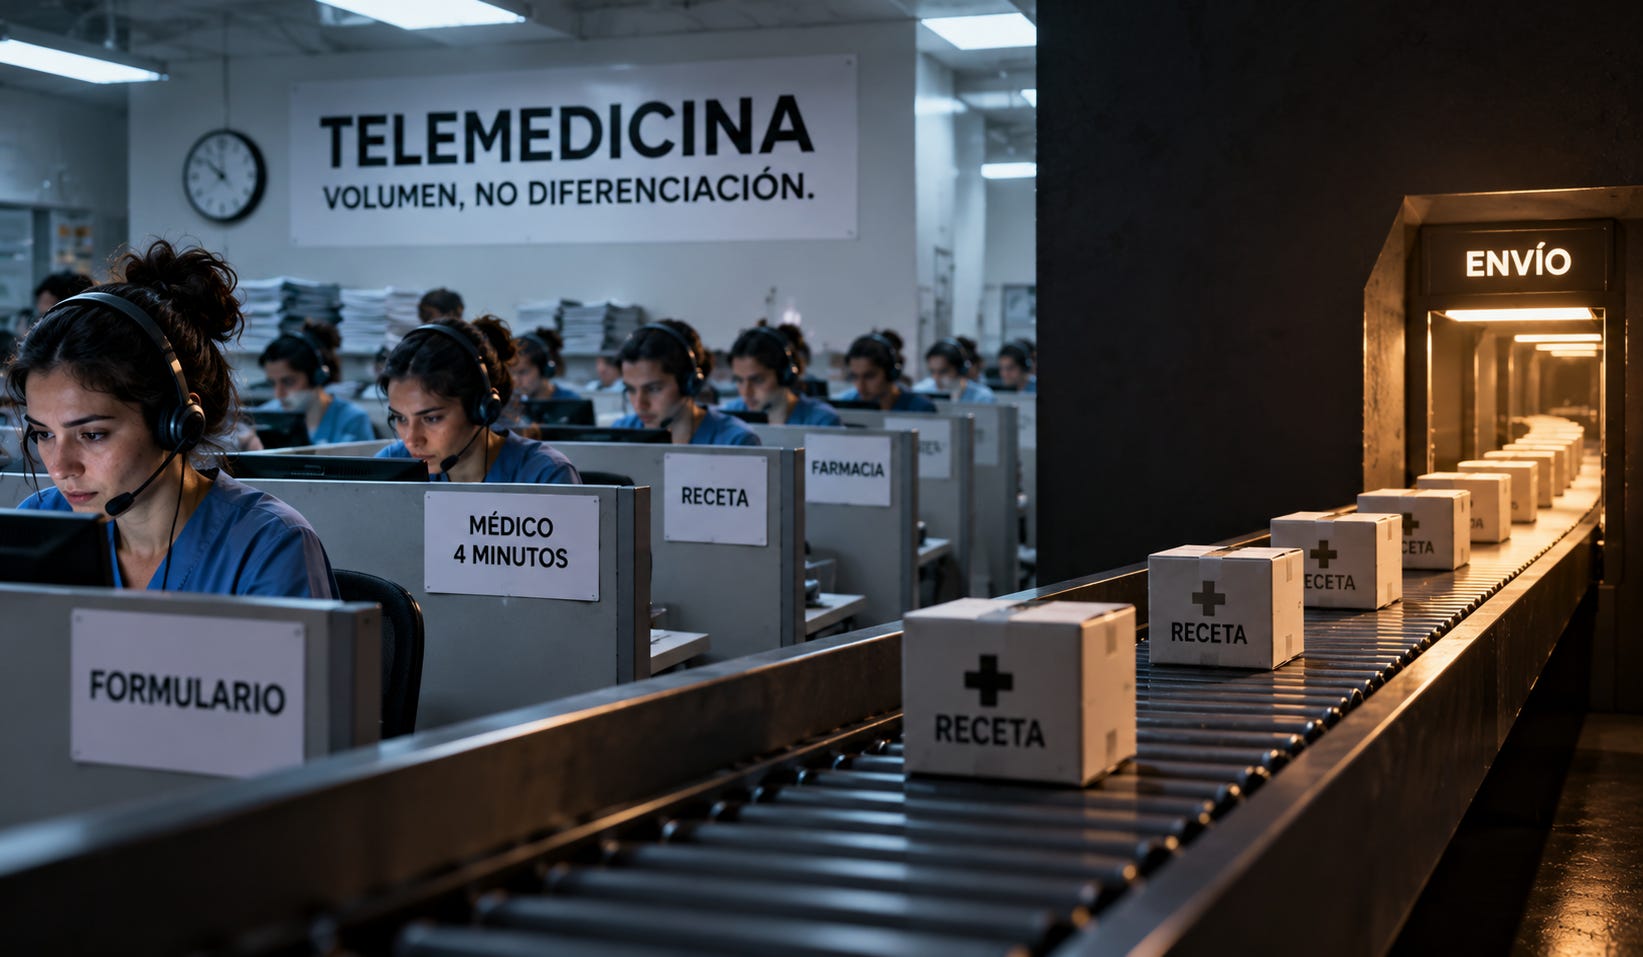
Para saber si HIMS es telemedicina primero hay que definir qué es una telemedicina, y la definición es esta: un canal de acceso. Ustedes llenan un formulario, un médico licenciado lo revisa, firma una receta, y una farmacia de terceros despacha. Tres proveedores distintos, tres sistemas distintos, y en el mejor de los casos una notificación de que el paquete salió. Intake e intervención. Ni seguimiento ni desenlace. El médico no sabe si ustedes se tomaron la pastilla. La farmacia no sabe si les hizo efecto. La plataforma no sabe nada de nada, porque su modelo de negocio termina en el momento en que cobra la consulta.
Eso es una telemedicina, y el mercado tiene toda la razón en valorarla mal, porque el historial de esa categoría es un cementerio. Teladoc, la empresa que fue sinónimo de telemedicina durante la pandemia, compró Livongo en octubre de 2020 por $18.5B con la idea de agregarle datos de pacientes crónicos a su canal de video. Dieciocho meses después registró un impairment de $6.6B en un solo trimestre, y en el año completo de 2022 los impairments sumaron $13.4B. Este trimestre reportó $607M de revenue, cayendo 4%, con BetterHelp cayendo 12%, y la acción tocó $7.70 después del reporte. WW International, que compró Sequence para meterse en GLP-1, se declaró en bancarrota en mayo de 2025. Walmart cerró sus 51 clínicas y su servicio de salud virtual en abril de 2024 diciendo, textualmente, que no había un modelo de negocio sostenible.
Pongan esos números al lado de HIMS. El mismo trimestre en que Teladoc reportó $607M cayendo 4%, HIMS reportó $753M creciendo 38%, con 2.9M de suscriptores creciendo 19% y revenue mensual por suscriptor subiendo de $76 a $92. Las dos empresas guían un EBITDA ajustado parecido para 2026, alrededor de $300M en el punto medio. Una viene de $18.5B de adquisiciones destruidas. La otra viene de nueve años de construir algo que Teladoc nunca construyó, y que es la única diferencia que importa.
Y aquí quiero que paren un segundo, porque este es el punto donde el argumento de la telemedicina se cae solo. Si HIMS fuera una telemedicina, le habría pasado lo que le pasó a Teladoc, a WW, a Walmart. Los canales de acceso mueren cuando el acceso deja de ser escaso, y el acceso a un médico por video dejó de ser escaso en 2020. HIMS creció 38% en 2026 vendiendo cosas que en teoría cualquiera puede vender: finasteride genérico, sildenafil genérico, y la píldora de Wegovy que Novo le vende a quien quiera comprarla. Los números completos del trimestre están en el reporte de agosto; hoy no los repito, los uso. Lo que no puede vender cualquiera es lo que pasa después de la venta. Y eso es exactamente lo que vamos a desarmar en la segunda mitad, casilla por casilla, con los números del trimestre en la mano.
Es también, para que no se me olvide, el tipo de lente que vamos a pasar un día entero afilando en el Día D en Medellín, el 14 de octubre: cómo distinguir un canal de un loop antes de que el mercado lo distinga por ustedes. Los detalles y el cupón de los alphas están al final. Ahora, el loop.
