


El viernes 6 de noviembre Eli Lilly firmó con Hims & Hers para vender Zepbound y Foundayo dentro de la plataforma, y la acción subió cerca de 8%. El lunes 9, antes de que saliera el reporte, ya había devuelto 12%. El martes 10, con el trimestre en la mano, cayó otro 16.6% y cerró en $19.13. Más de una cuarta parte de la compañía borrada en dos sesiones, la misma semana en que los dos fabricantes de GLP-1 más grandes del planeta quedaron sentados dentro de la misma app.
Antonio Linares , que lleva años con esta posición y de quien he tomado buena parte del material con el que armé mi propia tesis, lo escribió esa noche:

Si yo decidiera por la reacción del mercado, hoy tendría que cambiar de opinión. Una caída así dice mucho. Pero 10AM existe para lo contrario: para separar el precio de la tesis y entender dónde está el alpha cuando el titular dice que no hay. Me senté con el 10-Q de 144 páginas, el deck de 39 slides y los 71 minutos del call. Este artículo contesta dos preguntas y solo dos. ¿Cambió la tesis? ¿Está ejecutando el equipo? Adelanto las respuestas, porque la regla de la casa es no hacerse el misterioso: no, y sí. Y para explicar por qué voy a necesitar un carro.
I. La Foto que Vio Wall Street
Primero lo feo, completo y sin anestesia, porque el que esconde los números malos no tiene derecho a usar los buenos.
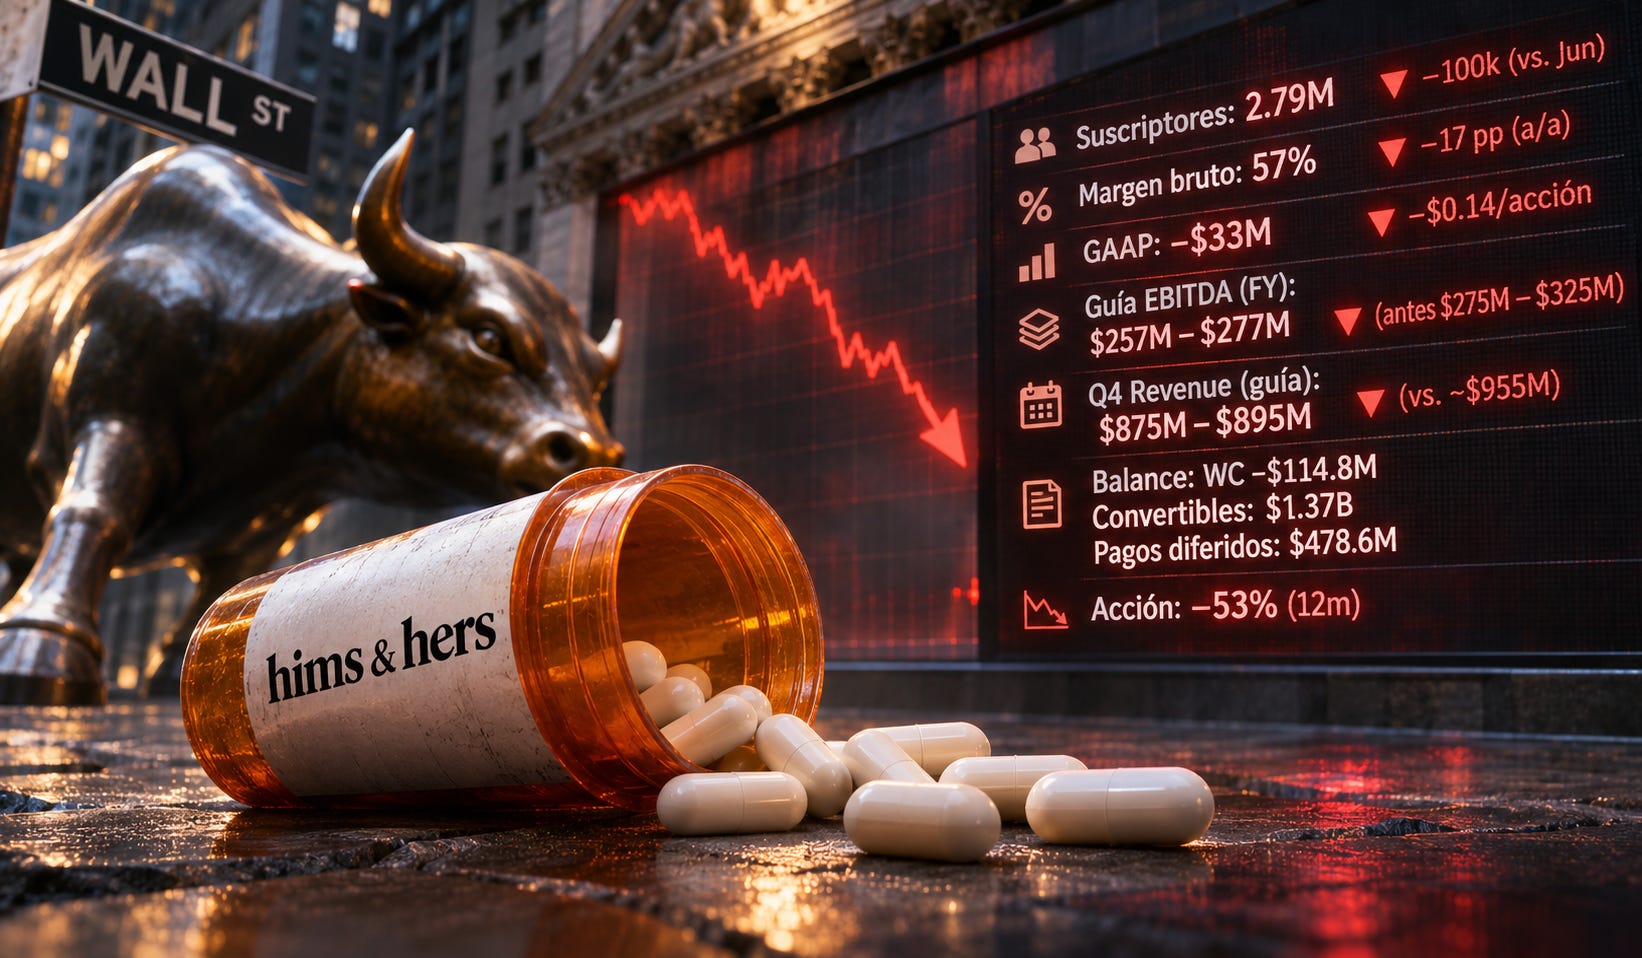
Los suscriptores bajaron. Cerraron en 2.79M, cien mil menos que en junio, cuando el consenso esperaba 3.04M. El margen bruto cayó a 57%, siete puntos menos que el trimestre pasado y diecisiete menos que hace un año; en el pico esta compañía tenía 83%. En GAAP perdió $33M, catorce centavos por acción, cuando los analistas esperaban una ganancia de seis. Bajó la guía de EBITDA ajustado del año a un rango de $257M a $277M, desde $275M a $325M, y es el tercer recorte de 2026. Guió el Q4 a un revenue de $875M a $895M, plano contra el tercero, cuando Wall Street tenía cerca de $955M en el modelo. Y Yemi Okupe, el CFO, avisó que el Q4 puede traer otro trimestre de suscriptores a la baja.
El balance tampoco ayuda al titular. El 10-Q muestra un déficit de capital de trabajo de $114.8M, $1.37B en notas convertibles y $478.6M de pagos diferidos por la compra de Eucalyptus que vencen en los próximos doce meses, y que la compañía puede liquidar en su gran mayoría con acciones propias.
Súmenle el contexto: la acción ya venía cayendo 53% en doce meses, y Jefferies escribió que la sensibilidad de HIMS a las tendencias de recetas de weight loss va a producir más sacudidas como esta.
Si ustedes leen solo eso, vendan. Yo lo leí completo antes de escribir una línea. Y lo que encontré es que cada una de esas cifras tiene la misma causa, que esa causa fue una decisión y no un accidente, y que Andrew Dudum la dijo en el call con una frase de ocho palabras: “That’s a trade we will make every time.”
II. La Otra Foto del Mismo Trimestre
El revenue fue de $890M, 49% más que hace un año. Es el segundo trimestre seguido de aceleración: 4% en el Q1, 38% en el Q2, 49% ahora. Y esa cifra deja por fuera $18M de membresías de weight loss que ya se cobraron y que la contabilidad reconoce en el Q4.
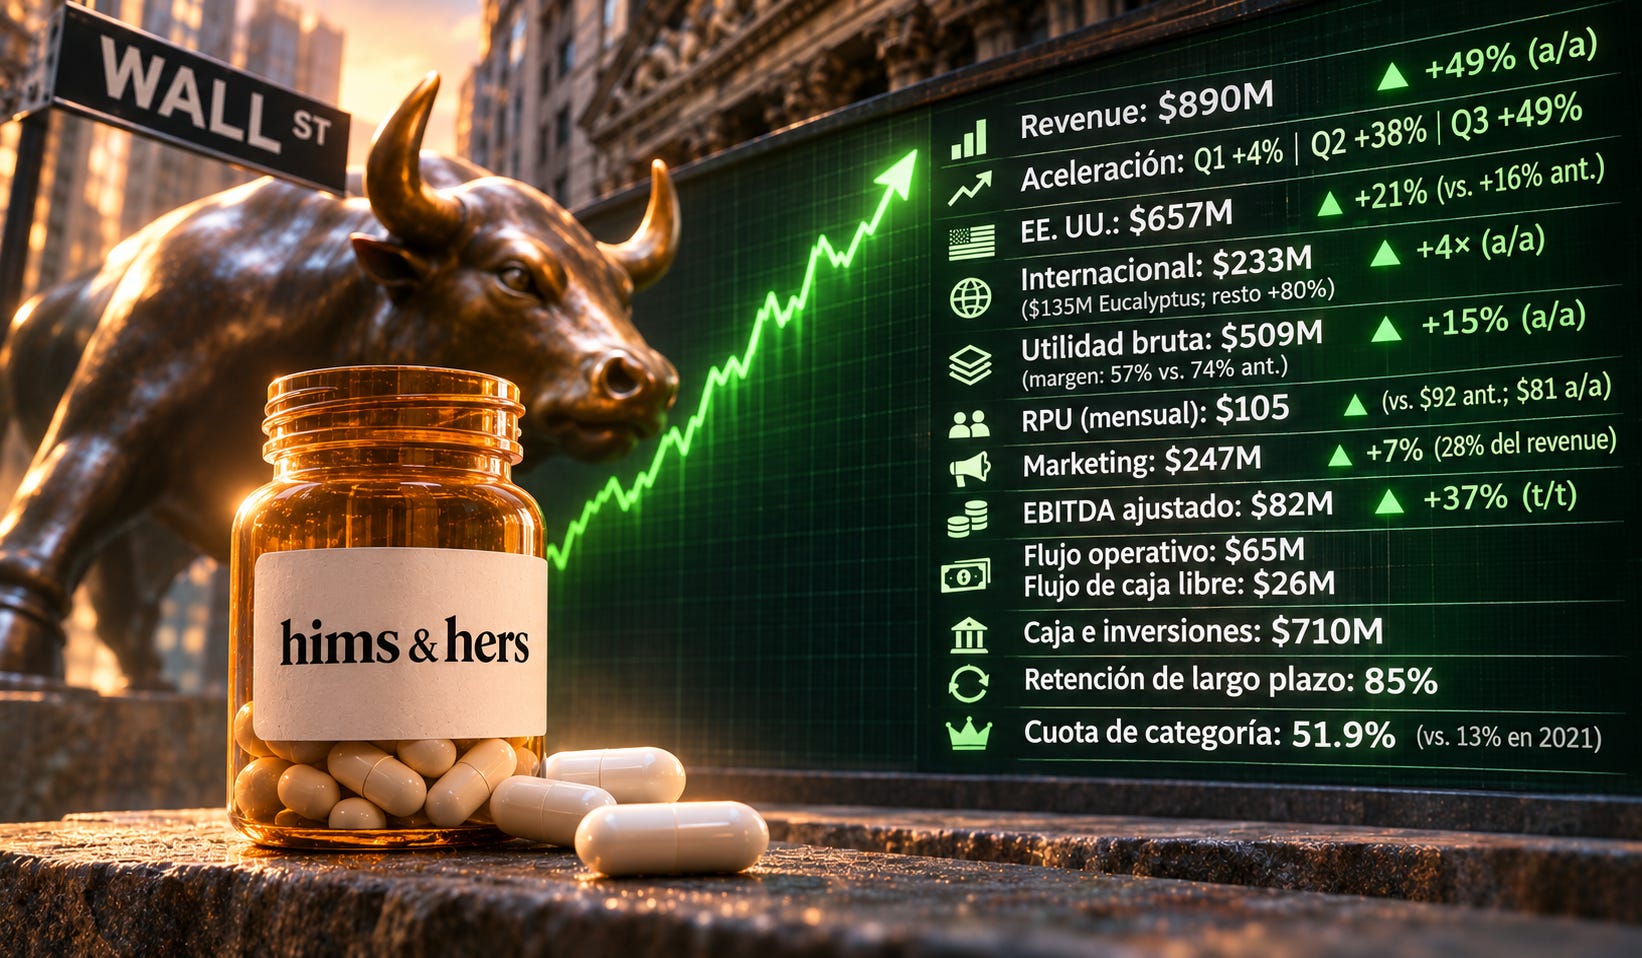
Estados Unidos hizo $657M y creció 21%, contra 16% el trimestre pasado, con el freno de mano puesto en marketing. La mayoría de ese revenue doméstico no viene de GLP-1. Hers ya es cerca del 45% del negocio americano y va a pasar de $1B este año. Internacional hizo $233M, más de cuatro veces lo de hace un año: $135M de Eucalyptus y el resto creciendo casi 80%. La guía internacional subió de $600M a por lo menos $650M, con un run rate de $1B a la vista en 2027.
Ahora el dato que nadie puso en el titular. La utilidad bruta fue de $509M, 15% más que hace un año y la más alta en la historia de la compañía. El margen bajó de 74% a 57% y los dólares subieron. Antonio lo dijo citando a Bezos, “your margin is my opportunity”, y agregó lo que yo llevo repitiendo desde FCF/Share: los inversionistas no gastan porcentajes, gastan flujo de caja en dólares absolutos.
El revenue mensual por suscriptor llegó a $105. Hace un año era $81 y hace tres meses, $92. Marketing fue $247M, 7% más que hace un año sobre un revenue que creció 49%: bajó al 28% del revenue, siete puntos menos que en junio.
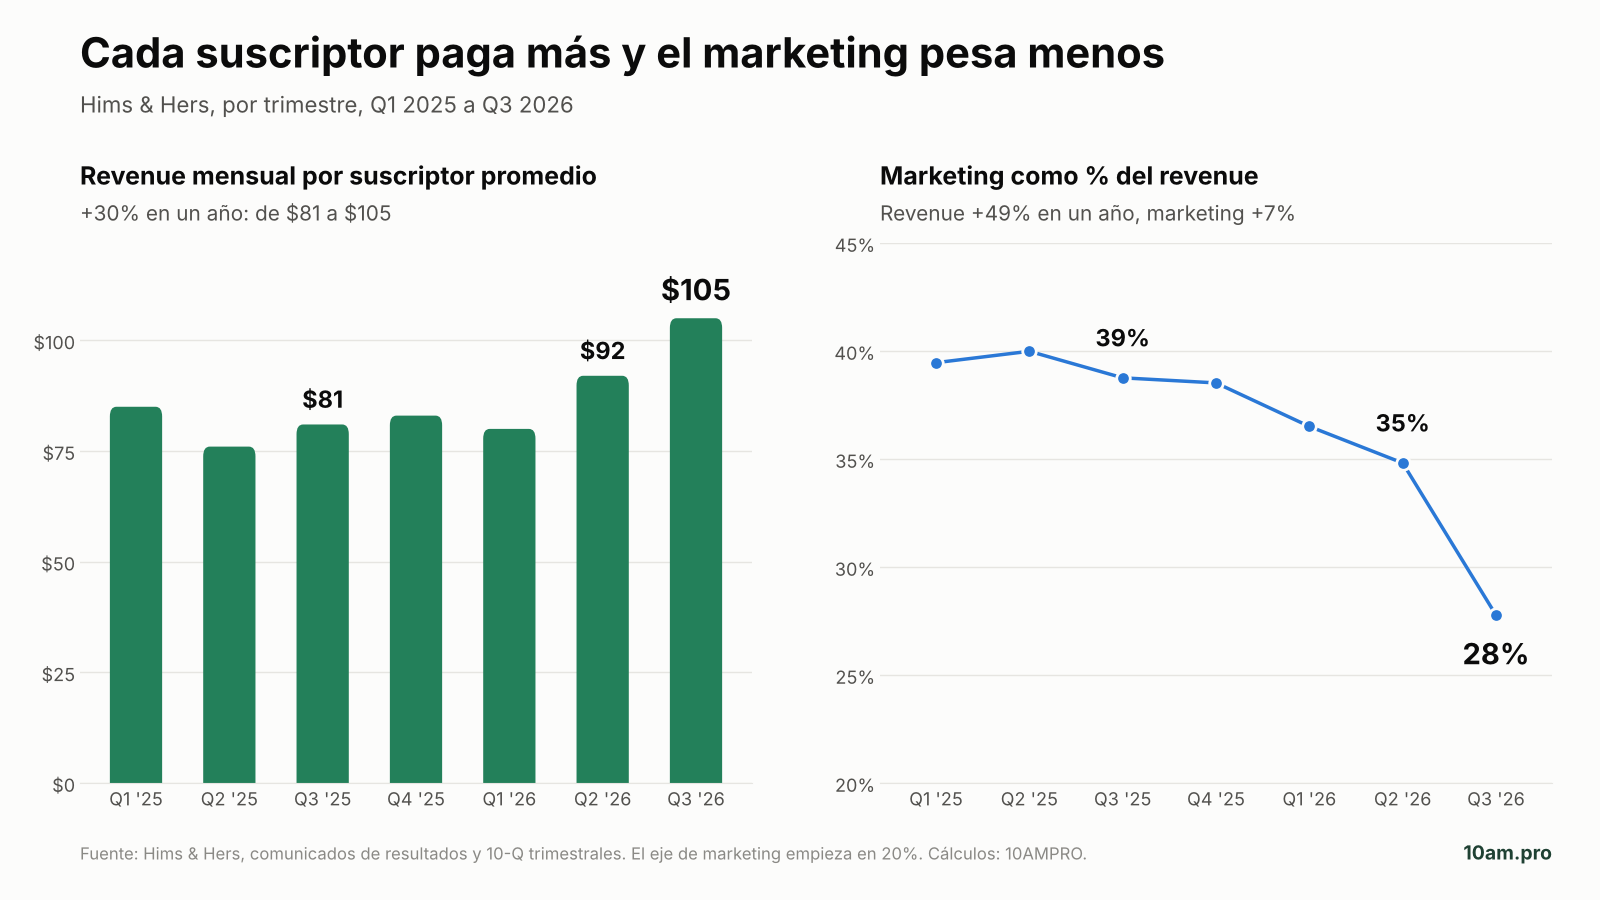
Revenue mensual por suscriptor y marketing como % del revenue, Q1 2025 a Q3 2026. Fuente: Hims & Hers, cálculos 10AMPRO
Ese dibujo se parece a algo que ustedes ya me vieron explicar en Palantir. En el Q3 les conté la retención neta de 165% con el recibo de la luz: de cada $100 que un cliente pagaba hace un año, hoy paga $165, sin que nadie renegocie el contrato. HIMS no publica una retención neta. Publica el promedio, y el promedio dice que cada suscriptor deja hoy 30% más que hace doce meses. El 10-Q explica de dónde sale: la mezcla se movió hacia weight loss de marca y entró Eucalyptus. Las barras verdes son la factura que crece. La línea azul es lo que pasa cuando crece: el marketing deja de ser el motor. En Palantir el cliente es una empresa y la factura sube de $100 a $165. Aquí el cliente es una persona y sube de $81 a $105 al mes. La forma de la curva es la misma.
El EBITDA ajustado fue de $82M, 37% arriba del trimestre anterior. Y la caja volvió: $65M de flujo operativo y $26M de flujo de caja libre, contra $68M negativos en el Q2. Cierran con más de $710M entre caja e inversiones, 85% de retención de largo plazo y, según Bloomberg Second Measure, el 51.9% de las ventas observadas de su categoría en 2025. En 2021 tenían el 13%.
Dos fotos del mismo trimestre. Cuál de las dos es la verdadera depende de qué creen ustedes que es esta compañía. Si vende pastillas, la primera. Antonio lo resumió así: el mercado sigue multiplicando pastillas por margen por pastilla, y él multiplica tokens por margen por token. A mí esa frase me tomó meses entenderla. La forma más corta que encontré de explicarla no tiene nada que ver con medicina.

III. Las Cámaras de Tesla
Un Waymo es el carro con los mejores ojos que se ha construido. Lleva lidar, que es un láser midiendo distancias en tres dimensiones, lleva radar, lleva más de una docena de cámaras y circula sobre mapas de alta definición de cada calle. Hay cerca de 3,000 en Estados Unidos. Cada uno ve su esquina mejor que cualquier humano.
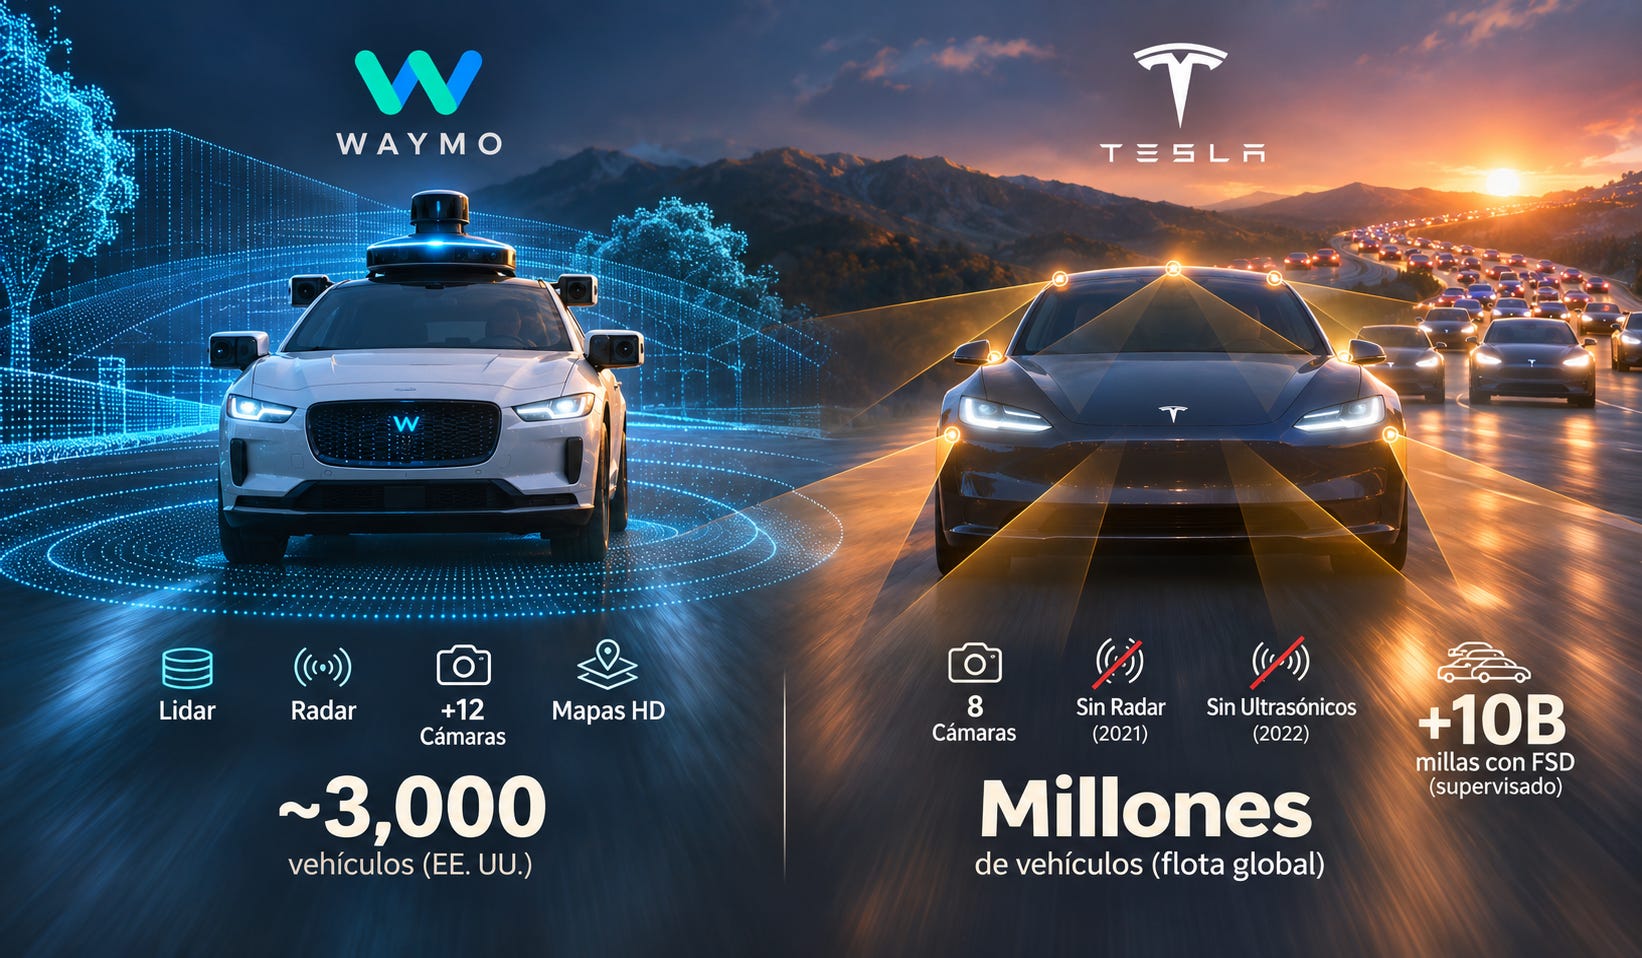
Un Tesla lleva ocho cámaras. Tesla le quitó el radar en 2021 y los sensores ultrasónicos en 2022, y medio mundo de la ingeniería dijo que era una locura. Pero esas ocho cámaras van en cada carro que sale de la fábrica desde 2016, lo haya pagado el dueño o no, y por eso la flota no son miles: son millones. En mayo esa flota cruzó los 10B de millas con FSD supervisado.
La intuición dice que gana el que ve mejor. La apuesta de Tesla, que es la mía desde Tesla Será la Compañía más Valiosa del Mundo, es que lo que vuelve inteligente a una red neuronal no es la calidad del ojo sino la cantidad de situaciones que el cerebro ha visto y lo que pasó después. Un perro que cruza de noche, un colchón en la autopista, un policía haciendo señas con la mano: los casos raros solo aparecen con millones de carros en la calle. Y el dato que entrena no es la imagen. Es la imagen, más lo que hizo el conductor, más cómo terminó. Cada vez que el humano agarra el volante, le está poniendo una etiqueta al error.
Un Waymo aprende de lo que le pasa a 3,000 carros en un puñado de ciudades mapeadas. Un Tesla aprende de lo que le pasa a millones de conductores en todas las carreteras que existen, incluidas las que nadie mapeó. El primero ve mejor. El segundo ha vivido más.
Por eso la cámara barata no es una limitación. Es la condición. Un sensor que cuesta miles de dólares se le pone a una flota de miles; uno que cuesta unos cuantos dólares se le pone a todos. Tesla sacrificó margen durante años instalando hardware en carros cuyos dueños nunca compraron FSD, y hoy, como les conté en el Q3 de Tesla, el 75% de los carros nuevos de Norteamérica sale con FSD.
Ahora cambien carro por cuerpo.
Antes de cruzar, un anuncio. El Día D vuelve a Medellín y ya tiene fecha: 3 de septiembre. En la primera edición el auditorio se llenó, Antonio presentó en vivo su tesis de PLTR, TSLA y HIMS y los doctores Ospina y Palacio explicaron los péptidos que HIMS lanza este mes. Aparten el día; los detalles van saliendo en eldiad.10am.pro.
Detrás del paywall queda el paralelo completo: por qué el examen de sangre con AI es el lidar de la salud y por qué pierde contra la flota; por qué el margen que cayó es el precio de la cámara; lo que Canadá ya mostró sobre cómo se recupera; el cotejo de lo que la gerencia prometió en agosto contra lo que entregó; los cuatro relojes que rompen la tesis en enero; y qué hago yo con la posición a $19.
