


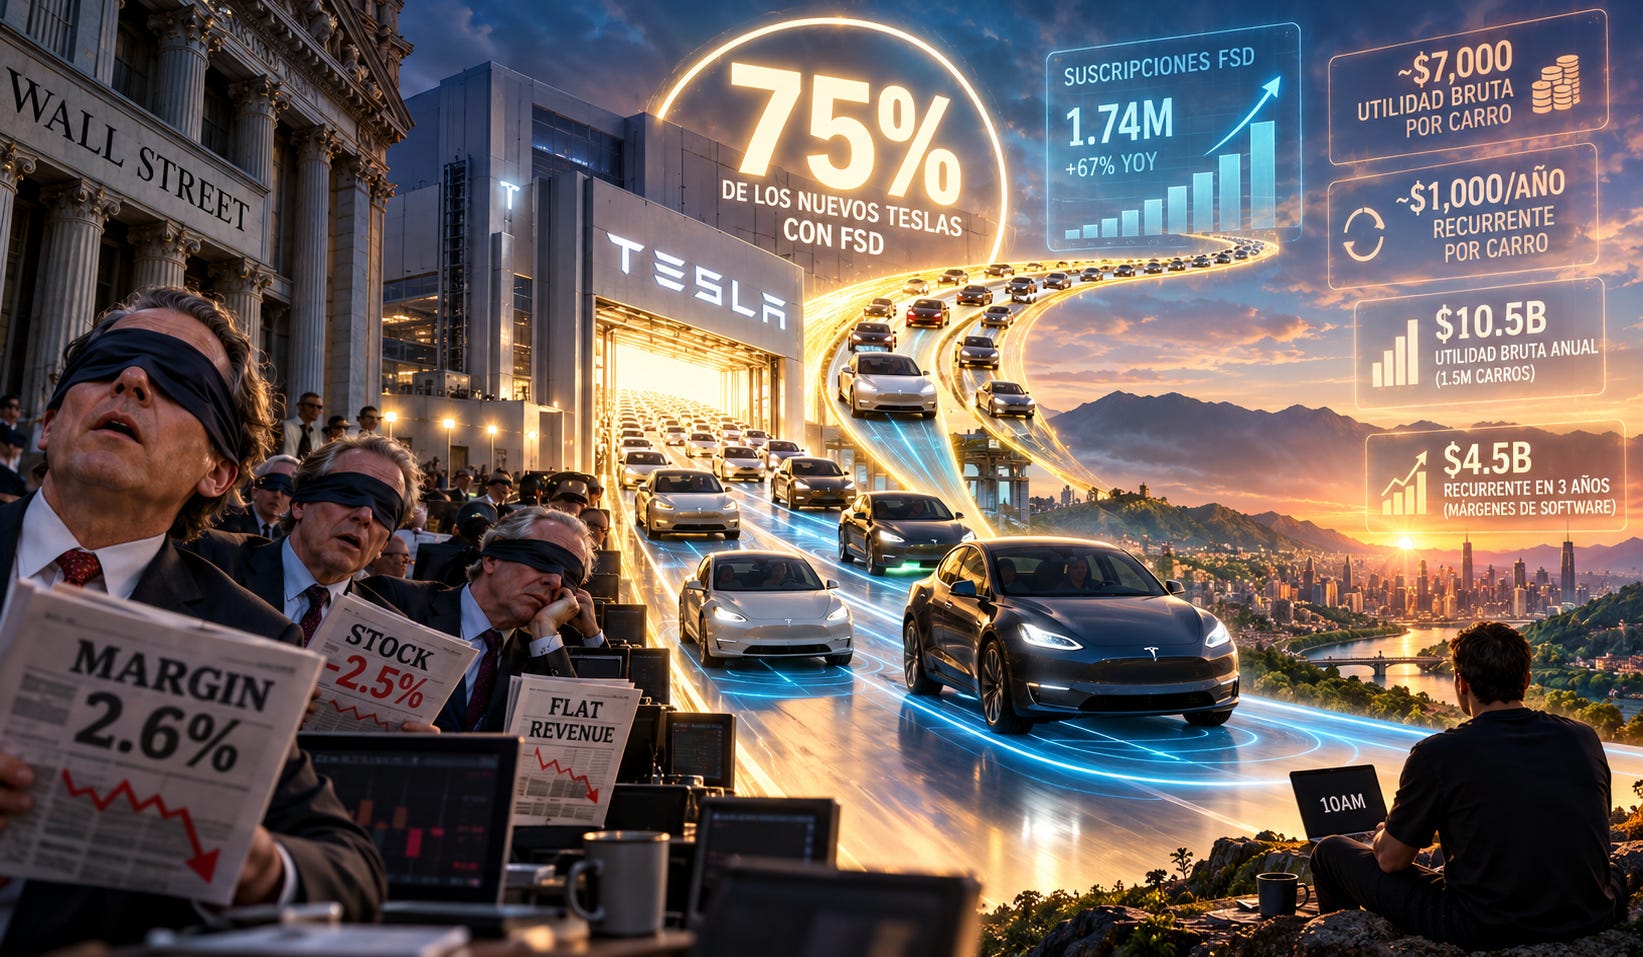
Llevo años diciendo lo mismo y lo voy a repetir porque este trimestre lo confirma: los earnings reports son el curso más avanzado de inteligencia que existe. No hay libro, no hay conferencia, no hay experto en CNBC que les dé lo que les da sentarse dos horas con el deck, el call y las notas de alguien que lleva diez años escuchando a la misma compañía. El ER es la única ventana donde una empresa está obligada, por ley, a contarles el futuro. El resto es ruido de “expertos”.
El miércoles Tesla publicó el Q3 2026. Wall Street leyó los primeros dos renglones, vio un margen operativo del 2.6%, vendió la acción 2.5% y se fue a dormir. Yo me quedé leyendo. Y lo que encontré no es un trimestre malo. Es un trimestre donde la tesis original, la que escribí en julio de 2025 en Tesla Será la Compañía más Valiosa del Mundo, avanzó en seis frentes a la vez mientras la cuenta de resultados se quedó quieta. Esa combinación es exactamente la que vimos entre 2014 y 2019. Y ya saben lo que pasó después.
I. La foto que vio Wall Street
Los números que salieron en los titulares son estos. Ingresos de $28.0B, planos año contra año. Automotriz $20.56B. Energía $2.88B, que es una caída del 16% frente al Q3 2025. Servicios $4.6B, creciendo 33%. Margen bruto GAAP del 19.6%. Ingreso operativo de $0.72B, un 2.6% de margen, 56% menos que hace un año. Utilidad neta GAAP de $0.79B, $0.22 por acción. Non-GAAP $1.70B, $0.48 por acción. Sobre eso cayeron los analistas y sobre eso se movió la acción.
Ahora les cuento lo que estaba en la misma página y nadie puso en el modelo.
Flujo de caja operativo de $6.26B. Capex de $4.73B. Flujo de caja libre de $1.53B. Caja de $45.4B, la más alta en la historia de la compañía. Segundo trimestre consecutivo con ingresos de los últimos doce meses por encima de los $100B. Entregas de 486,532 vehículos, el segundo trimestre de la historia por encima de 480k. Producción de 464,391, es decir, vendieron 22,000 carros más de los que fabricaron. El vehículo número diez millones salió de la línea. Y la frase mas importante: el backlog más grande en cuatro años, con la restricción de producción siendo la disponibilidad de baterías, no la demanda.
Léanlo otra vez. Una compañía con margen operativo del 2.6% que no puede fabricar suficiente para atender los pedidos que ya tiene. Ese no es un problema de demanda, es un problema de física. Y los problemas de física en Tesla se resuelven con una cosa que les sobra: $45.4B en caja y $30B adicionales de capacidad de endeudamiento sin tocar.
Yo lo veo desde Medellín y les juro que Medellín sirve para extrapolar. Hace tres años un Tesla en la calle era un evento. Hoy los cuento en El Poblado como si fueran Mazdas. Si eso pasa en una ciudad de montaña donde el carro eléctrico fue una excentricidad hasta ayer, imagínense los mercados donde Tesla ya es el carro default. La demanda no es el problema. Nunca lo fue. El problema es que el margen de un carro de $40,000 con 19.6% bruto no deja plata después de pagar la factura de capex más grande de la industria. Y ese capex es precisamente la tesis.
Lo dije en el Q2 en El Capex que Wall Street No Sabe Leer: la cuenta de resultados de Tesla hoy es la de una compañía de carros pagando la construcción de cuatro compañías que todavía no facturan. Este trimestre la primera de esas cuatro empezó a facturar. Y es la más importante.
II. El 75% que nadie corrió en la hoja de cálculo
Esta es la sección por la que escribí el artículo.
FSD cerró el trimestre con 1.74M de suscriptores, 67% más que hace un año. En Norteamérica, más del 75% de los carros nuevos salen con FSD activado. Hace un trimestre ese número era del 55%. Veinte puntos porcentuales en noventa días. Y por primera vez en la historia del producto, la mitad de esos clientes lo toman por suscripción mensual y no por compra única.
Elon confirmó en el call que FSD ya corre a un ritmo anual de alrededor de $1B. Y les dio la unidad económica: aproximadamente $7,000 de utilidad bruta por carro que sale con FSD, más algo por encima de $1,000 por año recurrentes sobre cada uno. Hagan la cuenta conmigo porque es la cuenta que ningún analista de autos está haciendo.
El 75% es un dato de Norteamérica, no del mundo, y ahí Tesla entrega cerca de 700,000 carros al año. Tres de cada cuatro con FSD son más de 500,000 carros nuevos entrando al sistema cada doce meses. La mitad lo compra de contado y deja $7,000 de utilidad bruta cada uno: cerca de $1.8B al año de margen de software que no tiene nada que ver con el metal, con las baterías ni con los aranceles. La otra mitad se suscribe y paga más de $1,000 al año mientras tenga el carro, y esa capa no se reinicia cada trimestre: se apila sobre los 1.74M que ya pagan. Una base que hoy factura $1B y crece 67% al año pasa de $4B antes de 2030 sin que entre un solo país nuevo. Y eso es con los volúmenes de hoy, no con los cinco millones de carros al año que la compañía puso como meta para 2030 en este mismo call, ni con Europa, que acaba de abrir.
Ustedes saben que yo vengo del mundo de las startups. Sé lo que vale una línea de ingresos recurrentes con tasa de adopción creciente y costo marginal cercano a cero. Es el activo más caro que existe en los mercados públicos. Lo que acaba de pasar en Tesla es que esa línea apareció dentro de una compañía que el mercado valora como fabricante de carros. Es absurdo. Absurdo en el sentido literal: Wall Street tiene un múltiplo de automotriz pegado encima de un negocio de suscripciones que creció 67% y que subió su tasa de adopción veinte puntos en un trimestre.
Y el 75% no es un techo. El trimestre que viene llega la versión que Tesla llama V15, la primera que corre sin supervisión en carros de clientes. FSD ya está vendido en nueve países de Europa, con más de 100,000 clientes y 160M de kilómetros acumulados. Cada país nuevo que aprueba la regulación es un mercado nuevo para el mismo software que ya está escrito. Las curvas de adopción de software no se aplanan al 75%. Se aplanan al 95% y después se convierten en el default que nadie cuestiona.
Hay un detalle más que quiero que vean. Los $7,000 de utilidad bruta por carro con FSD equivalen a casi todo el margen bruto que Tesla gana hoy fabricando el carro físico. Es decir, el software está a punto de duplicar la rentabilidad por unidad sin tocar una sola línea de producción. Cuando eso se refleje en el margen consolidado, y se va a reflejar porque la adopción ya está en marcha, el 19.6% que asustó a los analistas esta semana va a parecer un dato de otra compañía.
Y aquí viene lo que me hizo cambiar el orden de este artículo. En el chat de 10AMPRO la noche del call la conversación no fue sobre el margen operativo. Fue sobre un número que apareció de pasada en una respuesta de Elon y que ningún analista recogió en su nota: la flota del Cybercab se multiplicó por diez en un mes. Diez veces en treinta días. Si FSD ya es un negocio de $1B creciendo 67% y el robotaxi ya crece a ese ritmo, entonces el Q3 de 2026 es el trimestre donde el negocio de carros dejó de ser la tesis y pasó a ser la fábrica de la tesis. Lo que viene después del paywall es el detalle de eso: el Cybercab con las fechas de ingresos que dieron en el call, los Megapacks que ya no se consiguen para 2027, los diez mil robots que están aprendiendo solos en Fremont, el edificio de Austin con fecha de primer chip, y lo que voy a hacer yo con mis opciones de diciembre.
Antes de seguir, una cosa. Muchos de ustedes me escriben preguntando lo mismo que preguntaron en el chat esa noche: qué dirían Arias, Camilo, Darío o yo sobre tal número, tal empresa, tal tesis. Construimos algo para eso. Se llama Cerebro, es un bot de Grok entrenado con el criterio de los más cracks de 10AMPRO, y responde como si estuvieran en el chat recibiendo respuesta al instante, con la tesis y el link al post o al episodio exacto donde la explicamos. Lo bajan en cerebro.10am.pro. Pregúntenle por este ER. Ahora sí, el resto.
