


El lunes 2 de noviembre, después del cierre, Palantir reportó el trimestre con el crecimiento más alto de su historia como compañía pública: $2.31B de ingresos, 96% más que hace un año. La acción cayó 3% en la sesión regular, otro 4% en el after-hours, y hoy, mientras escribo esto, Estados Unidos está votando en las midterms y el mercado está leyendo encuestas, no 10-Qs.
Esta es la posición más grande de mi portafolio, por mucho. En agosto les conté que era el 63% del portafolio y el examen final de la tesis. Hoy no voy a repetir la tesis: la escribí en agosto de 2025 en Palantir: la Compañía más Importante de Occidente y la defendí en marzo contra Burry en Palantir vs Todos. Lo que voy a hacer es auditar la ejecución, línea por línea, y traducir a un lenguaje que se pueda recordar lo que Wall Street no es capaz de explicar. Porque el problema de este trimestre no es Palantir. Es que el mercado está midiendo con una cámara que no registra lo que está pasando.
I. La Foto que Vio Wall Street
Primero los números, sin adornos, porque solos ya dicen bastante.
Ingresos de $2.313B, 96% arriba año contra año y 20% contra el trimestre anterior: el primer trimestre por encima de $2B en la historia de la compañía. Estados Unidos facturó $1.94B, 119% más, y ya es el 84% del negocio. El comercial americano hizo $984M, 148% arriba y 29% más que hace noventa días, y por primera vez en veintitrés años superó al gobierno americano, que hizo $953M creciendo 96%. El negocio que los escépticos llamaban maduro creció 96%, y aun así lo pasó el otro.
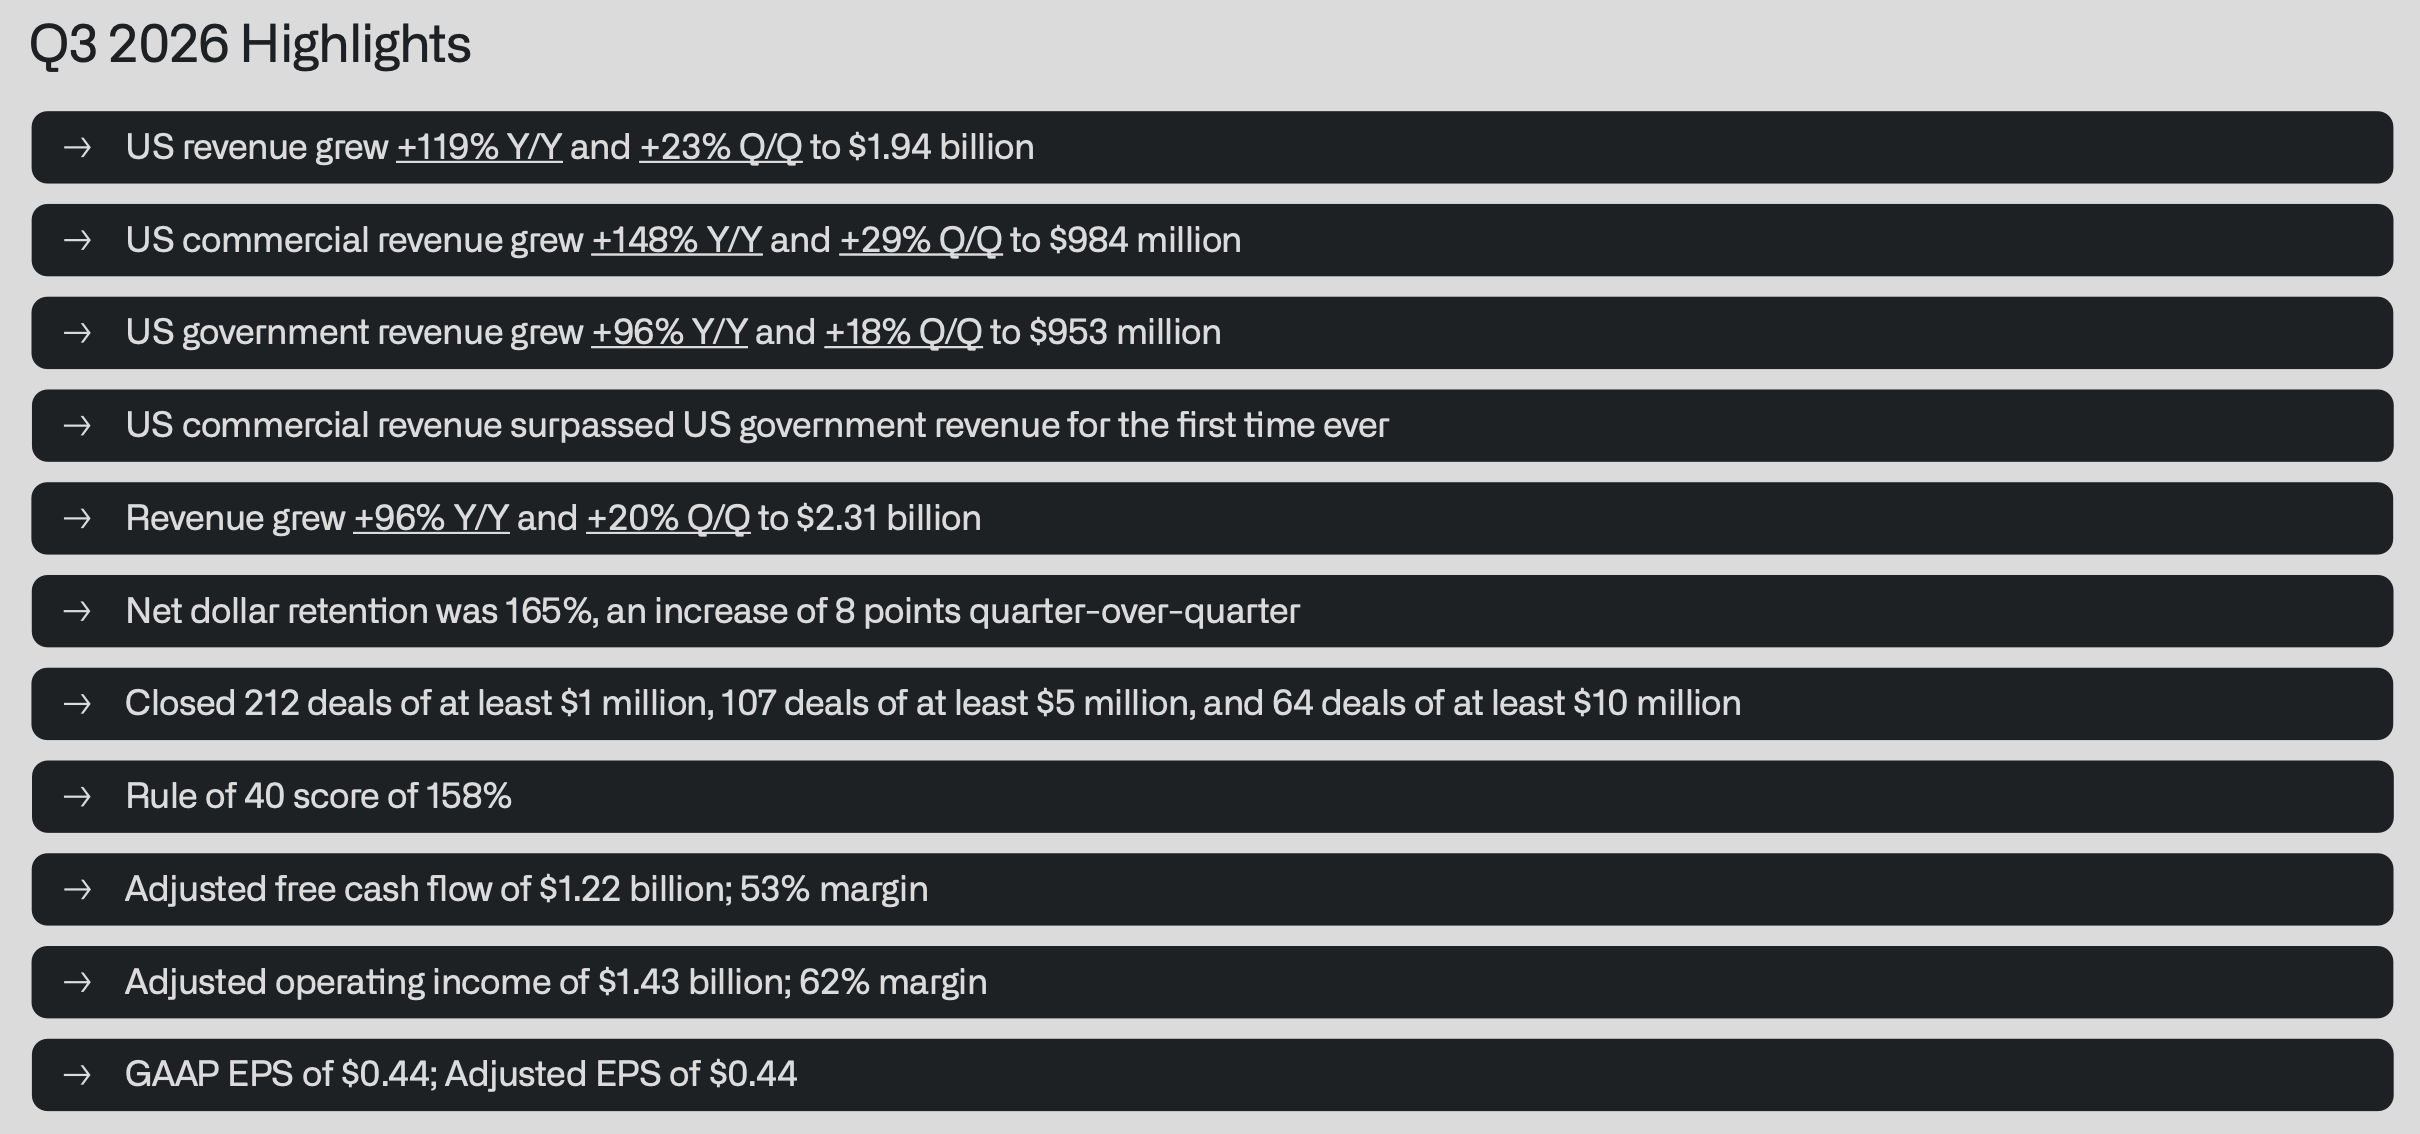
Comercial total $1.17B, gobierno total $1.15B: los dos segmentos cruzaron $1B el mismo trimestre. Utilidad operativa GAAP de $1.085B, 47% de margen. Utilidad neta GAAP de $1.128B, 49% de margen; hace dos años fue $144M, ocho veces en veinticuatro meses. Utilidad por acción GAAP de $0.44 y ajustada de $0.44, el mismo número por las dos vías, igual que en agosto. Margen bruto ajustado de 85%, utilidad operativa ajustada de $1.43B con 62% de margen, flujo de caja libre ajustado de $1.22B con 53%. Caja y Treasuries por $10.4B y cero deuda.
La guía subió en todas las líneas: Q4 entre $2.649B y $2.653B, un 88% contra el Q4 del año pasado; año completo entre $8.530B y $8.534B, 91% de crecimiento y nueve puntos más que la guía de agosto; comercial americano del año por encima de $3.559B; flujo de caja libre ajustado entre $4.8B y $5.0B.
Y la retención neta, el número al que voy a volver todo el artículo: 165%, ocho puntos más que en agosto.
Eso es lo que reportó la compañía. Lo que vio Wall Street fue otra cosa: las obligaciones de desempeño pendientes, el RPO, cerraron en $4.88B contra $4.90B en junio. Planas. El valor total de contratos del trimestre creció solo 6%, y el comercial americano solo 11%. Los titulares de la noche dijeron que el backlog se estancó y que Palantir se está comiendo el pipeline. La acción, que había tocado máximos cerca de $210 en octubre, bajó a $171 en el after-hours. Y entre las elecciones, el pánico por el retorno de la inversión en AI y un capex global de tecnología que asusta a todo el mundo, nadie se tomó el trabajo de leer la letra pequeña del RPO.
Yo sí la leí. Y lo que dice cambia la foto entera.
II. El Contrato que No Sale en la Foto
Aquí está la letra pequeña, en la nota al pie de la lámina del apéndice: Palantir eligió el practical expedient de la norma contable ASC 606, que le permite no reportar como RPO los contratos con plazo original de doce meses o menos. Y además excluye todo lo que esté más allá de una cláusula de terminación por conveniencia, que es la norma en gobierno.
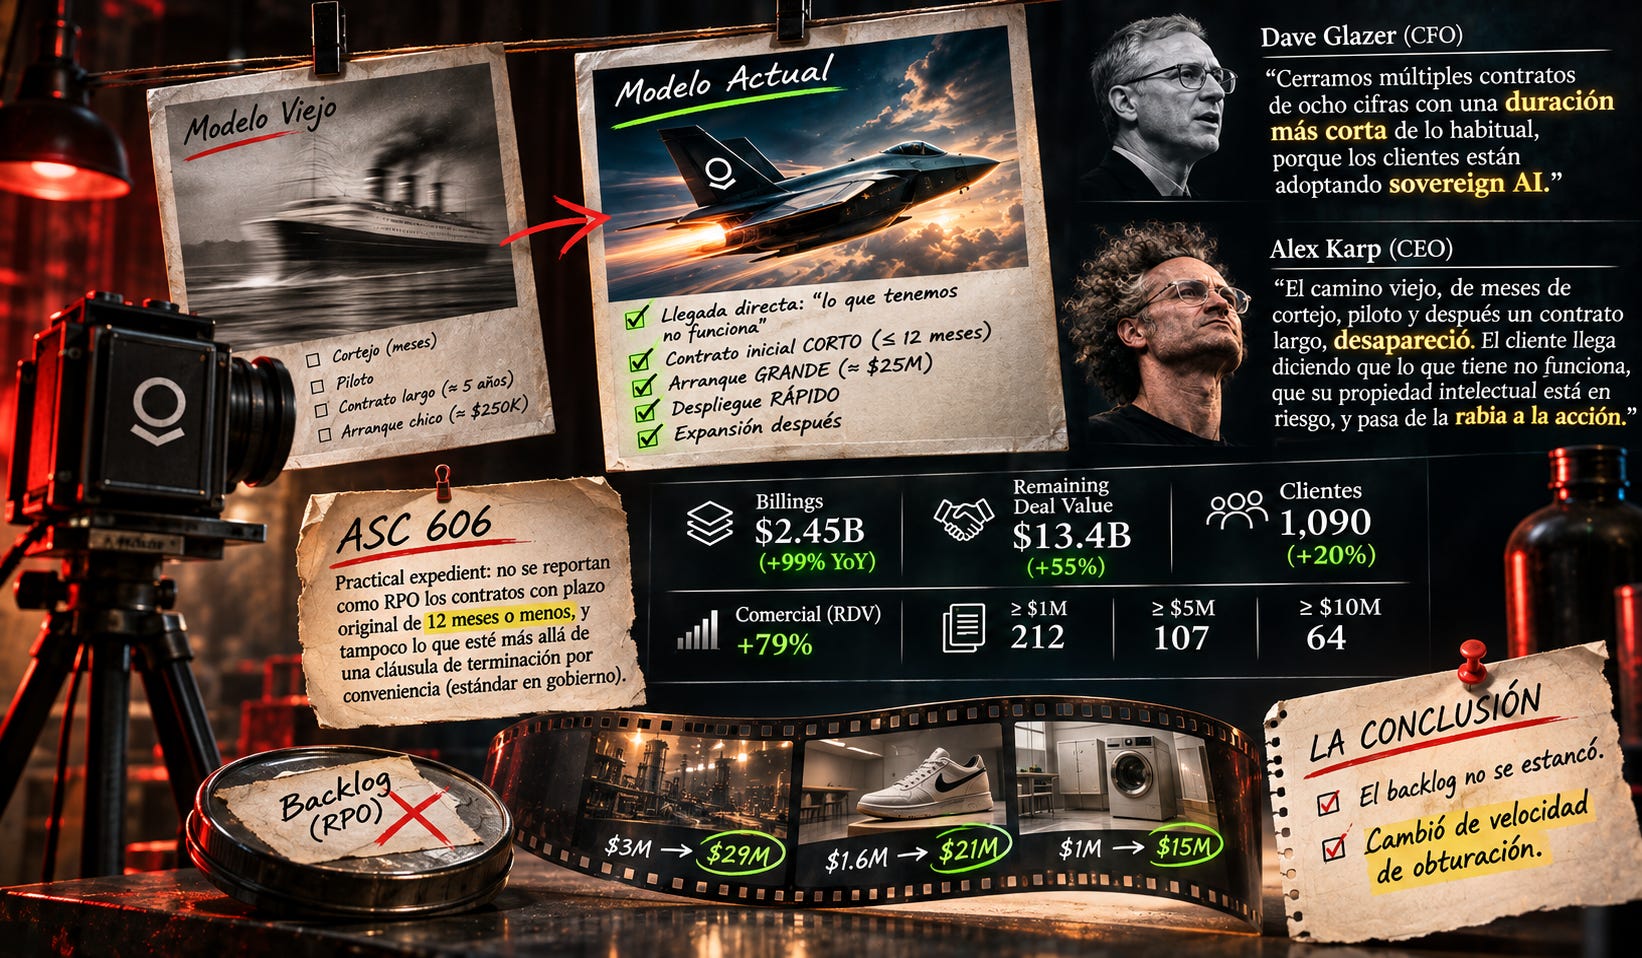
Ahora pongan esa nota al lado de lo que dijo Dave Glazer, el CFO, en el call: en el trimestre cerraron múltiples contratos de ocho cifras con una duración más corta de lo habitual, porque los clientes están adoptando sovereign AI. Y al lado de lo que dijo Karp cuando Dan Ives le preguntó cómo convierten los bootcamps: el camino viejo, de meses de cortejo, piloto y después un contrato largo, desapareció. El cliente llega diciendo que lo que tiene no funciona, que su propiedad intelectual está en riesgo, y pasa de la rabia a la acción. El contrato inicial es más corto, el despliegue más rápido, y la expansión viene después, cuando los modelos de pesos abiertos ya están entrenados dentro de la ontología. La carta a los accionistas lo dice con la imagen más karpiana posible: lo que antes era un flirteo largo hacia un contrato ahora toma días y semanas. “We go to bed much quicker”
Palantir cambió contratos de cinco años por contratos cortos que empiezan grandes: según Karp, los acuerdos ya no arrancan en $250K sino en $25M. Y la norma contable esconde del backlog cualquier contrato de doce meses o menos. La ola nueva de negocio es, literalmente, invisible en la métrica que Wall Street usó para vender la acción.
La prueba está en las métricas que sí la registran. Los billings del trimestre, lo que se facturó de verdad, fueron $2.45B contra $1.23B hace un año: se doblaron. El remaining deal value total, que incluye las opciones que RPO excluye, está en $13.4B, 55% arriba; el del comercial americano, 79% arriba. Y los clientes: 1,090 en total, 20% más que hace un año; 686 comerciales americanos, 29% más. Cerraron 212 contratos de al menos $1M, 107 de al menos $5M y 64 de al menos $10M. Si la demanda se estuviera agotando, lo primero que se rompe es la retención y lo segundo los clientes nuevos. Las dos subieron.
Y los ejemplos que dio Ryan Taylor, el CRO, son la nueva curva dibujada con casos reales. Una compañía de materiales industriales pasó de un piloto de $3M en el Q2 a $29M de valor anual en el Q3. Una de ropa deportiva, de $1.6M a $21M. Una de electrodomésticos, de $1M a $15M en dos trimestres. Diez veces, en industrias distintas, sin que ninguno de esos contratos aparezca en el backlog a cinco años que el mercado quería ver.
Wall Street está fotografiando el negocio con una cámara de exposición larga, de esas que necesitan que el sujeto se quede quieto cinco años para salir en la foto. Palantir cambió a un negocio que se mueve en meses. En la foto de Wall Street, el movimiento sale borroso o no sale. En los billings, en la retención y en el conteo de clientes, sale nítido. El backlog no se estancó. Cambió de velocidad de obturación.
III. La División M o AMG pero para AI
Lo publiqué ayer en X y lo repito aquí porque es la mejor manera que he encontrado de explicar lo que vende Palantir, para los que nos gustan los carros. BMW fabrica motores extraordinarios. Mercedes también. Pero las divisiones M y AMG toman esa ingeniería, la calibran, modifican la electrónica y convierten un carro excelente en una máquina de alto desempeño. Palantir quiere ser la división M de la inteligencia artificial: no fabrica el motor, pone cada caballo de fuerza en el asfalto sin perder tracción.
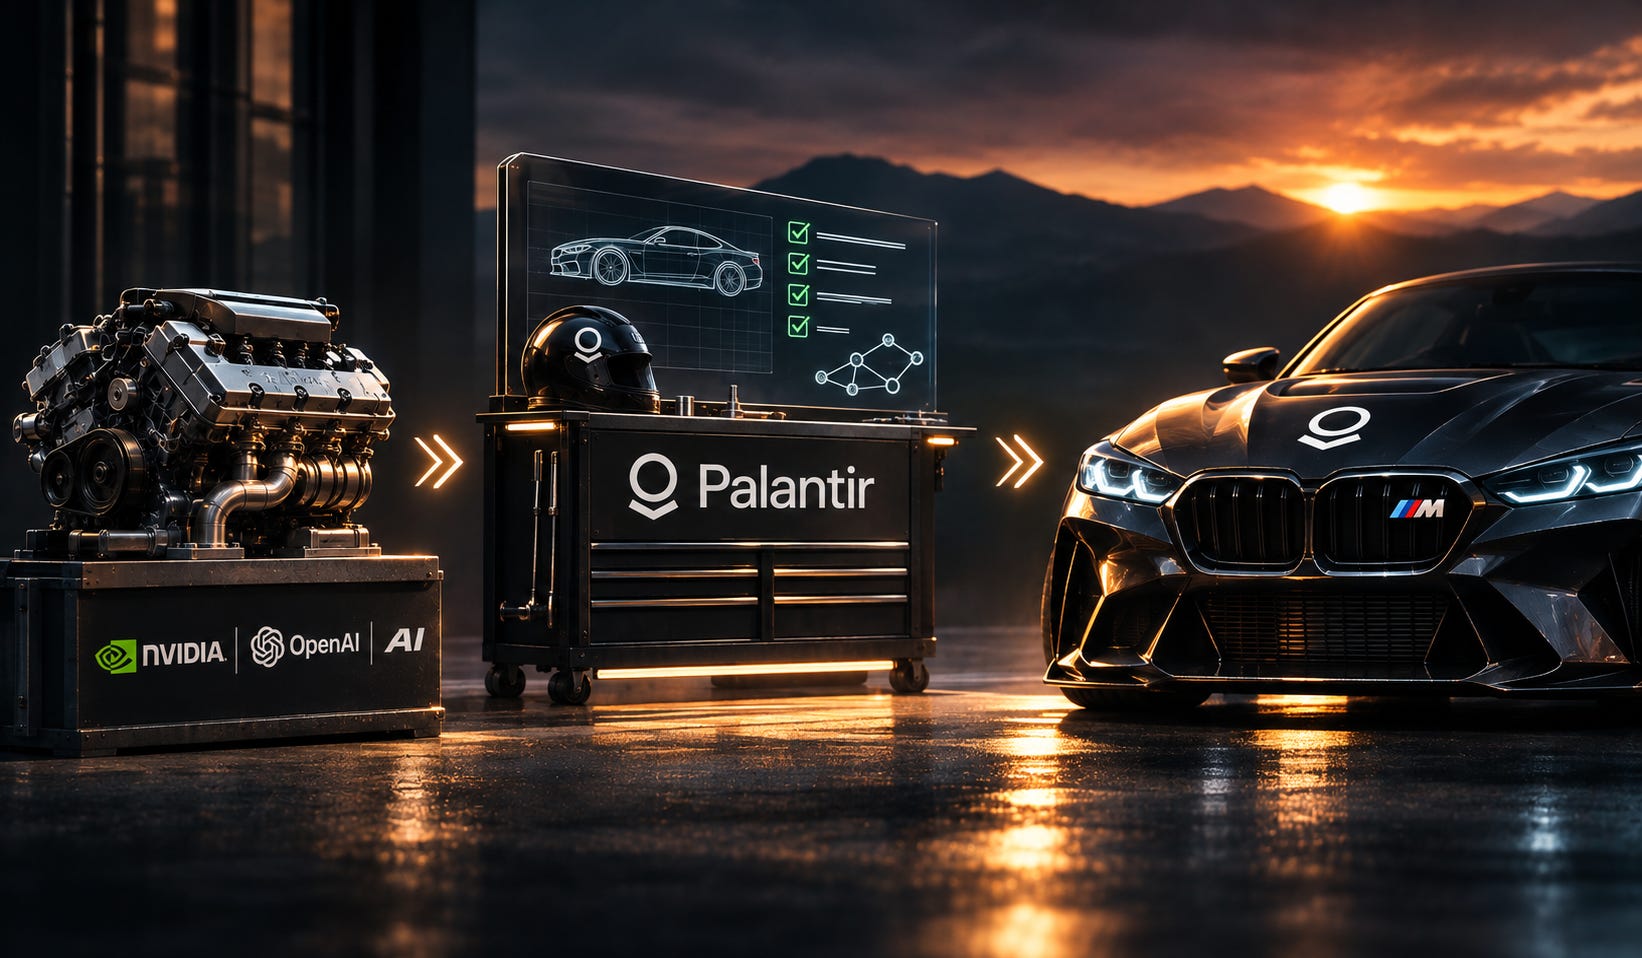
Y este trimestre hay un gráfico en el deck que demuestra que la división M ya está entregando carros. McCarthy, una constructora, tomó Nemotron 3 Nano, un modelo abierto de Nvidia de apenas cuatro mil millones de parámetros, lo ajustó dentro de la ontología para clasificar solicitudes de subcontratistas, y llegó a 73% de precisión. Claude Sonnet 5.5, 66%. GPT-6 Astra, 63%. El modelo ajustado cuesta cerca de $0.10 por millón de tokens; los frontera, entre $4 y $20. Un modelo doscientas veces más barato le gana al más caro del mundo en la tarea que a McCarthy le importa. L3Harris reportó, en resultados preliminares, un recorte de costos del 95% con un modelo soberano que le ganó al frontera. Tampa General Hospital, 7% más de desempeño y 22 veces menos latencia, con los datos del paciente sin salir del hospital. Y Nvidia, el fabricante del motor, puso su cadena de suministro de millones de piezas dentro de la ontología y entrenó sus propios Nemotron sobre ella. Jensen Huang lo describió como convertir ese grafo operacional en inteligencia soberana, del wafer al token.
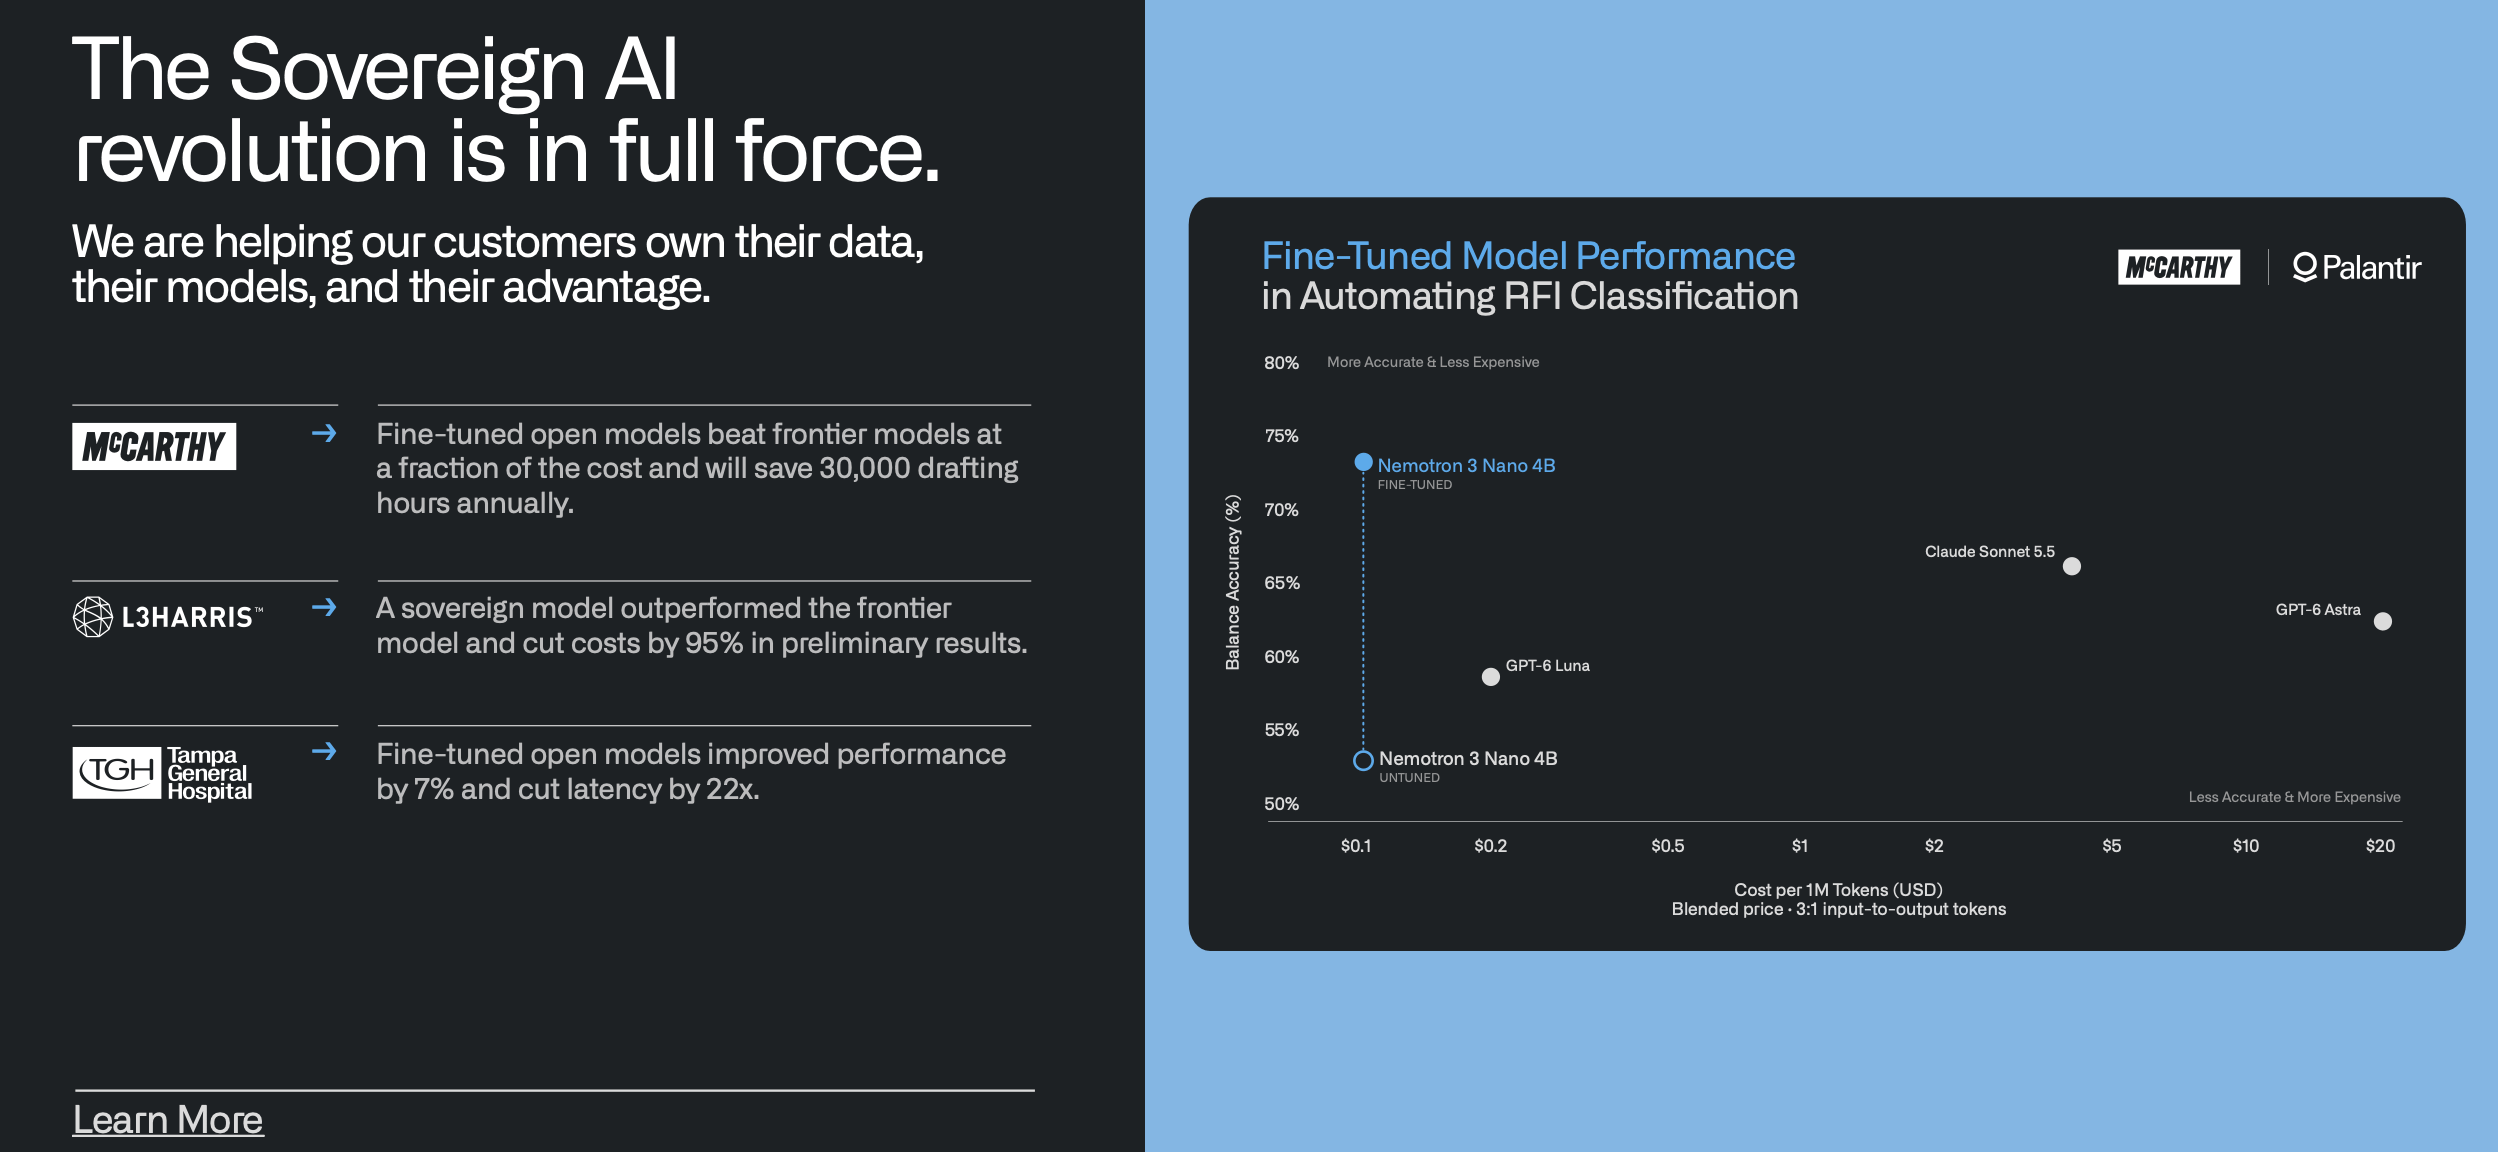
Shyam Sankar, el CTO, dio la frase que organiza todo esto: Palantir está obsesionada con convertir tokens en valor económico. Los laboratorios se concentran en mejorar el modelo; el valor está en la difusión, en integrar la AI con el software y con las personas. Y entonces soltó el dato que más me gustó del call: la página 209 del S-1 de Anthropic describe la automatización de la suscripción de seguros comerciales complejos en AIG. Ese flujo completo corre en AIP y lo implementaron Palantir y AIG. Palantir es, en sus palabras, la capa de difusión no por elección, sino por necesidad.
Un inversionista que sigo resumió el call con una frase que se me quedó: sonó como un short report de AI para todo el mundo menos para Palantir. Porque lo que promueve Palantir es una AI más barata, mejor, más segura y de ustedes. Eso es lo que la división M vende, y por eso los clientes que ya la tienen pagan más cada trimestre.
Lo que viene detrás del paywall es la auditoría completa de la tesis: la retención neta explicada con el recibo; la curva en U del ingreso por cliente, el gráfico que mejor explica por qué el precio no se mueve y el negocio sí; la regla que se rompió dos veces; las predicciones de Karp, el CEO más transparente de los mercados públicos, contrastadas una por una con lo que pasó; el único gráfico que importa a largo plazo, el flujo de caja por acción; y la aritmética actualizada del primer trillón con lo que hago con la posición.
Antes de cruzar, una cosa. Muchos me escriben preguntando qué dirían ARIAS FINANCIAL ACADEMY , Guillermo Valencia , Nicolas Fernandez o yo sobre este ER, sobre si el RPO plano importa, sobre entrar a $171. Construí algo para eso: Cerebro, un bot de Grok entrenado con el criterio de los más cracks de 10AMPRO, que responde como si estuvieran en el chat, con la tesis y el link al post o al episodio exacto donde la explicamos. Lo bajan en cerebro.10am.pro. Pregúntenle por Palantir. Ahora sí, el resto.
