


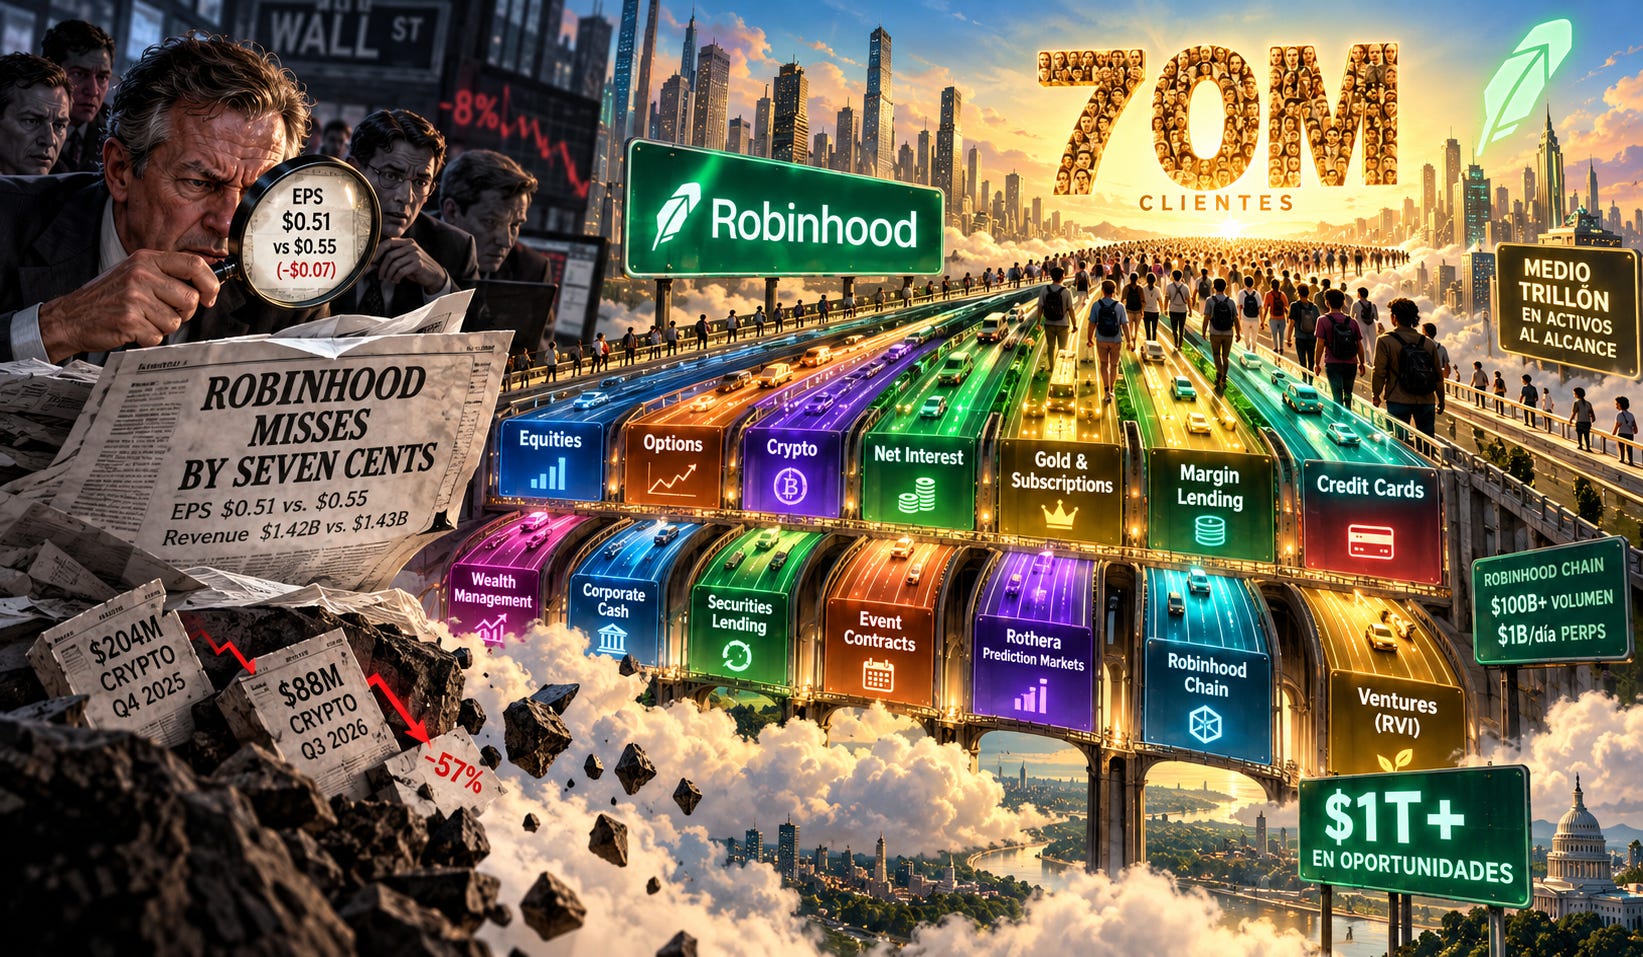
El martes después del cierre Robinhood publicó el Q3 2026 y la acción cayó cerca de 8%. El titular fue uno solo: EPS GAAP de $0.51 contra un consenso de $0.55, ingresos de $1.42B contra $1.43B. Cuatro centavos y $30M. Con eso Wall Street cerró el archivo.
Yo me quedé con el ER abierto hasta la una de la mañana. Este es el tercer update de la tesis que escribí en julio de 2025 en El Puente de los $124 Trillones, y es el trimestre en que mejor se ve la distancia entre leer un reporte y entenderlo. En febrero dije que el puente se construía más rápido de lo que pensé. En agosto conté que ya tenía trece carriles. Entre agosto y octubre se abrió el carril catorce, el Tesoro de Estados Unidos le abrió cuentas a setenta millones de niños con Robinhood como broker, y el mercado decidió que lo importante eran siete centavos de un fondo que Robinhood mismo creó.
I. La Foto que Vio Wall Street
Los números del titular. Ingresos de $1.42B, récord, 12% arriba. Ingresos transaccionales de $867M, récord, creciendo 19%. Ingreso neto por intereses de $415M, 9% abajo, porque las tasas bajaron y el securities lending cayó 38%. Adjusted EBITDA de $808M, récord, con margen del 57%. Utilidad neta GAAP de $476M, 14% menos. EPS diluido de $0.51. EPS ajustado, métrica que Shiv Verma introdujo este trimestre, de $0.60.
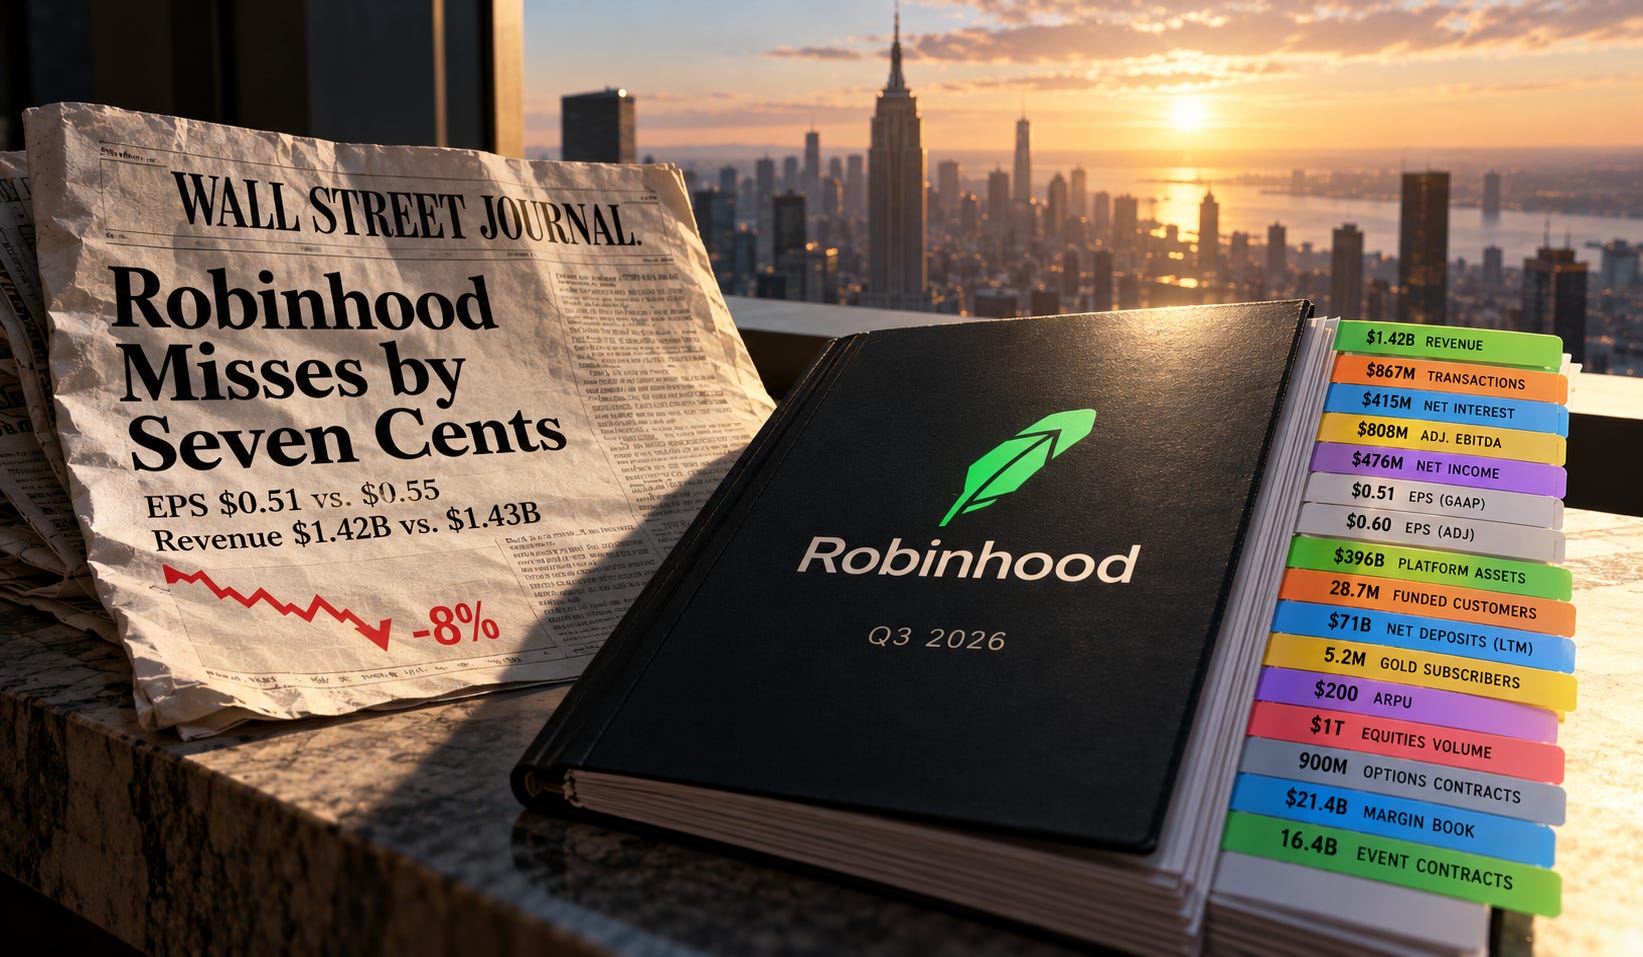
Y los números de la misma página que no entraron en ninguna nota de analista. Activos de plataforma de $396B, récord, a un trimestre de medio trillón. Clientes fondeados de 28.7M. Depósitos netos de $71B en doce meses y más de $68B en el año corrido: la meta anual del 20% ya está superada en octubre. Suscriptores Gold de 5.2M, el 40% de los que entraron en el trimestre. ARPU de $200, el más alto de la historia. Casi $1T de volumen en equities, más de 900M de contratos de opciones, margin book de $21.4B. Y event contracts creciendo más de siete veces a 16.4B de contratos y $173M de ingresos: un negocio que hace dos años no existía y ya factura más que crypto.
Récord en ingresos, EBITDA, activos, clientes, equities, opciones, event contracts y margen, y el mercado la castiga 8% porque dos líneas quedaron unos centavos debajo de una hoja de cálculo que nadie en Menlo Park escribió. Esa reacción muestra con precisión qué mide Wall Street y qué no.
II. Siete Centavos
El EPS GAAP incluye una pérdida no realizada de $67M, equivalente a $0.07 por acción, por el ajuste a valor de mercado de Robinhood Ventures Fund I. RVI es el fondo que Robinhood sacó a bolsa en el Q1 para darle acceso retail a compañías privadas. En el Q2, cuando Robinhood desconsolidó ese fondo, el mismo asiento contable produjo una ganancia de $129M, $0.14 por acción, y el EPS salió en $0.62 contra un consenso de $0.44. Wall Street recibió ese regalo sin preguntar de dónde venía. Este trimestre el mismo fondo devolvió la mitad del regalo y Wall Street lo contó como deterioro del negocio.
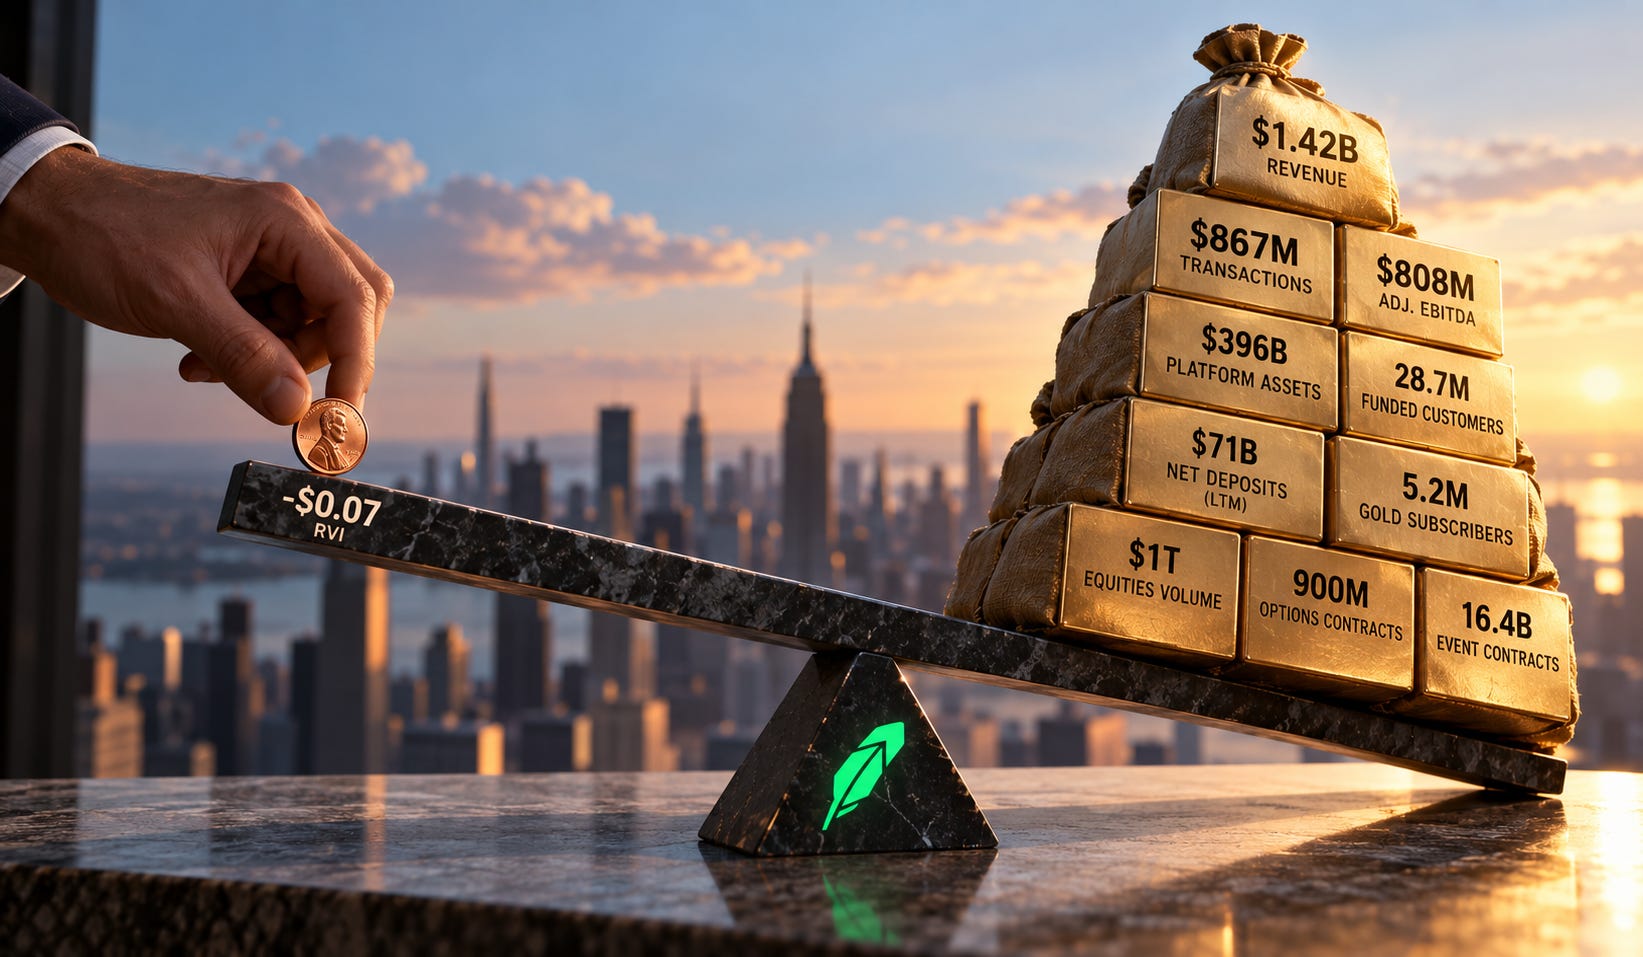
Hagan la cuenta que ningún analista hizo el martes. Sin los $0.07 de RVI, el EPS es $0.58. Sin los demás ítems no operativos, que es lo que hace la métrica ajustada, queda en $0.60, cinco centavos por encima del consenso. Le ganó al mercado por 9%, y sin trucos, porque el EPS ajustado de Robinhood sigue incluyendo la compensación en acciones, a diferencia de casi toda la industria tecnológica. Lo único que deja por fuera es el precio de cotización de un fondo que se mueve con el apetito por activos privados y no tiene nada que ver con cuántas opciones se tradearon en septiembre.
El miss en ingresos es más corto. $30M sobre $1.42B es 2%, y los $30M tienen nombre: crypto. Los ingresos transaccionales de crypto en la app pasaron de $204M en el Q4 de 2025 a $88M este trimestre. La compañía perdió más de $110M trimestrales del motor que el mercado lleva dos años diciendo que es el único que importa, y aun así reportó el trimestre de mayores ingresos de su historia. Crypto es hoy el 8.5% del negocio. En julio de 2025 era el 20%. Este trimestre es la prueba con crypto en un dump: el motor que el mercado más miraba se apagó, y el carro aceleró.
Ustedes ya saben de dónde saco la convicción para leer un ER así: de la fuente, no del titular. Lo escribí en La Tesis Alquilada y lo repetí la semana pasada con el Q3 de Tesla, donde un margen del 2.6% asustó a los analistas mientras el 75% de adopción de FSD pasaba desapercibido en la misma página. Con Robinhood el patrón es idéntico.
III. Catorce Motores
En febrero les conté que Shiv había soltado que Robinhood tenía once líneas de negocio de más de $100M anualizados. En agosto eran trece. Hoy son catorce, y la catorce cuenta la historia completa: Rothera, el exchange propio de prediction markets lanzado con Susquehanna, cruzó los $100M en su primer trimestre completo de operación. Ningún negocio de la compañía había llegado tan rápido.
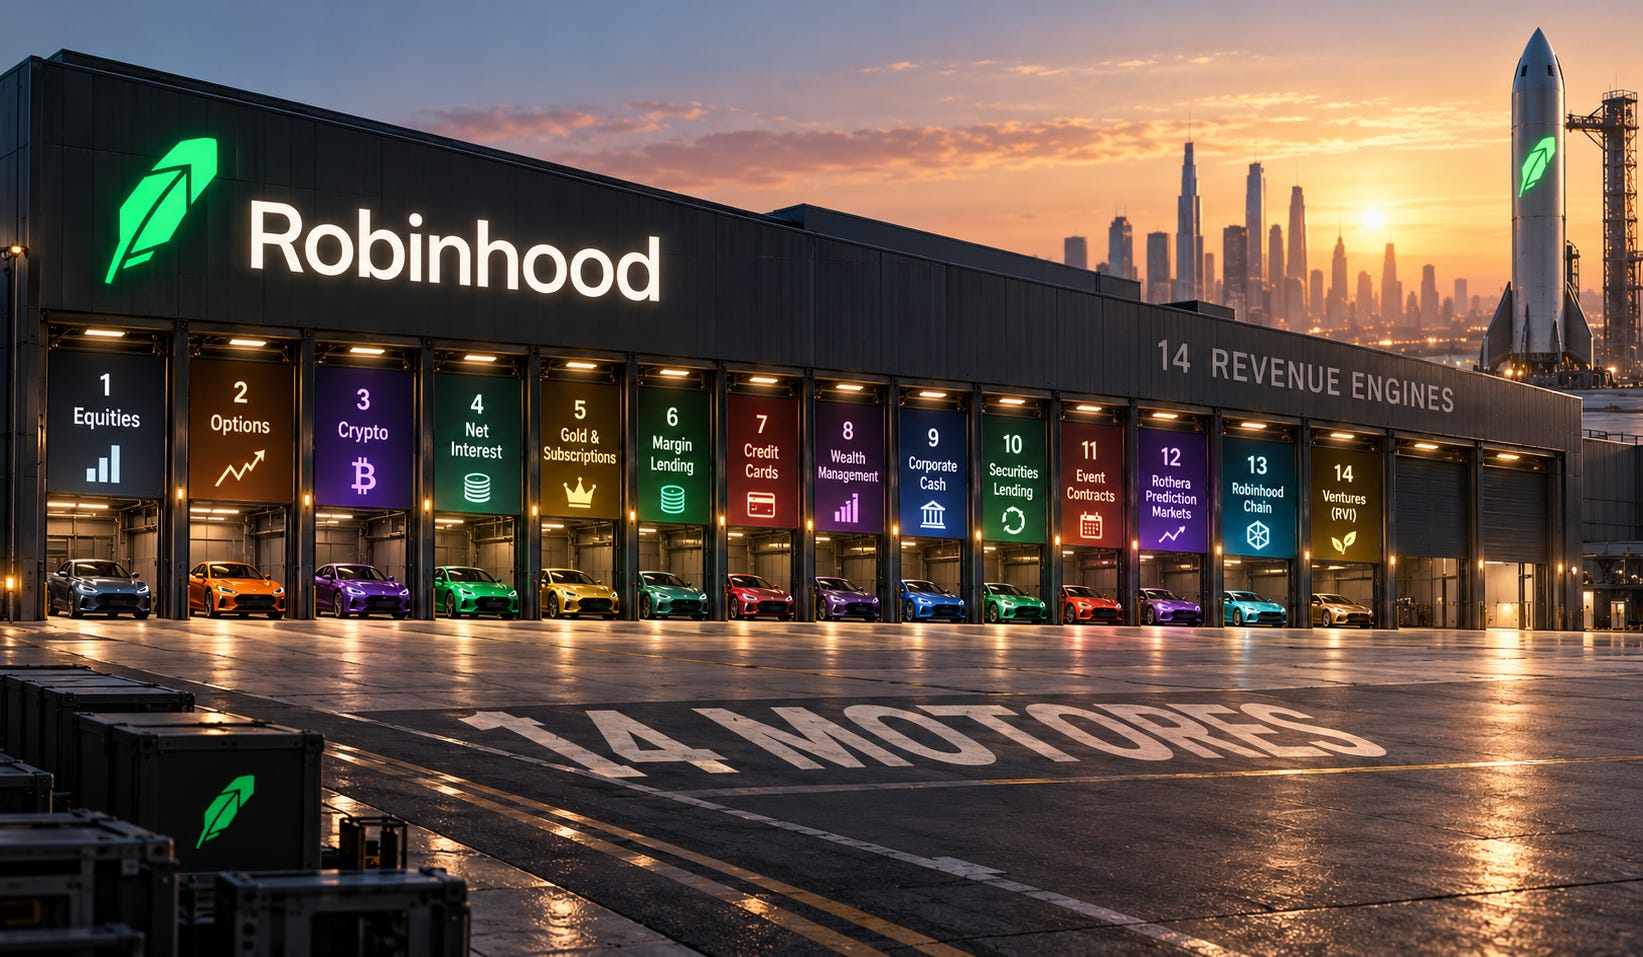
La serie explica por qué sigo long: un negocio de nueve cifras en 2019, tres en 2020, cinco en 2021, seis en 2022, nueve en 2024, once en 2025, catorce en octubre de 2026. Y Robinhood Chain, que Shiv todavía no cuenta como motor porque es prudente, produjo $26M netos en su primer trimestre de mainnet y ya es la chain número cinco del mundo por volumen y por ingresos, con más de $100B de volumen DEX y más de $1B diarios en perps on-chain. Cuando escribí SOLANA vs HOOD con Santiago Roel Santos, la pregunta era si una chain lanzada por un broker podía tener liquidez real. Tres meses después, la respuesta es un motor número quince en camino.
Y miren lo que salió de la fábrica en noventa días, porque el ritmo de shipping es la variable que Wall Street no tiene cómo modelar y la que a mí más me importa. En el Hood Summit de Houston lanzaron diecisiete productos de un tirón. Agentic trading dentro de la app, sin conectar Claude Code ni Codex desde afuera: los clientes ya tienen más de $250M en cuentas agentic que arrancan en cero. Perpetual futures reales, los primeros de un broker en Estados Unidos. Contratos de predicción sobre earnings, para tradear el EPS de cada compañía. Equities 24/7 antes de fin de año. P2P por mensaje de texto, donde el que recibe acepta con Apple Pay sin tener cuenta, y Vlad lo mostró en vivo con una pregunta que el mercado no registró: quién necesita Zelle. Banking, todavía en lanzamiento limitado, ya es el destino número uno de retiros de los clientes de brokerage. Dubái, Singapur, Canadá, más de un millón de clientes internacionales. Todo en un trimestre en que crypto cayó, las tasas cayeron y el securities lending cayó 38%.
Wall Street leyó un income statement con dos líneas débiles. Yo leí una fábrica que, con dos insumos escasos, produjo más que nunca. Lo que viene detrás del paywall es lo que de verdad vale: qué hace Vlad Tenev distinto de todos los demás operadores financieros para que esto pase cada trimestre, por qué los setenta millones de niños del Tesoro son el activo más subvalorado del ER, y por qué el gráfico de free cash flow por acción que circula en X mostrando una caída del 65% es la mejor noticia del reporte si uno sabe leerlo.
Antes de cruzar, una cosa. Muchos me escriben preguntando qué dirían ARIAS FINANCIAL ACADEMY , Nicolas Fernandez , Dario Palacio o yo sobre este ER. Construí algo para eso: Cerebro, un bot de Grok entrenado con el criterio de los más cracks de 10AMPRO, que responde como si estuvieran en el chat, con la tesis y el link al post o al episodio exacto donde la explicamos. Lo bajan en cerebro.10am.pro. Pregúntenle por Robinhood. Ahora sí, el resto.
