


Este es el primer earnings report de Nautilus que cubro, y lo leí como leí el Q3 de Tesla y el Q3 de Robinhood: ER, call, 10-Q, lápiz. Con una diferencia que les debo decir de entrada. Con Tesla llevo años. Con Nautilus llevo cinco semanas y un tris comprado a $0.91 el día en que la caja valía más que la compañía entera. Hoy ese tris vale tres veces lo que pagué y sigue siendo un tris, porque lo que subió fue el precio, no mi entendimiento.
El que me abrió la puerta fue Antonio Linares . Él compró AMD a $4.20, convirtió Nautilus en lo que llama una giga bet de su portafolio y publicó el 28 de octubre el digest del trimestre con la frase que organiza este artículo: lo difícil se resuelve una vez. Yo todavía estoy sumando las horas. Pero este ER tiene un dato que cambia de categoría la pregunta que hice en ¿El Próximo 100x?. Vamos por partes, y esta vez con dibujos.
I. La Foto que Vio Wall Street
Los números del titular son pequeños y hay que decirlos sin vergüenza. Ingresos de $234K, 23% más que los $190K del Q2. Gastos operativos de $16.9M, 10% arriba del año anterior: $10.2M en I+D y $6.8M en gastos generales. Pérdida neta de $15.6M, $0.12 por acción. Caja e inversiones de $114.3M, $14.9M menos que en junio. El consenso esperaba una pérdida de $0.14 e ingresos de $206K; la compañía le ganó en las dos líneas, y la acción, que había subido 92% en octubre hasta tocar $3.42, cerró el viernes en $2.73 después de caer 13% en un día. Roth Capital subió su precio objetivo de $3.50 a $4.00 esa misma semana.
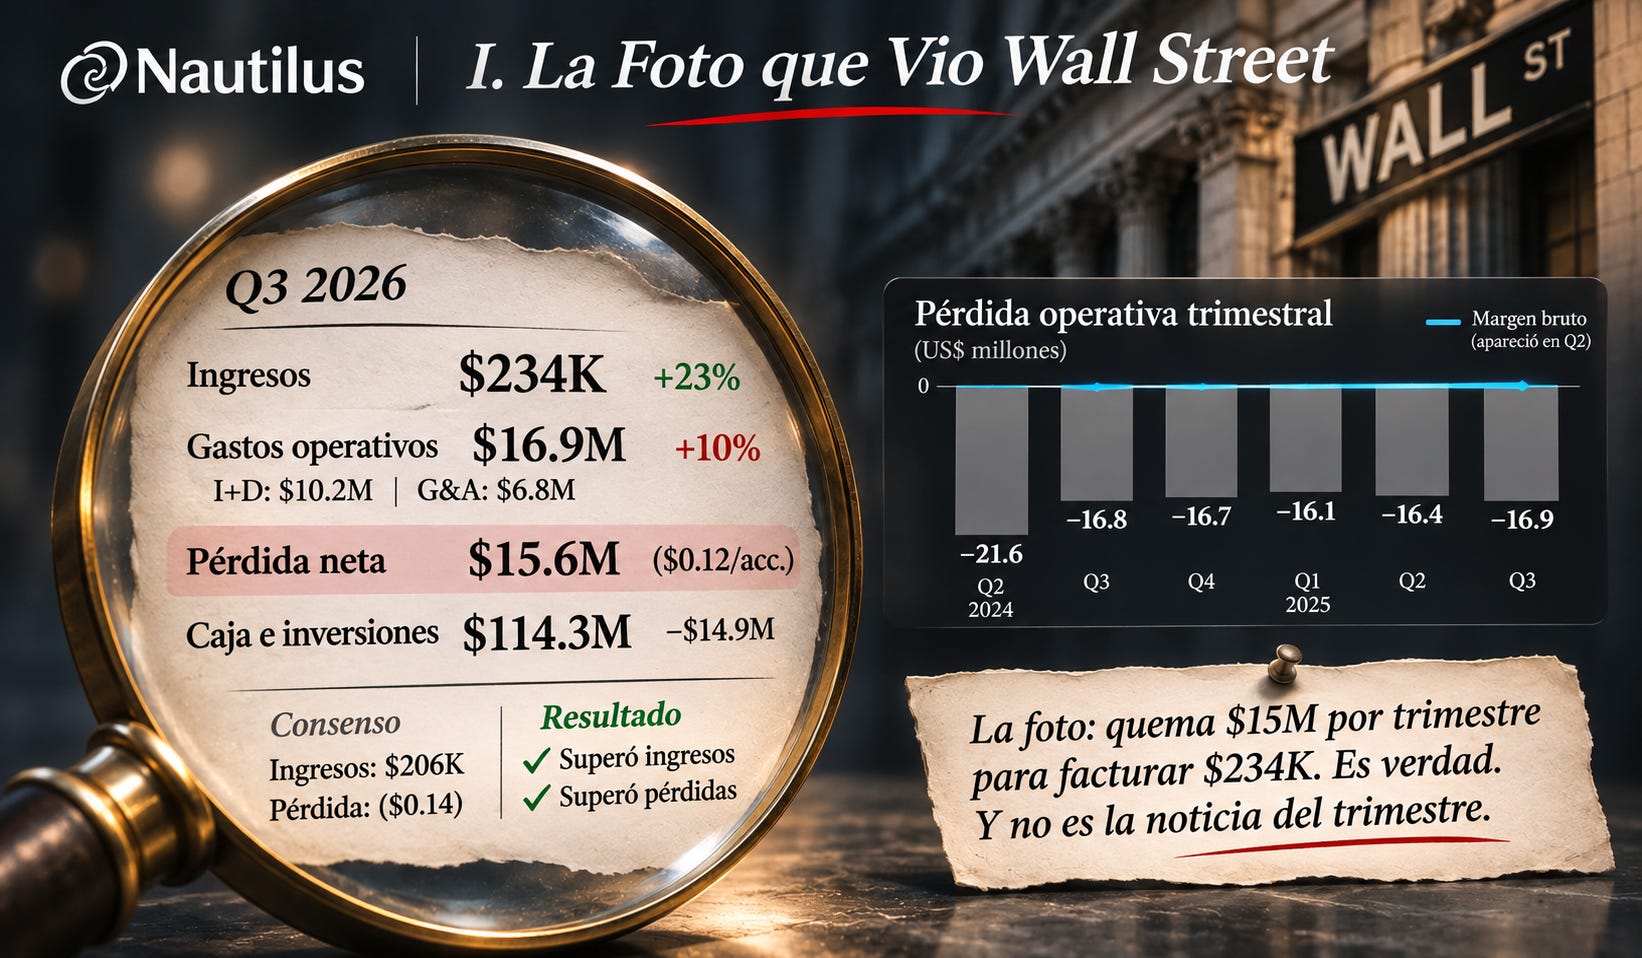
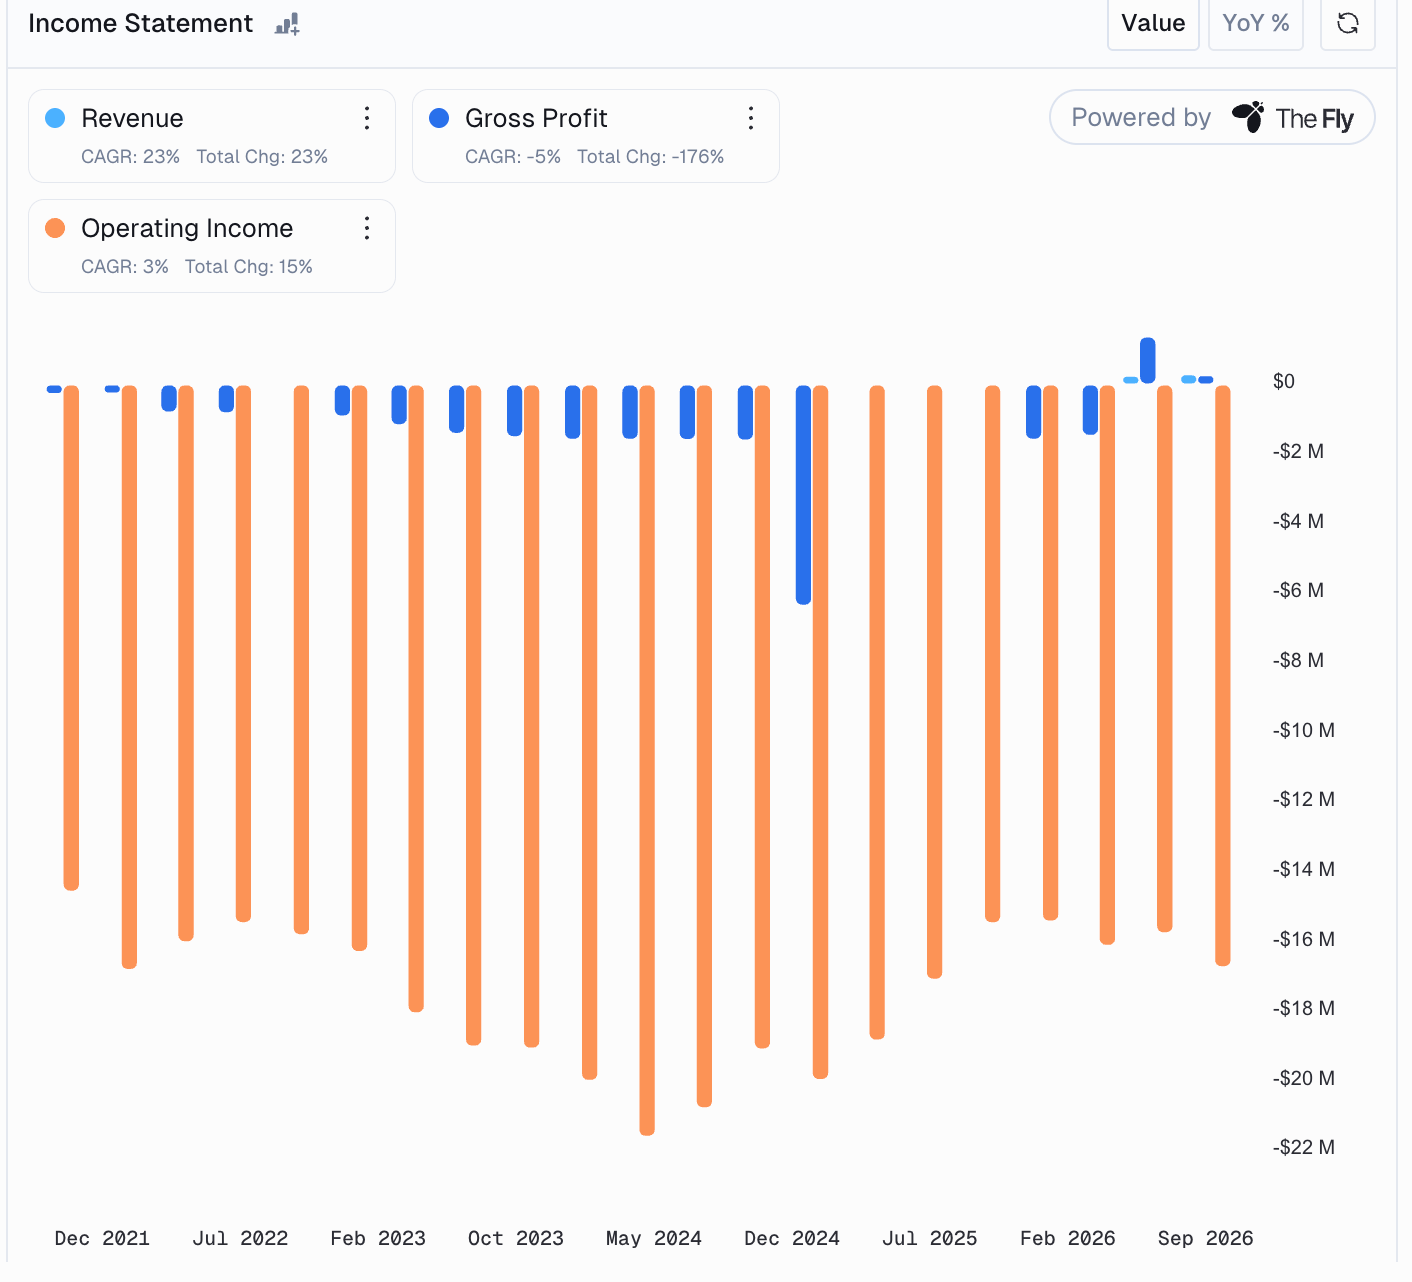
Léanlo con el lente correcto. Una pre-revenue no se mide por el income statement, porque su income statement es siempre el mismo: cero arriba y $15M de pérdida abajo. Se mide por las fechas y por lo que pasa entre una fecha y la siguiente. El gráfico que vale la pena mirar es el de la pérdida operativa: tocó fondo a mediados de 2024, cerca de $21.6M por trimestre, y lleva seis trimestres entre $16M y $17M, como un metrónomo, mientras el margen bruto apareció en el Q2 por primera vez. Es una línea azul de un milímetro sobre el cero, pero existe.
Eso es lo que Wall Street vio: una compañía que quema $15M por trimestre para facturar $234K, con una ronda anunciada para antes de mediados de 2027. Todo eso es verdad. Y ninguna de esas cifras es la noticia del trimestre.
II. Un Año en Vez de Cinco
La noticia está en una tabla del call que ningún titular recogió, y para leerla hay que entender una sola palabra: CV, coeficiente de variación.
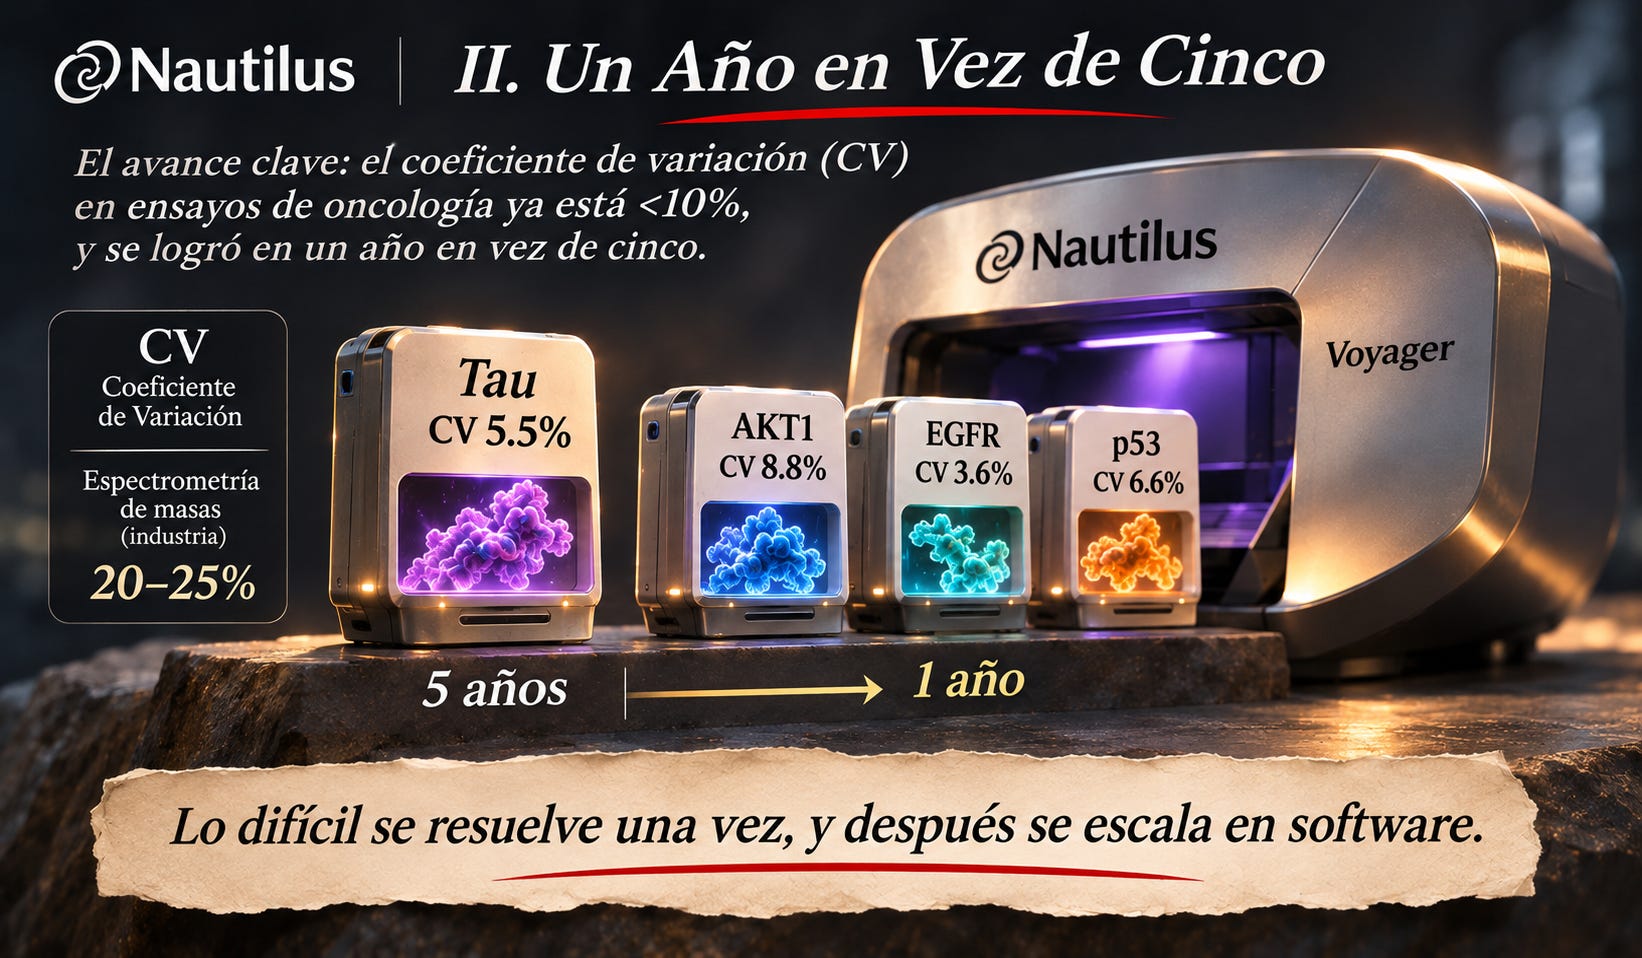
Imaginen que pesan la misma manzana diez veces y la balanza les dice un kilo, 1.3 kilos, 0.7 kilos. Ustedes no saben cuánto pesa la manzana. Esa dispersión entre lecturas de la misma cosa es el CV. En proteómica, la balanza de la industria durante cuarenta años fue la espectrometría de masas, con un CV típico entre 20% y 25%. Cuando el error es un cuarto de la medida, uno ve que una proteína subió mucho o bajó mucho, pero no ve el 10% que separa a un paciente que responde al tratamiento de uno que no.
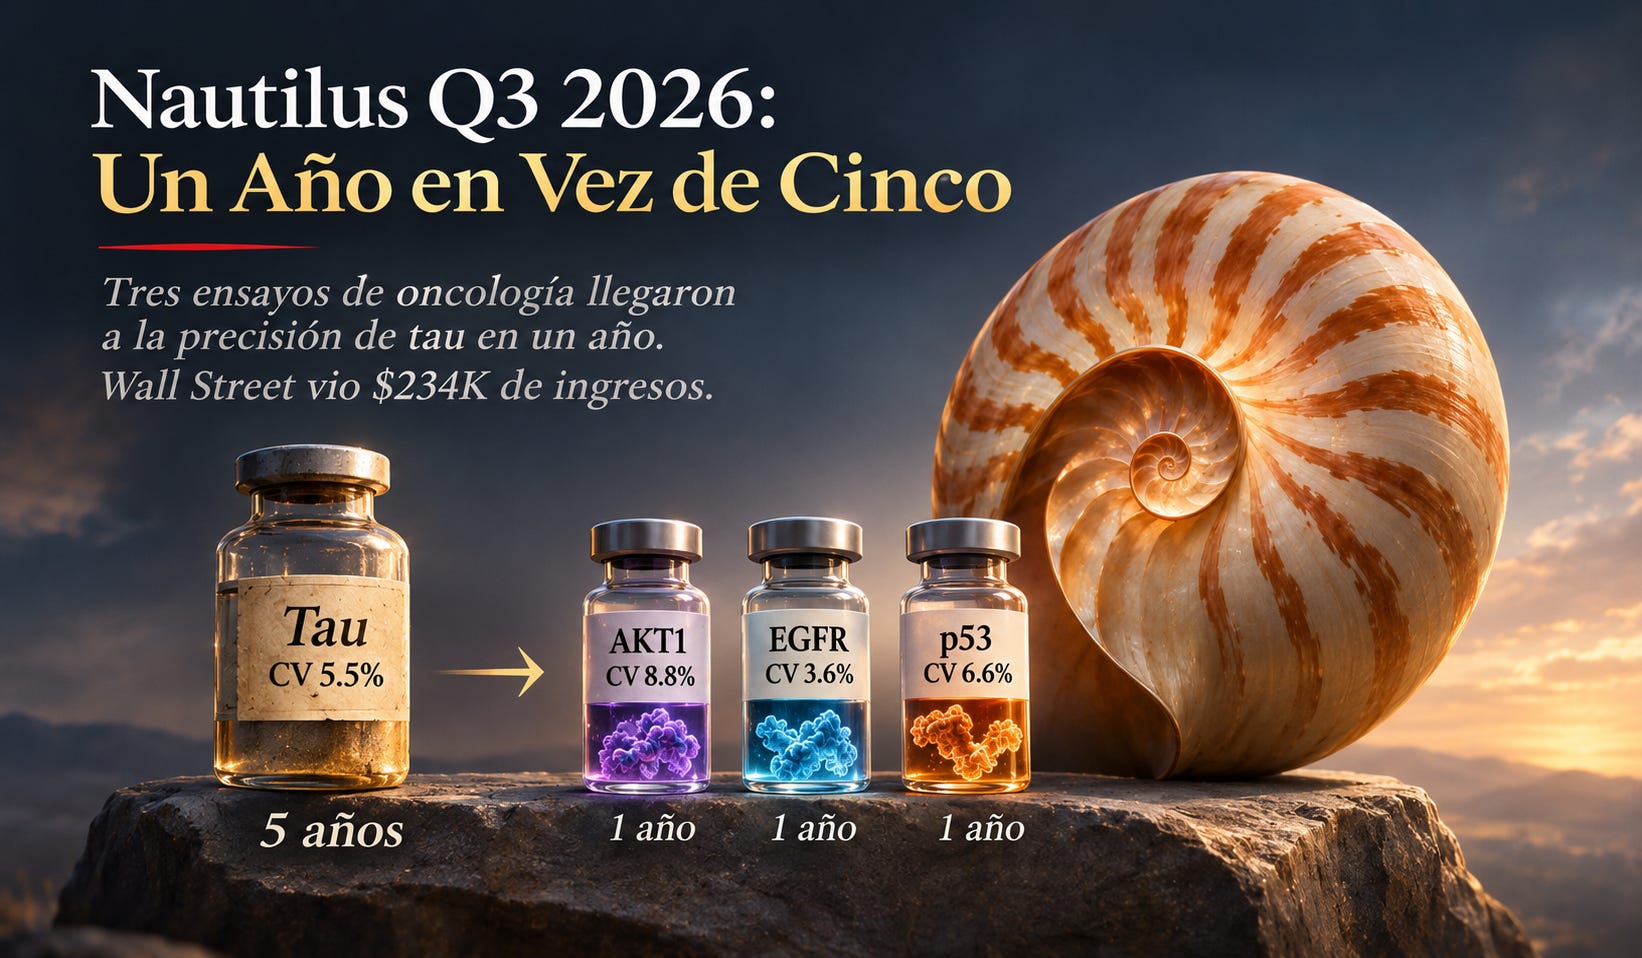
El ensayo de tau, el de la proteína del Alzheimer que Nautilus publicó en Nature Methods en septiembre, tiene un CV mediano de 5.5%. Tardó cerca de cinco años en llegar ahí. Lo que la compañía mostró en el call es que los tres ensayos siguientes, los de oncología, ya están en el mismo rango: AKT1 en 8.8%, EGFR en 3.6%, p53 en 6.6%, todos debajo del 10% que se pusieron como meta. Y los tres tardaron alrededor de un año cada uno.
Cinco años, después uno. Esa pendiente vale más que cualquier cifra del balance. Con un objeto de la casa: el Voyager es la impresora y cada ensayo es un cartucho. El cartucho de tau tardó cinco años porque hubo que inventar la impresora. Los de oncología tardaron un año porque la impresora ya existía. Los que vienen, inmunología, cardiología, alfa-sinucleína para Parkinson con plata de la Michael J. Fox Foundation, van a tardar meses, y cada uno se instala como un consumible en cada impresora ya vendida. Es el algoritmo de Hardcore Principles: lo caro se resuelve una vez, y después se escala en software. Esa es la economía de Nvidia aplicada a la biología, y la razón por la que la pregunta del 100x no es un chiste.
III. Lo que Lilly No Puede Comprar
Esta semana también reportó Eli Lilly, y las cifras son de otro planeta: ingresos de $24.4B, 39% arriba, guía anual subida a $91B–$92B, $4.2B de I+D en un solo trimestre, y una fase 3 en la que retatrutide le ganó a Ozempic cara a cara. Lilly fue la primera farmacéutica en valer $1T, opera un cluster de 1,016 GPUs Blackwell Ultra, firmó con Insilico hasta $2.75B y tiene a Isomorphic diseñándole moléculas. Lo que viene de la farma tradicional con inteligencia artificial encima va a ser enorme.
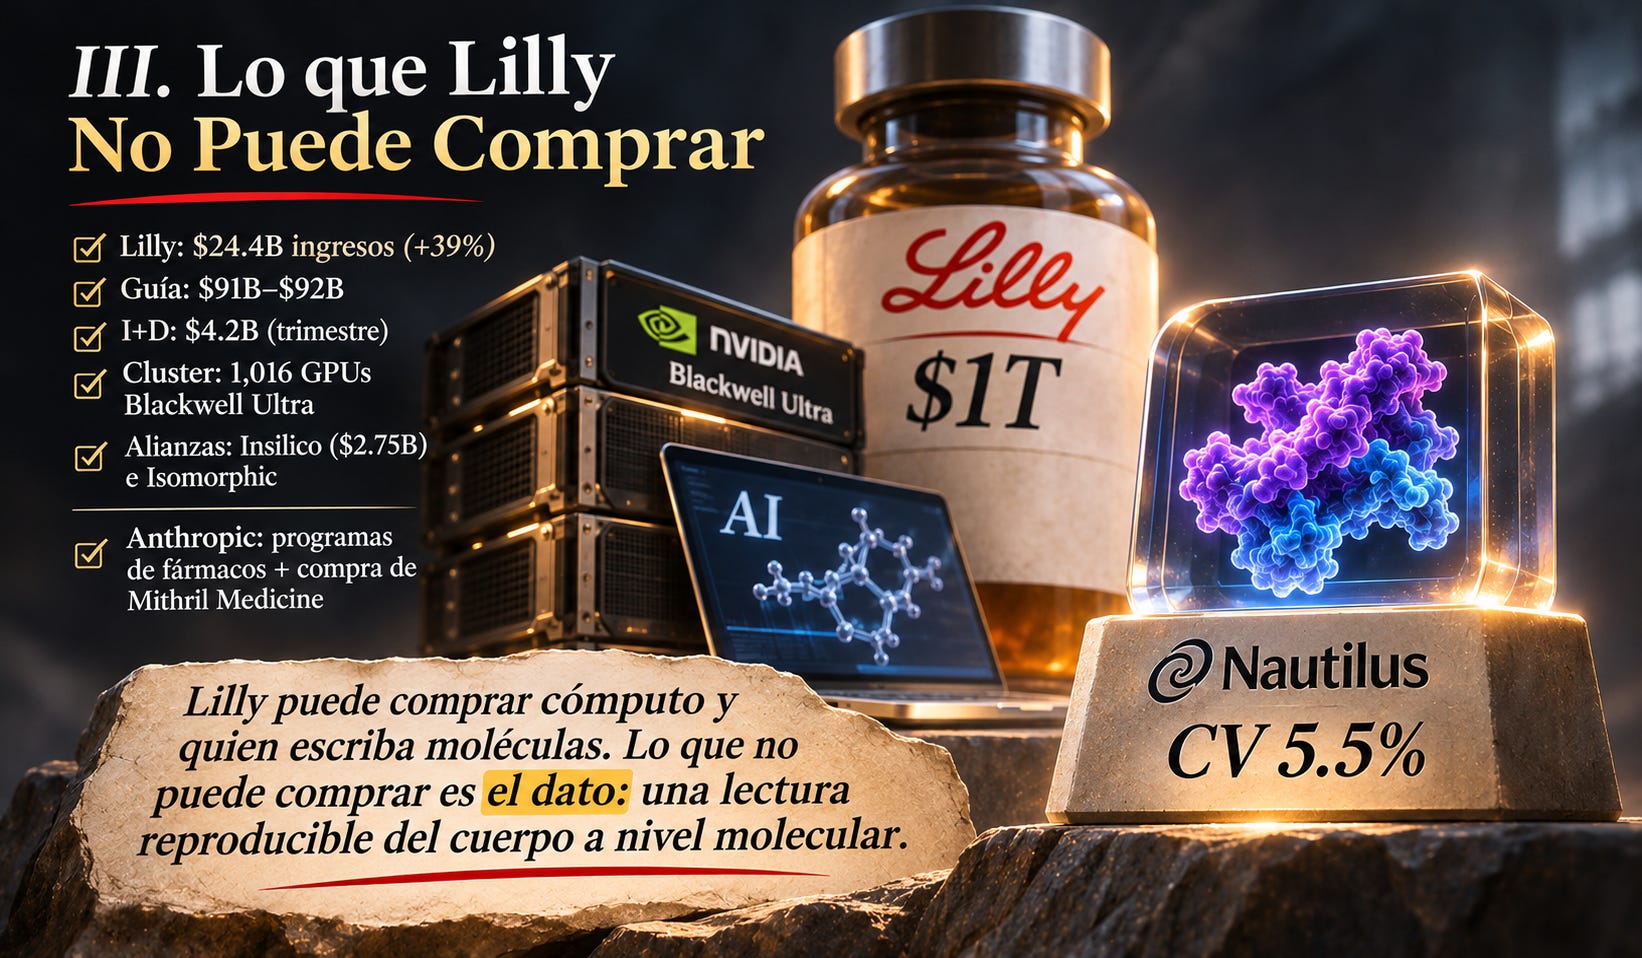
Pero fíjense en qué hacen todas esas herramientas. Escriben. Y el 27 de octubre Anthropic anunció programas propios de fármacos, seis socios entre ellos Bristol Myers Squibb, y la compra de Mithril Medicine, una biotech de una sola persona que usó Claude para coordinar once laboratorios y llevar un anticuerpo de la idea a ratones en menos de dieciocho meses. Lo escribí en octubre: el exceso de cómputo va a biología. Todos están escribiendo.
Y acá está la frase del call que vale el trimestre entero. Un analista de Guggenheim le preguntó a Sujal Patel dónde encaja Nautilus en la ola de AI en biología. Su respuesta fue que el training set que los frontier models necesitan para aprender biología funcional todavía no existe, porque las dos tecnologías con las que el mundo ha leído proteínas, la espectrometría de masas y los paneles de afinidad, no se ponen de acuerdo entre ellas: sus lecturas difieren con CVs de 20%, 30%, hasta 40%. Vuelvan a la manzana. Si dos balanzas les dan pesos que difieren un 40%, no hay modelo que aprenda a predecir cuánto va a pesar la manzana mañana.
Ese es el unlock. Lilly puede comprar cómputo, puede comprar Insilico, puede comprar a quien quiera que escriba moléculas. Lo que no puede comprar, porque no existe en ningún catálogo, es una lectura reproducible del estado real del cuerpo a nivel de molécula individual, con cada modificación resuelta sobre la misma proteína. Eso es lo que un CV de 5.5% significa, y por ahora hay una sola máquina en el mundo que lo produce. Cuando el cuello de botella de la AI en biología deja de ser el cómputo y pasa a ser el dato, la asimetría se mueve del que escribe al que lee.
Lo que viene detrás del paywall es lo que me hizo abrir mi broker a $0.91: el gemelo digital explicado como se lo explicaría a mi mamá, con la frase de Parag Mallick sobre por qué fallan los ensayos clínicos; la sufridera con sus cifras exactas, la ronda y el ATM que renovaron en septiembre; las fechas de 2027 una por una con la decisión del 10-Q que las hace creíbles; y lo que voy a hacer con un tris que ya hizo 3x.
Antes de cruzar, una cosa. Muchos me escriben preguntando qué dirían ARIAS FINANCIAL ACADEMY , Camilo Botero , Dario Palacio o yo sobre un ER como este, y no siempre alcanzo a contestar en el chat. Construí algo para eso: Cerebro, un bot de Grok entrenado con el criterio de los más cracks de 10AMPRO, que responde como si estuvieran en el chat, con la tesis y el link al post o al episodio exacto donde la explicamos. Lo bajan en cerebro.10am.pro. Pregúntenle por Nautilus. Ahora sí, el resto.
