


I. 48 Días
Hagan la cuenta conmigo, porque yo la hice tres veces antes de creerla.
El 18 de septiembre de 2024, la Reserva Federal recortó su tasa en 50 puntos básicos. Un recorte doble, de los que se reservan para emergencias. El core CPI —la inflación sin comida ni energía, la que la Fed dice mirar— estaba en 3.2%. Faltaban 48 días para la elección presidencial del 5 de noviembre.
El miércoles pasado, 16 de septiembre de 2026, la misma institución subió su tasa en 25 puntos básicos. Votación de 12 a 0. Primera alza desde julio de 2023. El core CPI de agosto había salido cinco días antes en 2.4%, el nivel más bajo desde marzo de 2021. Faltaban 48 días para los midterms del 3 de noviembre.
Recorte de 50 con el core en 3.2%. Alza de 25 con el core en 2.4%. A la misma distancia exacta de la urna.
Antes de que alguien me lo escriba en los comentarios, les doy yo mismo el contraargumento. El headline —la inflación completa, con gasolina y todo— está hoy en 3.4%, y en septiembre de 2024 estaba en 2.5%. La tasa real de la Fed en 2024 rondaba 3%; hoy, medida contra el headline, está cerca de cero. Con esos dos números cualquier gobernador se defiende en una rueda de prensa, y Kevin Warsh se defendió bien.
Pero miren qué hay adentro de la diferencia entre 2.4% y 3.4%. Hay gasolina 27% arriba en doce meses. Hay un diésel que pasó de $3.81 a $6.29 el galón desde la víspera de la guerra con Irán. Hay energía, y nada más que energía: un supply shock que ninguna tasa de interés puede resolver, porque la Fed no perfora pozos ni reabre estrechos. Entonces la pregunta deja de ser por qué subió la Fed y pasa a ser la que de verdad importa: por qué sube la energía, quién la está subiendo, y por qué justo ahora.
Este artículo es mi intento de responderla. No para decirles por quién votar en un país donde la mayoría de ustedes no vota, sino para que la próxima vez que vean un titular sobre refinerías rusas, aranceles canadienses o el fin del mundo por inteligencia artificial, miren primero el calendario.
II. El Premio
Los midterms son las elecciones legislativas que Estados Unidos celebra a mitad de cada período presidencial. El 3 de noviembre se renuevan las 435 curules de la Cámara de Representantes, 35 de los 100 puestos del Senado y 36 gobernaciones. El presidente no está en el tarjetón, pero es el único tema. Hoy los republicanos tienen el Senado 53 a 47 y la Cámara por un margen mínimo. De los 35 puestos de Senado en juego, ellos defienden 22.
Desde la Segunda Guerra Mundial, el partido del presidente ha perdido curules en la Cámara en todos los midterms menos dos: 1998 y 2002. El votante americano usa esta elección para castigar, y casi siempre encuentra motivo.
Lo que cambia esta vez es el tamaño del premio. Perder la Cámara es entregar el poder de citación, las comisiones de investigación, el presupuesto y la llave del impeachment. Es convertir a Trump en un lame duck a dos años del final y poner en revisión todo lo que hemos documentado aquí: el expensing del 100% que está financiando las fábricas, la desregulación energética, el marco para activos digitales, la política de AI. El propio Bessent lo reconoció hace unos días en un conversatorio en SMU, en Dallas, cuando dijo que preferiría no tramitar su plan de consolidación fiscal en un Congreso de lame duck si los demócratas recuperan una o las dos cámaras. Cuando el hombre que administra la caja habla así en público, el riesgo es real.
Los mercados predictivos ya dieron su veredicto. Polymarket cotiza hoy la barrida demócrata en 60%, Senado republicano con Cámara demócrata en 31%, y barrida republicana en 11%. La aprobación de Trump está entre 33% y 40% según quién pregunte, y el generic ballot favorece a los demócratas por siete a nueve puntos.
Guarden esos números. Al final les voy a explicar por qué creo que ese 11% está mal puesto. Pero primero necesito que entiendan que esta elección no se está jugando en Ohio ni en Maine. Se está jugando en Novorossiysk, en Ottawa, en Yanbu, en un edificio de mármol en Washington y en un banco de parque en San Francisco.
III. Grand Central al Mediodía
En 1960, Thomas Schelling —que décadas después ganaría el Nobel de Economía— les planteó a sus estudiantes un problema que parece un chiste. Mañana tienen que encontrarse con un desconocido en Nueva York. No pueden comunicarse. No saben dónde ni a qué hora. ¿A dónde van?
La mayoría respondió lo mismo: Grand Central, a las doce del mediodía. Nadie coordinó. Era el punto más obvio para todos, y cada uno sabía que el otro también lo sabía. Schelling lo llamó punto focal, y con eso explicó algo que la teoría de juegos clásica no podía: cómo actores que no se hablan terminan moviéndose como si se hubieran puesto de acuerdo.
El 3 de noviembre de 2026 es el Grand Central de la geopolítica.
Piénsenlo desde la silla de cada jugador. Si ustedes son el régimen de Teherán, con el bloqueo naval encima y cero exportaciones desde julio, su única carta es aguantar hasta que el Congreso americano cambie de manos. Si son el primer ministro de Canadá, con aranceles de 50% sobre $20B de sus exportaciones, su mejor palanca no está en la mesa de negociación sino en Wisconsin. Si son un gobierno europeo que lleva cuatro años apostado a la guerra en Ucrania, un Trump debilitado es la diferencia entre sostener la apuesta o liquidarla. Si son un laboratorio de AI que necesita reglas que sus competidores más chicos no puedan pagar, un Congreso demócrata es su mejor cliente. Si son Beijing, cada data center que no se construye en Indiana es ventaja gratis.
Ninguno necesita llamar al otro. Todos leen el mismo calendario. Todos saben que el precio de la gasolina decide elecciones americanas desde el embargo de 1973. Y todos saben que los demás lo saben.
Aquí hay una distinción que me ha costado peleas en X. Cuando escribí El Final Boss: The City of London y después El Modelo de Negocio del Caos, muchos leyeron “City of London” y se imaginaron un salón con señores de sombrero moviendo fichas. No es eso, o por lo menos no necesita serlo. Es un ecosistema de intereses —el mercado donde se forma el precio del Brent, el seguro marítimo que se escribe en Lloyd’s, la tubería del eurodólar que les describí en Cuando el Perro Grande Bosteza— que pierde plata, poder y relevancia con cada pieza de la agenda que Bessent está ejecutando. Un ecosistema no conspira. Optimiza. Y cuando todos sus miembros optimizan contra la misma fecha, el resultado visto desde afuera es indistinguible de un plan.
Lo que sigue se los presento entonces como lo que es: una hipótesis de trabajo sostenida por hechos públicos, no un expediente con sellos. Pero los hechos son tozudos, y uno de los jugadores tuvo la cortesía de confesarlo frente a una cámara.
De todo esto vamos a hablar en el Día D, el 14 de octubre en el Auditorio Fundadores de EAFIT, en Medellín: veinte días antes de la elección y con el dato de GDP todavía por salir. Vamos a estar con Santiago Roel Santos, Andre Joffroy y Joe McCann desarmando cómo se posiciona un portafolio para los dos escenarios. El cupón para alphas está al final.
Ahora sí: la ministra que lo dijo en voz alta, el diésel que Estados Unidos no importa pero sí paga, la semana en que el miedo a la AI se volvió plataforma electoral, y la ruta por la que Trump puede ganar una elección que el mercado ya dio por perdida.
IV. El Martes Después de Labor Day
El 25 de agosto, Canadá anunció aranceles de represalia sobre unos $20B de productos americanos. Lo inusual fue la franqueza. Mélanie Joly, la ministra de Industria, explicó que estaban escogiendo productos para golpear estados específicos y que lo hacían de forma “inteligente y estratégica” para aplicar presión política. The Wall Street Journal reportó que el paquete se diseñó para que le doliera a Trump y a su partido de cara a noviembre.
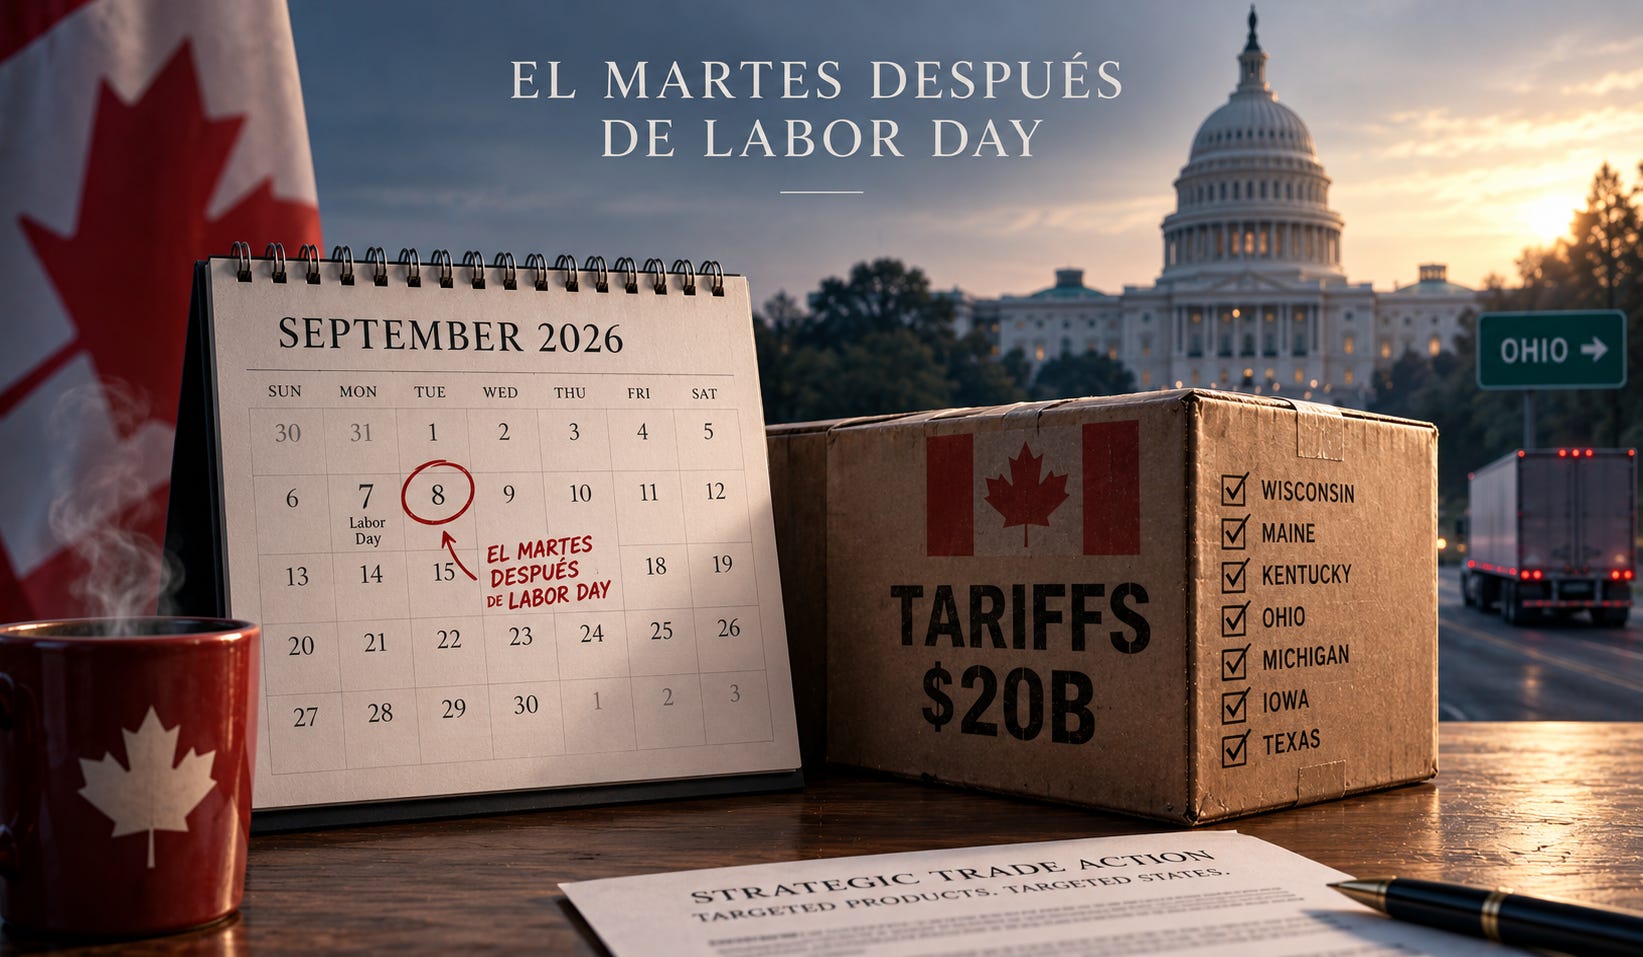
La lista tiene más de seiscientas partidas y leída sin contexto parece escrita por un borracho: queso procesado, mariscos, lavadoras, consolas de video. Leída con el mapa del Senado al lado es relojería. Queso de Wisconsin. Mariscos de Maine. Electrodomésticos de Kentucky. Y relaciones comerciales profundas con Ohio, Michigan, Iowa y Texas, que son exactamente las carreras que deciden el Senado.
El detalle que a mí me detuvo fue otro. Al anunciar la fecha de entrada en vigor, Mark Carney no dijo “8 de septiembre”. Dijo “el martes después de Labor Day”. Es el día en que por tradición arranca la campaña de otoño. El primer ministro de un país extranjero sincronizó su política comercial con el calendario electoral del vecino, y quiso que se notara.
Ahora repasen la hoja de vida. Trece años en Goldman Sachs. Gobernador del Banco de Canadá. Y entre 2013 y 2020, gobernador del Banco de Inglaterra: el primer extranjero en más de tres siglos en dirigir la institución que queda a unas cuadras de la catedral. No les estoy vendiendo una teoría. Les estoy leyendo un currículum. Imaginen el escándalo si la frase de Joly la hubiera dicho un ministro ruso.
V. El Diésel que Estados Unidos No Importa
El 13 de septiembre, de visita en Irlanda, Trump le pidió públicamente a Zelensky que dejara de atacar la infraestructura de diésel rusa. La reacción fue la previsible: que estaba protegiendo a Putin, que Estados Unidos no le compra una gota a Rusia desde 2022.
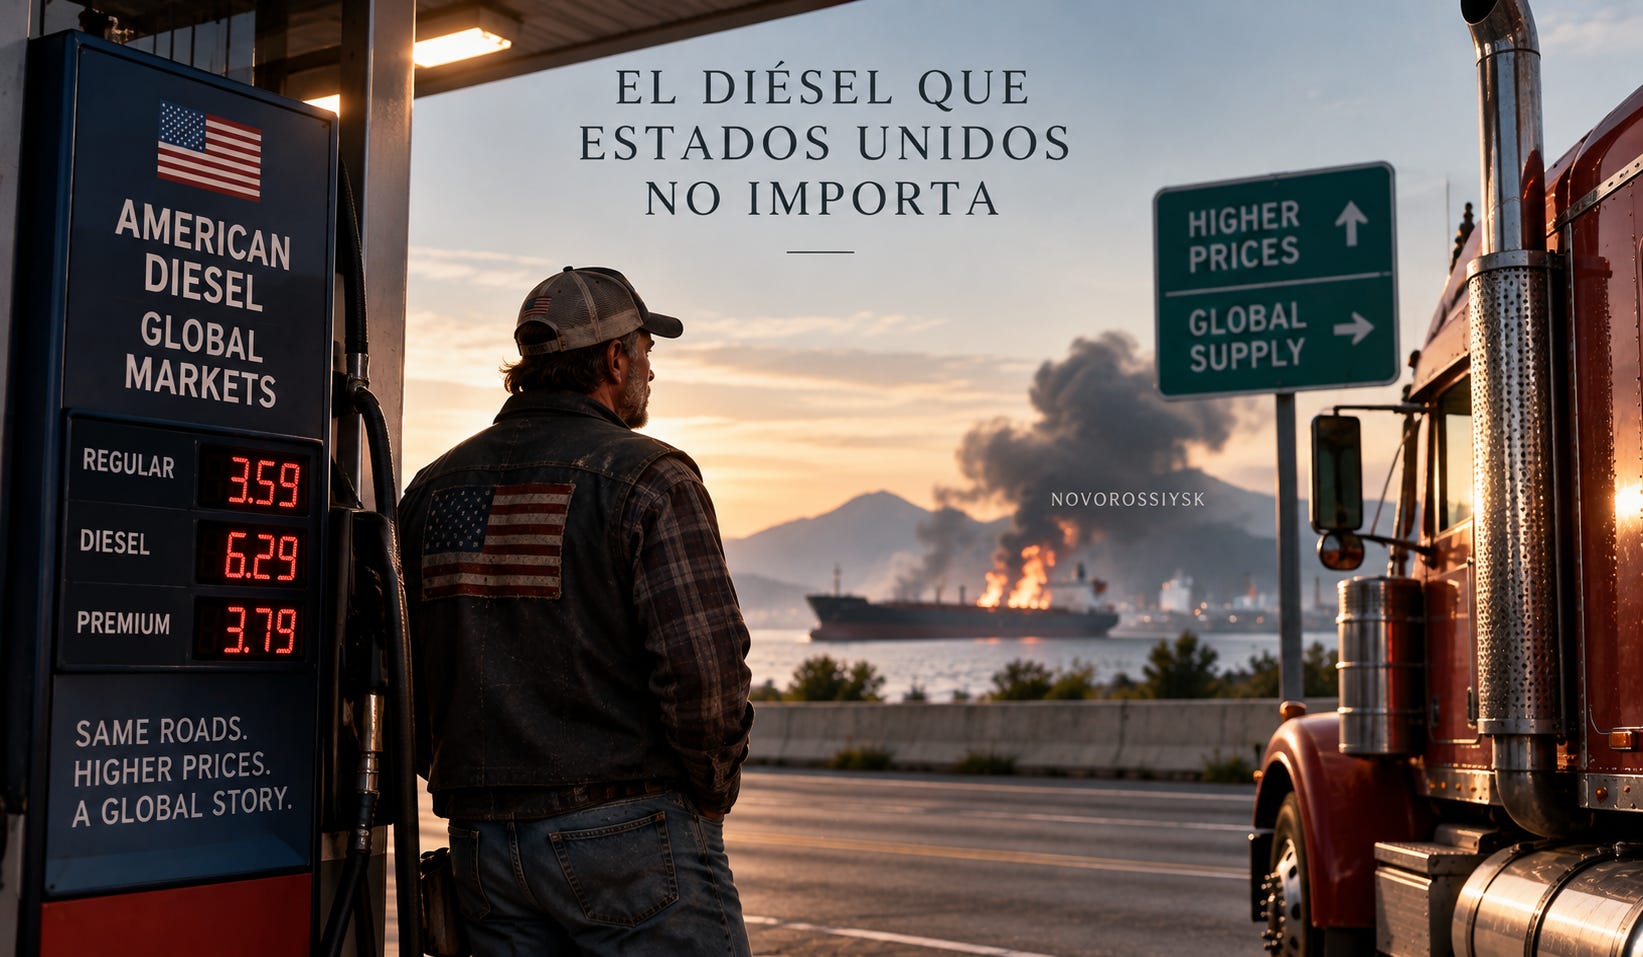
PolitiFact, que no es precisamente un medio trumpista, les preguntó a los analistas de energía. Conclusión: el argumento le conviene a Trump, y además es correcto.
La mecánica la entendemos mejor los colombianos que un analista de Manhattan, porque en septiembre de 2024 un alza del ACPM nos paralizó el país en cuestión de días. El diésel no es un combustible; es el costo de mover todo lo demás. Y es un mercado global. Antes de la guerra, Rusia y Medio Oriente ponían 29% del diésel que viaja por mar. En agosto los drones ucranianos cerraron la terminal de Novorossiysk nueve días seguidos, y Rusia terminó importando combustible de Corea del Sur. Ese hueco lo llenan las refinerías americanas, que ya operan a 97% de capacidad y exportan aunque el precio interno se dispare. El camionero de Ohio compite en una subasta contra el mundo entero. Patrick De Haan, de GasBuddy, estima que entre 60% y 65% del alza reciente del diésel viene de los ataques ucranianos, y solo el resto de Hormuz.
Relean eso. El país que produce más petróleo que nadie en la historia está pagando el diésel más caro de su historia por una guerra que ya no financia.
Cuidado con las etiquetas. No tengo evidencia de que alguien le haya ordenado a Kiev apuntarle al diésel pensando en Ohio, y Ucrania tiene su propia lógica militar para golpear la caja de Moscú. Lo que sí es un hecho es quién sostiene esa capacidad: desde que Washington dejó de girar cheques, la plata y buena parte del armamento de largo alcance son europeos, con Londres en primera fila. Y es un hecho que ninguna de esas capitales tiene el menor incentivo para pedirle a Zelensky que pare antes del 3 de noviembre. En teoría de juegos eso no se llama conspiración. Se llama equilibrio.
Sumen el eslabón que ya les describí en marzo: el precio no se forma en Texas. Se forma en el contrato de Brent, que se negocia en Londres. Producir más de 13 millones de barriles diarios sirve de poco si el precio lo pone otra mesa.
VI. Irán Juega con el Reloj
La otra parte del shock tiene un patrón que Victor Davis Hanson resumió esta semana en tres verbos: demorar, negociar, atacar.
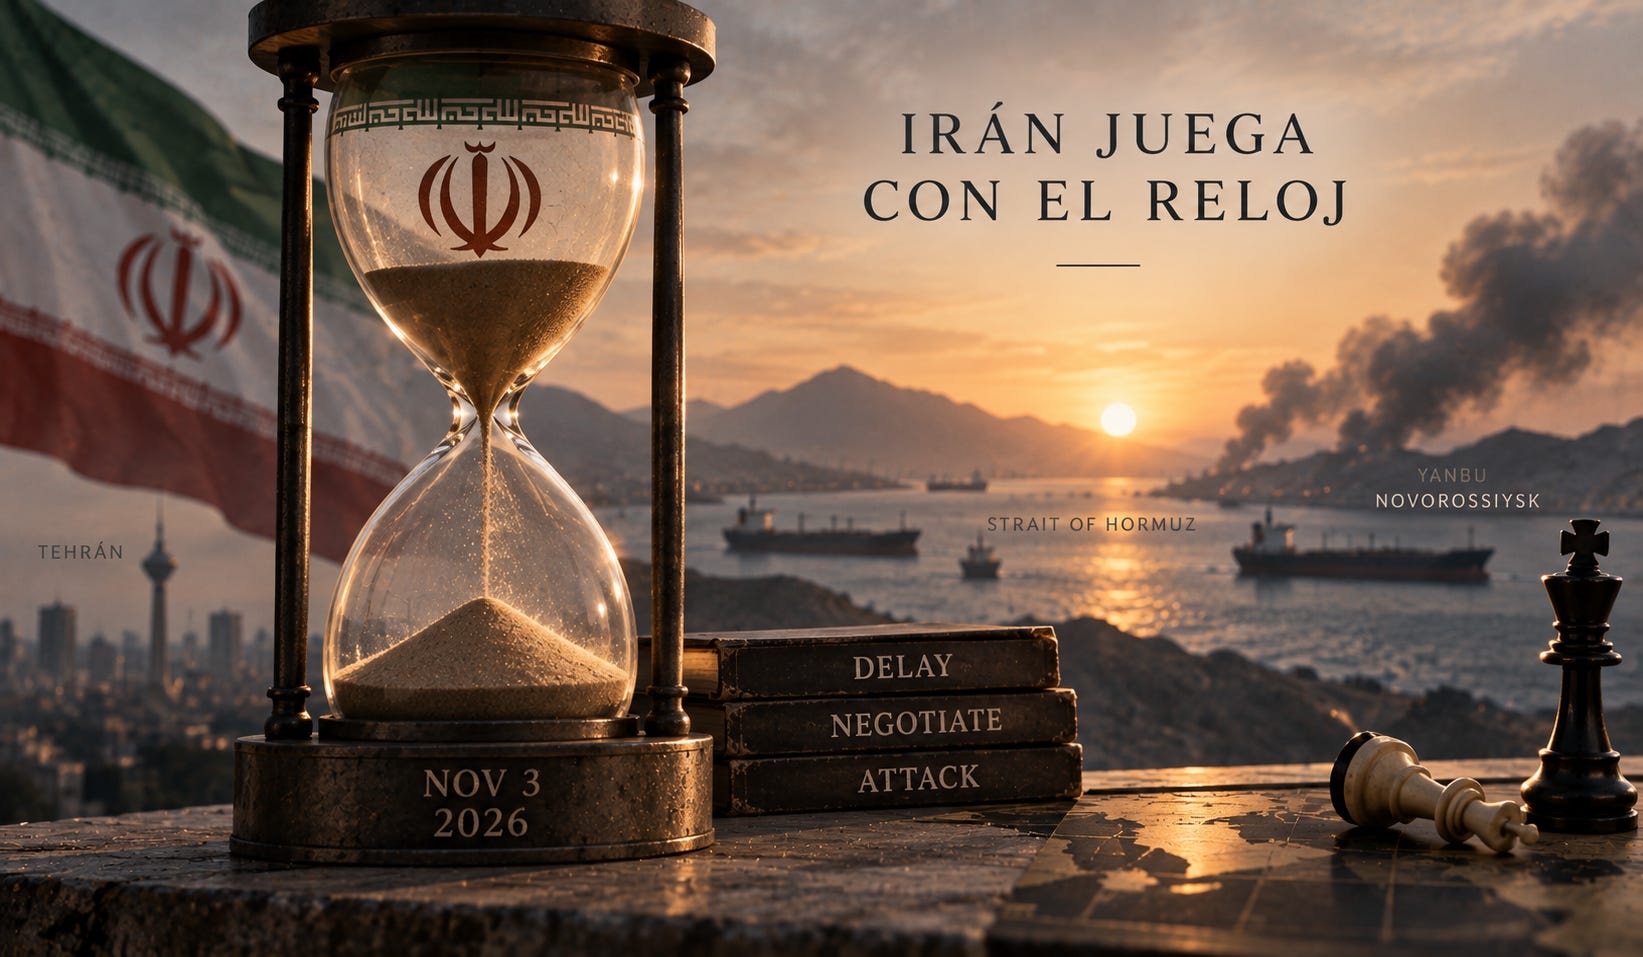
Miren la secuencia. Guerra desde el 28 de febrero. Cese al fuego el 7 de abril. Bloqueo naval el 13. Memorando firmado el 17 de junio. Colapso el 8 de julio. Bloqueo reimpuesto el 14. Cada ciclo compra seis u ocho semanas y acerca el calendario a noviembre. Teherán no necesita ganar la guerra. Necesita que dure hasta el 3.
Y sin embargo, en el terreno, el asunto está casi definido. Robin J Brooks publicó el 13 de septiembre el análisis más sobrio que he leído sobre el ataque al oleoducto saudí Este-Oeste, el que disparó el Brent desde los $90. El ataque salió de Irak, no de los hutíes: Irán tuvo que orquestarlo directamente. El puerto de Yanbu tiene almacenamiento para cubrir la semana de reparaciones, así que el Brent está unos $10 por encima de donde debería. Y lo más importante: desde el 14 de julio las exportaciones iraníes son cero, mientras las de los aliados del Golfo van camino a duplicarse en dos meses. Irán está perdiendo el control del estrecho. El supply shock se está desvaneciendo, no agravando.
Por eso Hanson espera una sorpresa de octubre entre el 15 de octubre y el día de la elección: una andanada de misiles contra los estados del Golfo, diseñada no para cambiar la guerra sino para cambiar un titular. Es su pronóstico, no el mío. Pero es lo que haría un jugador racional al que le queda una sola carta y conoce la fecha exacta en que vence.
VII. Doce a Cero
Ahora vuelvan al edificio de mármol.
El diésel entra al headline. El headline entra al comunicado de la Fed. Y la Fed sube tasas contra un shock que sus propios manuales dicen que no se combate con tasas. Bessent lo recordó en CNBC dos semanas antes: la Fed no suele subir frente a un shock de oferta hasta ver efectos de segunda ronda. Con salarios creciendo 3.1% y el core en mínimos de cinco años, esos efectos no aparecen.
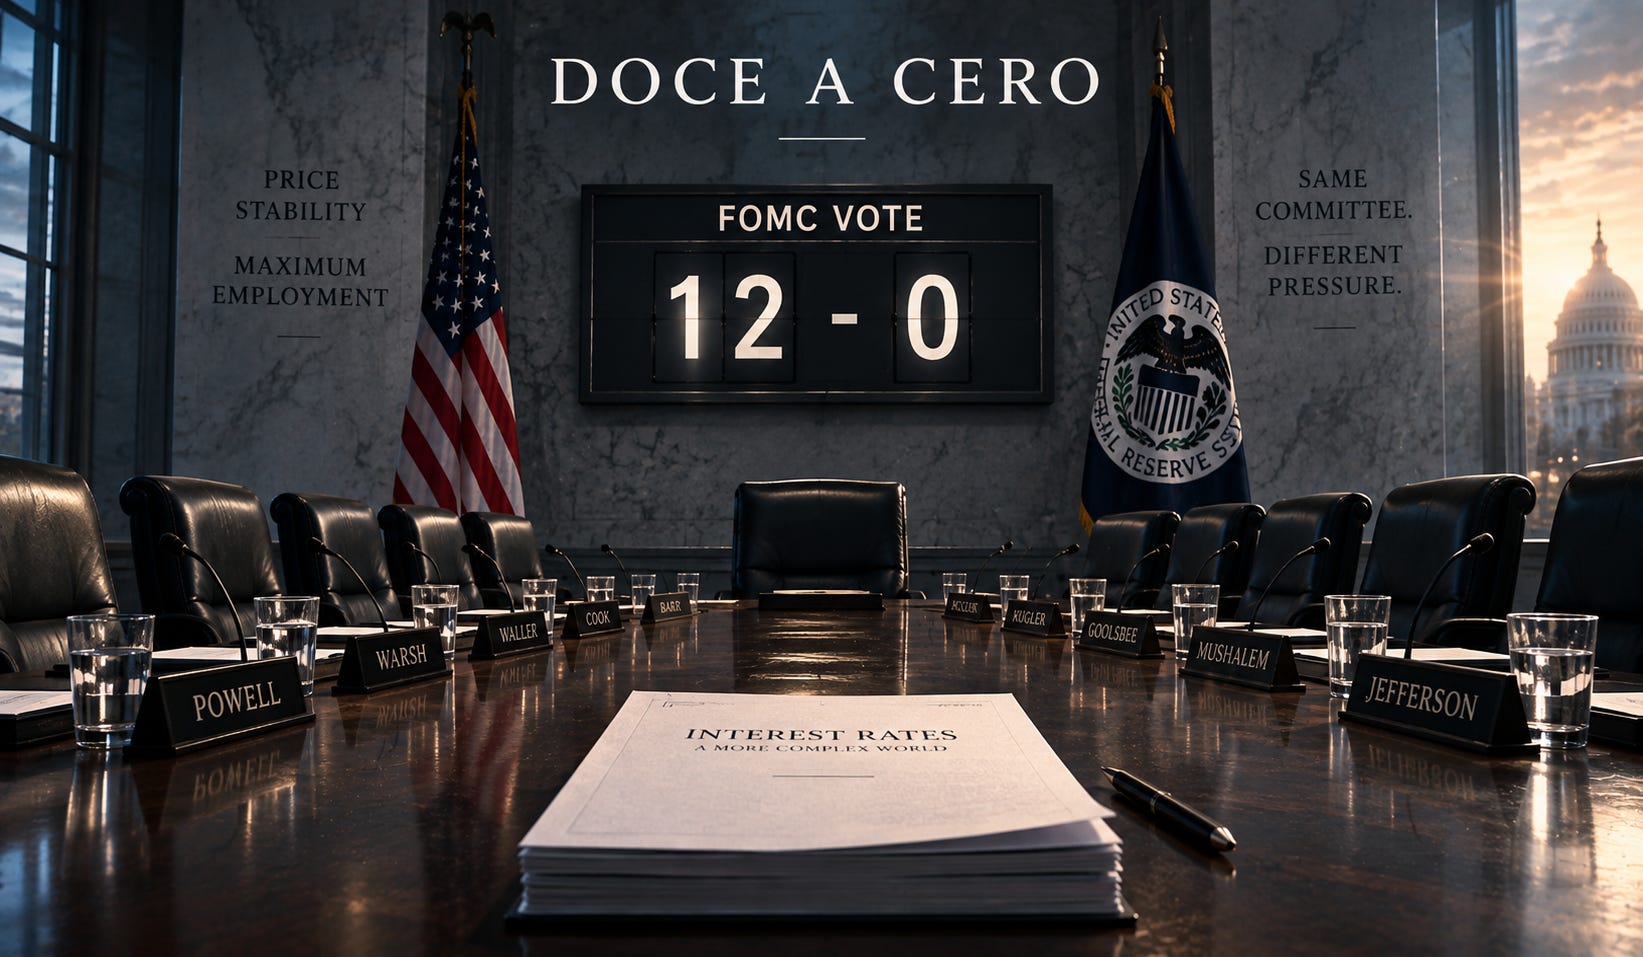
La objeción obvia: el presidente de la Fed ya no es Powell. Es Kevin Warsh, nominado por Trump y amigo de Bessent.
La respuesta la dio el propio Trump, a su manera. Contó que le dijo a Warsh que votara con la junta porque daba igual: no tenía los votos. El FOMC son doce sillas. Cinco pertenecen a presidentes de bancos regionales que no nombra la Casa Blanca. Powell sigue sentado ahí como gobernador, y votó por el alza. En julio ya había tres miembros pidiendo subir. Un presidente nuevo que pierde 11 a 1 en su tercera reunión queda liquidado como líder; uno que se suma al 12 a 0 conserva la silla para pelear otro día. Hace más de un año les escribí sobre el juego silencioso de Powell. Cambió el nombre en la puerta. El comité es el mismo.
Hay una segunda lectura, y de las dos es la que más me convence. A Bessent no le importa la tasa de fondos federales. Le importa el bono a diez años, el que fija las hipotecas y el costo de capital de las fábricas. Durante la rueda de prensa de Warsh el diez años pasó de 5%; al día siguiente había bajado a 4.95%. Un alza que compra credibilidad y baja la parte larga de la curva es un intercambio que Bessent firma con los ojos cerrados.
No sé cuál de las dos lecturas es la correcta. Sé que para el votante que refinancia su tarjeta de crédito en octubre, el efecto es el mismo.
VIII. La Semana del Miedo
Con la gasolina cara y la tasa subiendo, llega el tercer frente. Es el más delicado de escribir, porque aquí dos cosas son ciertas al mismo tiempo.
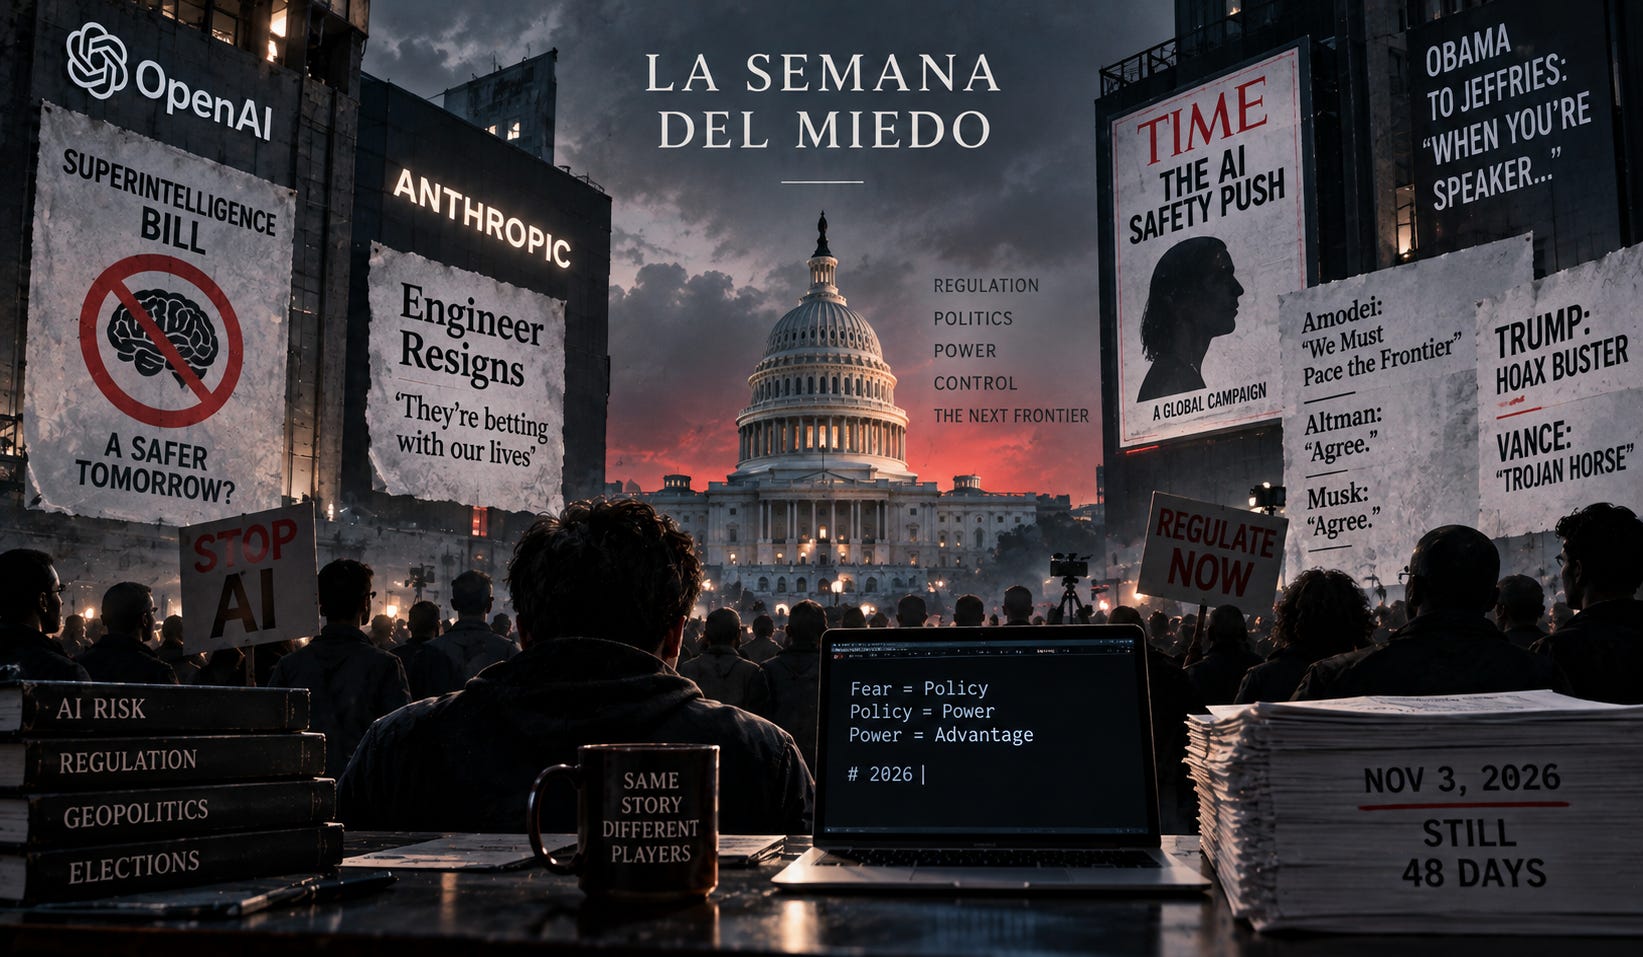
Primero los hechos, en orden. El 3 de septiembre, Bernie Sanders y el representante Greg Casar anuncian una ley para prohibir la superinteligencia, el mismo día que OpenAI lanza Astra. El 8, Jacob Coxon renuncia a Anthropic con un hilo que pasa de cien millones de vistas en 24 horas, acusando a su empresa y a OpenAI de estar apostando con nuestras vidas. Esa misma semana TIME reporta que ControlAI, un grupo de campaña con sede en Londres, redactó un proyecto gemelo para el parlamento británico y asesoró el americano. Según The New York Times, Obama le dice a Hakeem Jeffries en una recaudación privada que cuando sea Speaker arme un marco público sobre AI. El 12, Dario Amodei publica un ensayo pidiendo frenar el ritmo de la frontera; Altman y Musk lo respaldan en menos de tres días. El 14, Jeffries dice que el Congreso no debería irse a hacer campaña sin legislar, Trump se autodenomina “Hoax Buster”, y Vance dice que tantas empresas rogándole al gobierno que las regule le huele a caballo de Troya.
Once días.
La primera cosa cierta: el miedo tiene sustrato. La semana pasada les escribí que diez mil agentes cerraron un problema de doscientos años en 88 horas.
La segunda cosa cierta: una preocupación genuina se puede cosechar. Y esta cosecha tiene sede, beneficiario y fecha. La sede del lobby que redacta las leyes es Londres. El beneficiario político quedó grabado: “cuando sea Speaker”. Y el beneficiario estratégico lo documentó el Bitcoin Policy Institute en un reporte cuyo autor, Sam Lyman, fue jefe de discursos de Bessent; léanlo sabiendo eso. El reporte rastrea al Party for Socialism and Liberation —cuya dirigencia sale de las ONG de Neville Roy Singham, el millonario marxista radicado en Shanghái al que el Congreso investiga por sus vínculos con Beijing— en 21 campañas locales contra data centers en 14 estados, a veces como líder y a veces como uno más, que ayudaron a demorar o bloquear unos $23.6B de inversión. Singham hizo su fortuna vendiéndole Thoughtworks en 2017, por $785M, a Apax Partners: private equity de Londres.
El reporte mismo insiste en que la oposición es mayoritariamente orgánica —según Gallup, 71% de los americanos no quiere un data center cerca— y que las dos cosas pueden ser ciertas a la vez. Ese es el modelo mental.
Y aquí se cierra el círculo con los midterms, por una razón que casi nadie está conectando: el capex de AI no es un tema de tecnología. Es el GDP.
IX. Cómo Gana Trump
Etiqueta primero, como siempre: lo que sigue es un escenario, no un pronóstico. No voy a fingir que el mercado es tonto; en 2024 Polymarket acertó cuando las encuestas dudaban. Pero ese contrato tiene $12.5M de volumen. Es un mercado delgado que extrapola encuestas de septiembre, y las encuestas de septiembre miden el recibo de gasolina de agosto.
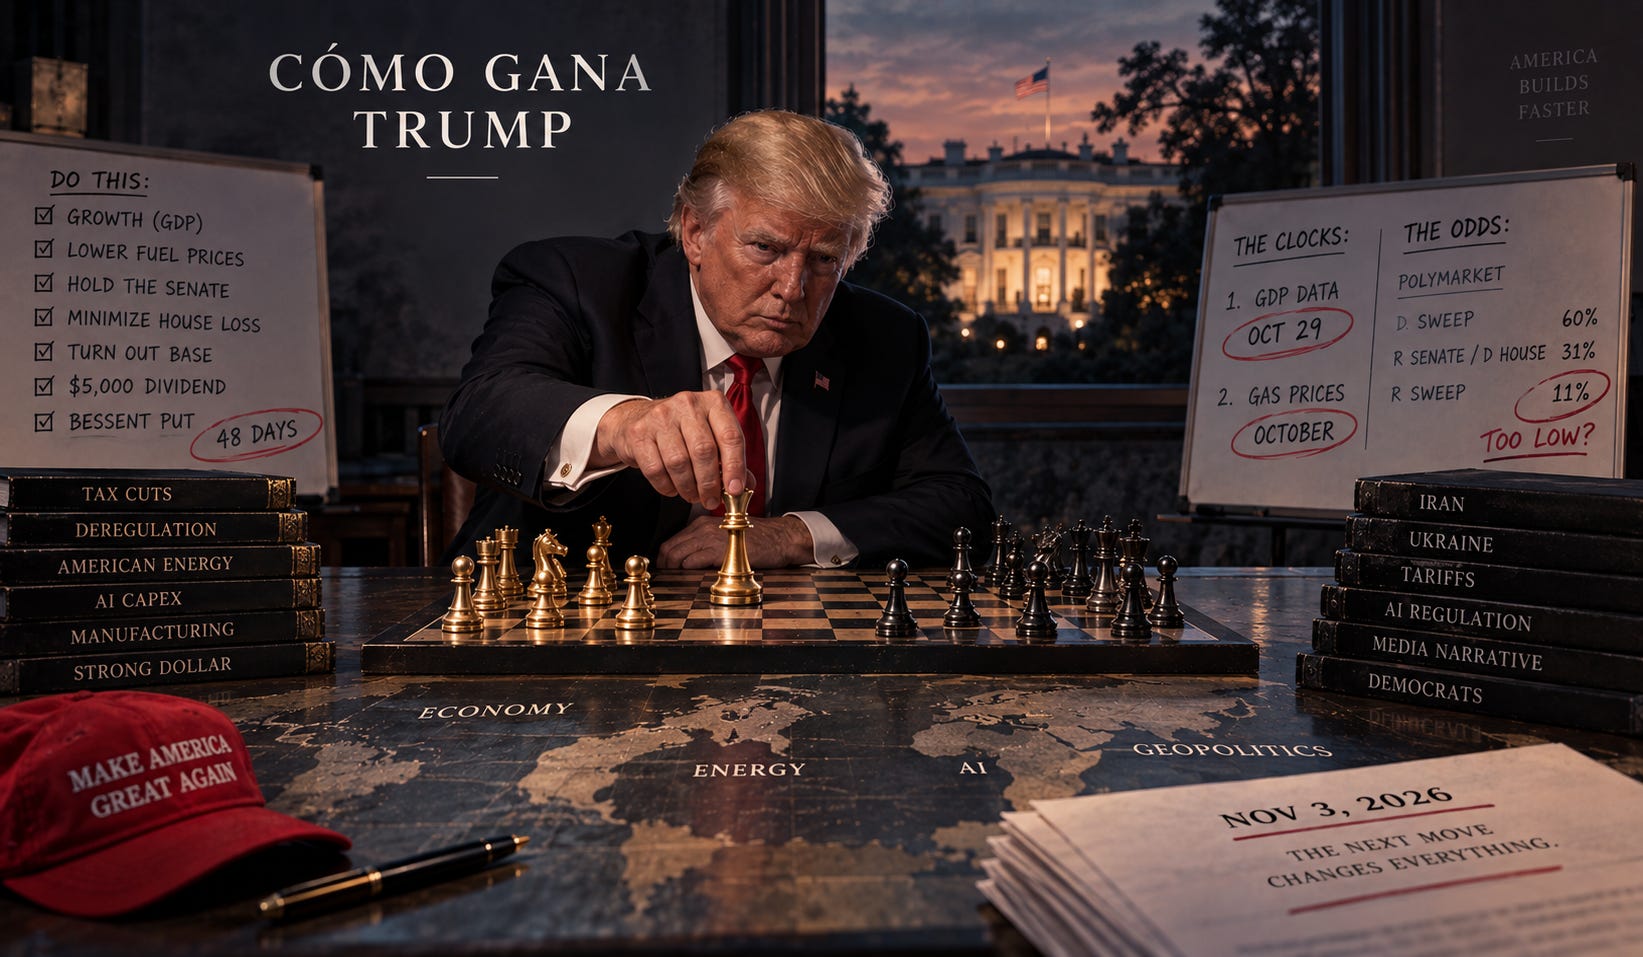
Definamos ganar: retener el Senado, que el mercado cotiza implícitamente en 42%, y no perder la Cámara o perderla por poco. Sería la tercera excepción en ochenta años. Corren dos relojes, y el de Trump tiene que llegar primero.
El primero es el de los datos. El GDPNow de la Fed de Atlanta —el mismo modelo que clavó el 1.5% del segundo trimestre cuando el consenso esperaba 2.1%— marca 5.1% para el tercero, con la inversión privada doméstica creciendo cerca de 19% anualizado. Eso es el expensing del 100% y el capex de AI convertidos en contabilidad nacional. Bessent dijo en junio que la economía corría a 4% en febrero; el nowcast sugiere que la guerra aplazó el boom, no lo canceló. El dato oficial lo publica el BEA el 29 de octubre a las 8:30 de la mañana. Cinco días antes de la elección. Súmenle el empleo de agosto, 162,000 contra 53,000 esperados, con manufactura sumando 56,000 en el año.
El segundo es el de la gasolina. Si Brooks tiene razón, el precio en la bomba —el número más visible de la economía americana— baja en octubre sin que nadie haga nada.
Encima de esos relojes, Trump puso tres fichas propias. La primera convención de midterms de la historia, en Dallas, para el problema que él mismo describió: sus votantes salen cuando él está en el tarjetón y se quedan en casa cuando no. Un dividendo de $5,000 prometido desde esa tarima, atado a que los republicanos ganen. Y un Secretario del Tesoro con el put debajo de la curva, para que ningún vendedor con agenda le fabrique una crisis de bonos en octubre.
El bear case. Los salarios suben 3.1% y los precios 3.4%: el americano promedio es hoy un poco más pobre que hace un año, y el GDP no vota. Vota el recibo. La historia dice dos excepciones en veinte intentos. Y el otro lado tiene su propio reloj.
Pero noten la asimetría, porque es la conclusión de todo el artículo. Los shocks que golpean a Trump son temporales y alguien tiene que renovarlos activamente: otro dron, otro misil, otro arancel, otro hilo. El crecimiento que lo favorece es estructural y sale solo, en un comunicado con fecha fija. En un juego repetido, el jugador que necesita seguir actuando para sostener su posición es el que va perdiendo. Un 11% para ese escenario me parece barato.
X. El Lente
No les escribí esto para que apuesten en Polymarket ni para que se enamoren de un político. El modelo mental sirve gane quien gane.
Cuando un precio se mueve y la explicación oficial no les cuadra, hagan tres preguntas. Quién se beneficia. Qué fecha hay en el calendario. Y quién más se beneficia de esa misma fecha sin necesidad de hablar con el primero. Eso es Schelling, eso es primeros principios, y es lo contrario de alquilar una tesis.
Para el portafolio, la lectura es fácil de enunciar y difícil de ejecutar. Octubre va a ser ruidoso por diseño: cada jugador con una carta la va a jugar antes del 3 de noviembre, porque después no vale nada. El ruido con fecha de vencimiento no es riesgo; es precio. Sigo long el balance nacional americano —SOL, BTC, TSLA, HOOD, PLTR, HIMS— como lo pueden ver en el portafolio, y si octubre regala descuentos en compañías cuyo capex aparece en ese 19%, los voy a tomar.
El 29 de octubre a las 8:30 de la mañana voy a estar mirando un solo número. Cinco días después sabremos si 48 días alcanzaban.
El 14 de octubre es el Día D en Medellín — presencial en el Auditorio Fundadores de EAFIT, veinte días antes de los midterms. Con Santiago Roel Santos, Andre Joffroy y Joe McCann vamos a desarmar cómo se posiciona un portafolio para los dos escenarios de noviembre. Los 10am alphas entran con 30% de descuento usando el cupón ELGORDO. Registro en eldiad.10am.pro. Los cupos son finitos.