


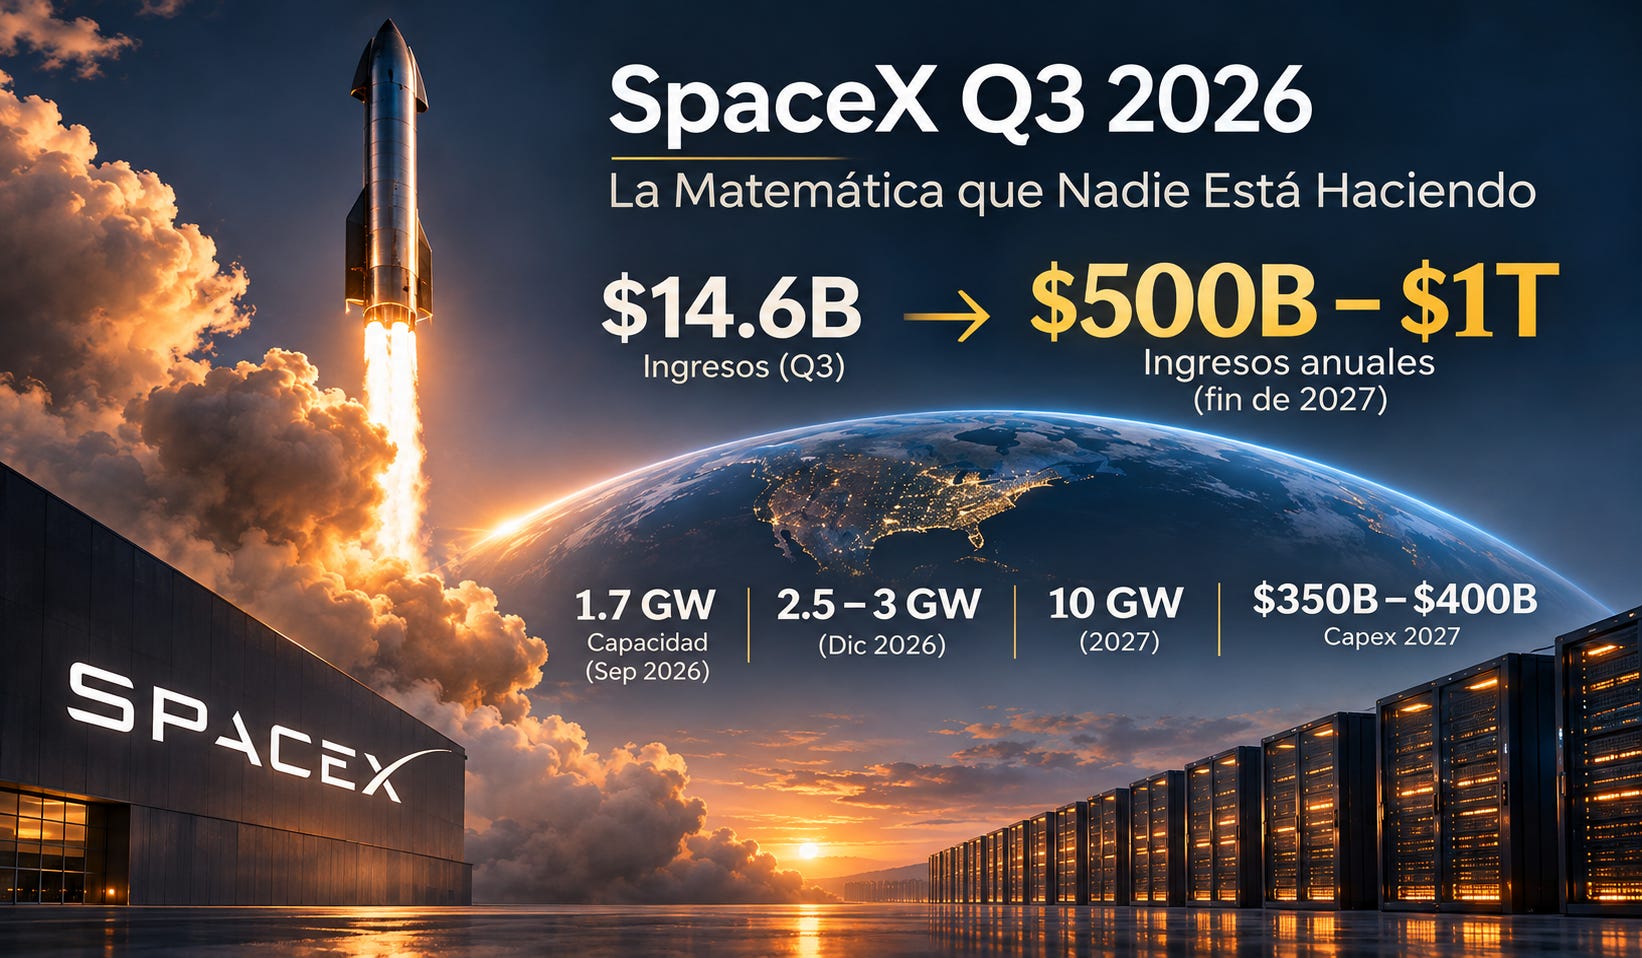
El 20 de octubre SpaceX publicó su segundo trimestre como compañía pública. La acción subió 8% en el after-hours, Wall Street escribió sus notas sobre el capex del Q4 y diez días después el precio estaba otra vez en $135, el precio del IPO de junio. Como si no hubiera pasado nada.
Yo leí el deck, el 10-Q de 64 páginas y la transcripción del call dos veces, y mi conclusión es la contraria. En agosto les conté que SpaceX había encontrado un negocio más grande que los cohetes. Este trimestre ese negocio ya es más grande que Starlink, ya es rentable, y la gerencia puso sobre la mesa un número que ningún analista se atrevió a escribir en su modelo: entre $500B y $1T de ingresos recurrentes anuales para finales de 2027. Una compañía que facturó $14.6B en el trimestre está diciendo que en catorce meses va a facturar eso cada diez días. Sé cómo suena. Por eso este artículo es sobre la matemática.
I. La Foto que Vio Wall Street
Ingresos de $14.6B, 161% más que hace un año y 87% más que el trimestre anterior. Utilidad neta de $4.4B contra una pérdida de $1.1B. Adjusted EBITDA de $8.8B, cuatro veces el del año pasado. EPS diluido de $0.35 contra un consenso de $0.10. Capex de $19.6B y una guía de $35B a $40B solo para el Q4. Backlog de $63B. Caja y títulos del gobierno por $90B. Deuda de $38B sin un vencimiento material antes de 2031.
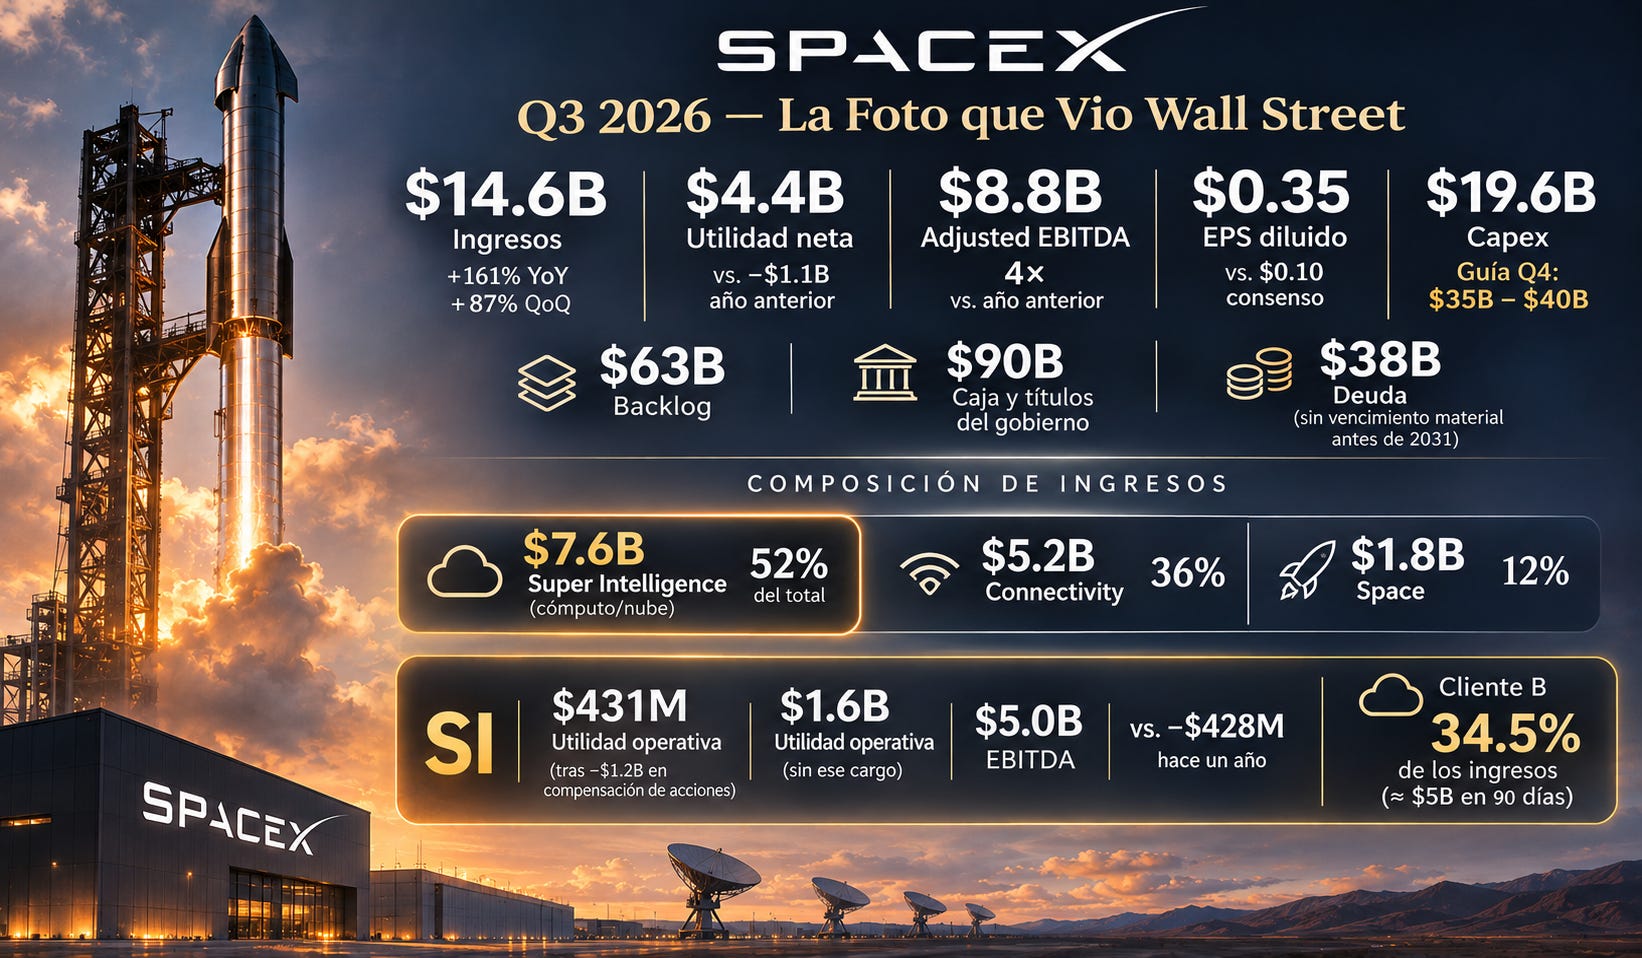
Y la composición, que es lo que importa. Super Intelligence, el segmento que hasta el trimestre pasado se llamaba AI, facturó $7.6B: 195% más que en el Q2 y 830% más que hace un año. Por primera vez es más grande que Connectivity, que hizo $5.2B creciendo 69%. Space facturó $1.8B. Los cohetes son el 12% de SpaceX. El cómputo es el 52%.
Lo que el titular no cuenta: SI pasó a utilidad operativa positiva, $431M, después de absorber $1.2B de compensación en acciones por la compra de Cursor. Sin ese cargo, que no sale de la caja, el segmento ganó $1.6B operando en su primer trimestre completo como negocio de nube, con $5.0B de EBITDA. Hace un año perdía $428M. Eso no es una línea de un income statement. Es un cambio de especie. Y un solo cliente de cloud, que el 10-Q llama Cliente B, representó el 34.5% de los ingresos consolidados: cerca de $5B en noventa días, de un contrato que no existía en diciembre. Ese es el tamaño de los cheques que se firman por un gigawatt entregado a tiempo.
Wall Street vio una compañía que gasta $20B por trimestre y cuyo precio no se mueve. Yo vi tres negocios en tres etapas de la misma curva, y el más grande de los tres acaba de nacer.
II. El Logro de Ingeniería
Separemos un momento la plata de la física, porque lo que este equipo hizo en noventa días es el logro de ingeniería más grande que un grupo de personas haya ejecutado en un trimestre.
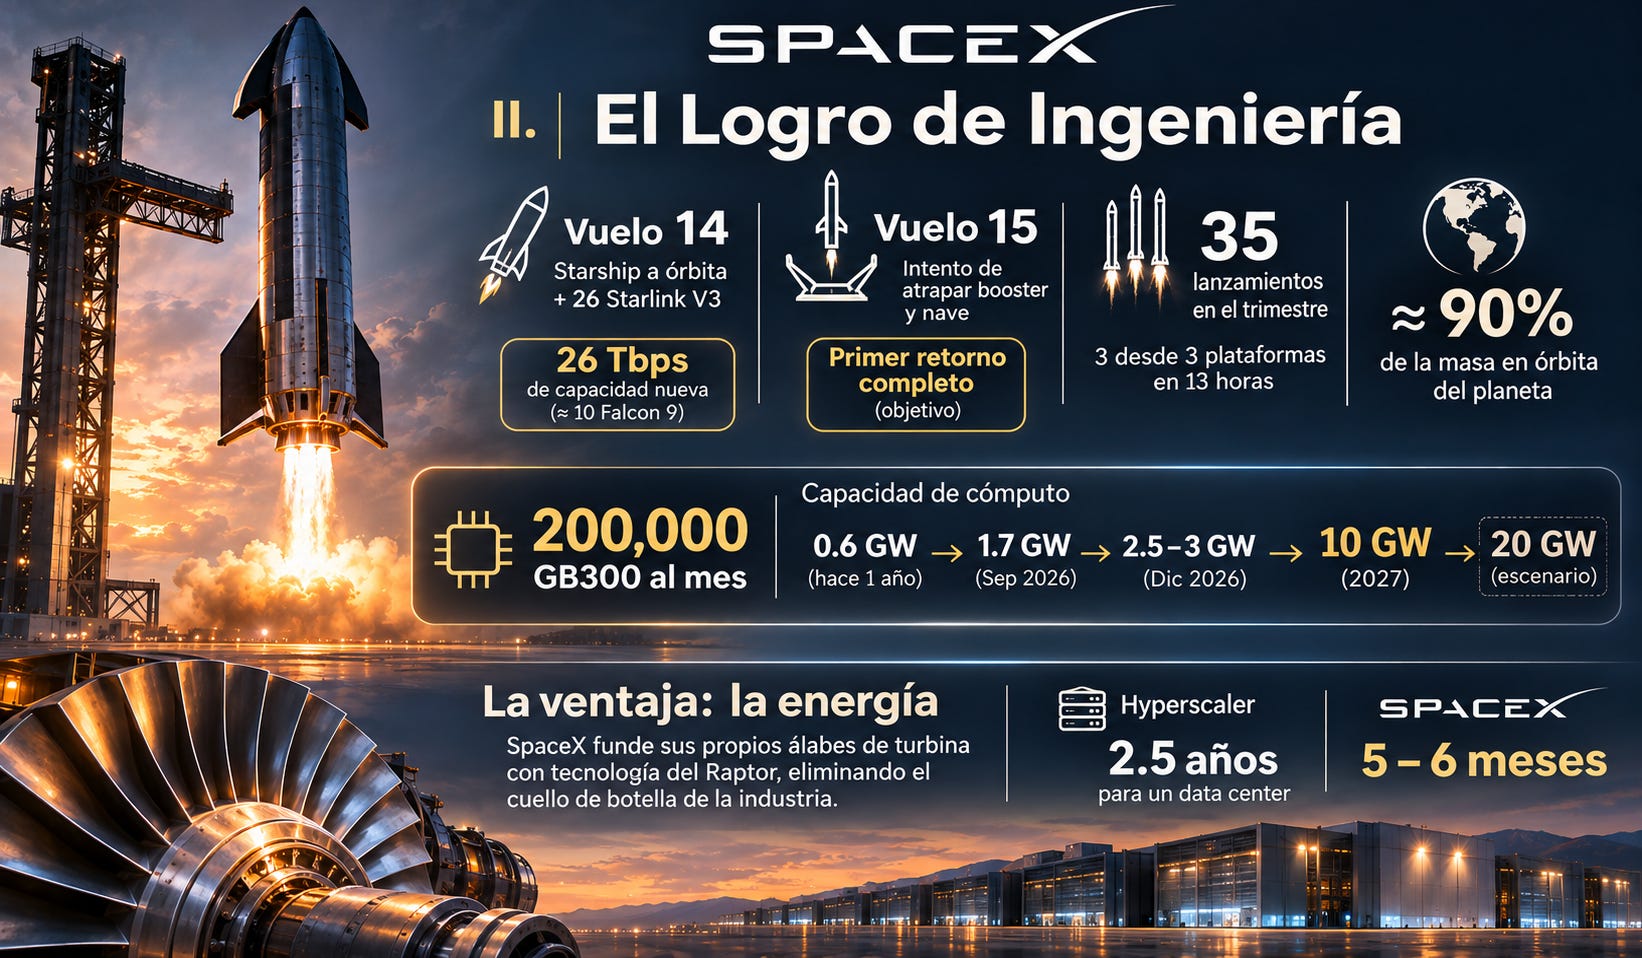
Starship llegó a órbita por primera vez en el vuelo 14 y desplegó 26 satélites Starlink V3 de producción: 26 terabits por segundo de capacidad nueva, el equivalente a diez lanzamientos de Falcon 9 en un solo vuelo que iba cargado a la mitad. En el vuelo 15, que esperan para este mes, van a intentar atrapar el booster y la nave. Si lo logran, será la primera vez que un vehículo orbital se recupera completo. Elon lo dijo con una frase que es definición y no marketing: la única manera de extender la conciencia más allá de la Tierra de forma sostenida es con un vehículo orbital totalmente reutilizable. El espacio es la última frontera, y se cruza con el único cohete que vuelve entero.
En el mismo trimestre volaron 35 veces, con tres lanzamientos desde tres plataformas en trece horas en la última semana de septiembre. Este equipo pone en órbita cerca del 90% de toda la masa que sale del planeta.
Y aquí está el dato central del trimestre, porque es donde la física del espacio se convierte en la física del cómputo. El mismo equipo que pone el 90% de la masa en órbita está instalando doscientos mil GB300 al mes. Doscientos mil chips de Nvidia, con su energía, su refrigeración y su infraestructura, cada treinta días, de aquí a fin de año y durante todo el próximo. La capacidad pasó de 0.6 GW hace un año a 1.7 GW en septiembre, y cierra diciembre entre 2.5 y 3 GW. Elon está altamente confiado en sumar 10 GW en 2027, con una probabilidad distinta de cero de llegar a 20.
La restricción no son los chips. Es la energía. Y la ventaja de SpaceX ahí es la que nadie puede copiar: funden sus propios álabes de turbina. Los fabricantes le dijeron a SpaceX que los álabes llegan con doce a dieciocho meses de retraso respecto al resto de la máquina, porque son la parte difícil. SpaceX lleva quince años fundiendo piezas para motores de cohete que trabajan a temperaturas peores que las de cualquier turbina. Así que fabrica el cuello de botella de la industria eléctrica con la tecnología del Raptor y enciende gigawatts un año antes que cualquiera. Un hyperscaler tarda dos años y medio en levantar un data center. SpaceX tarda cinco o seis meses.
III. Los $400B y los T-Bills
Ahora la plata, porque la física sin capital es un PowerPoint.
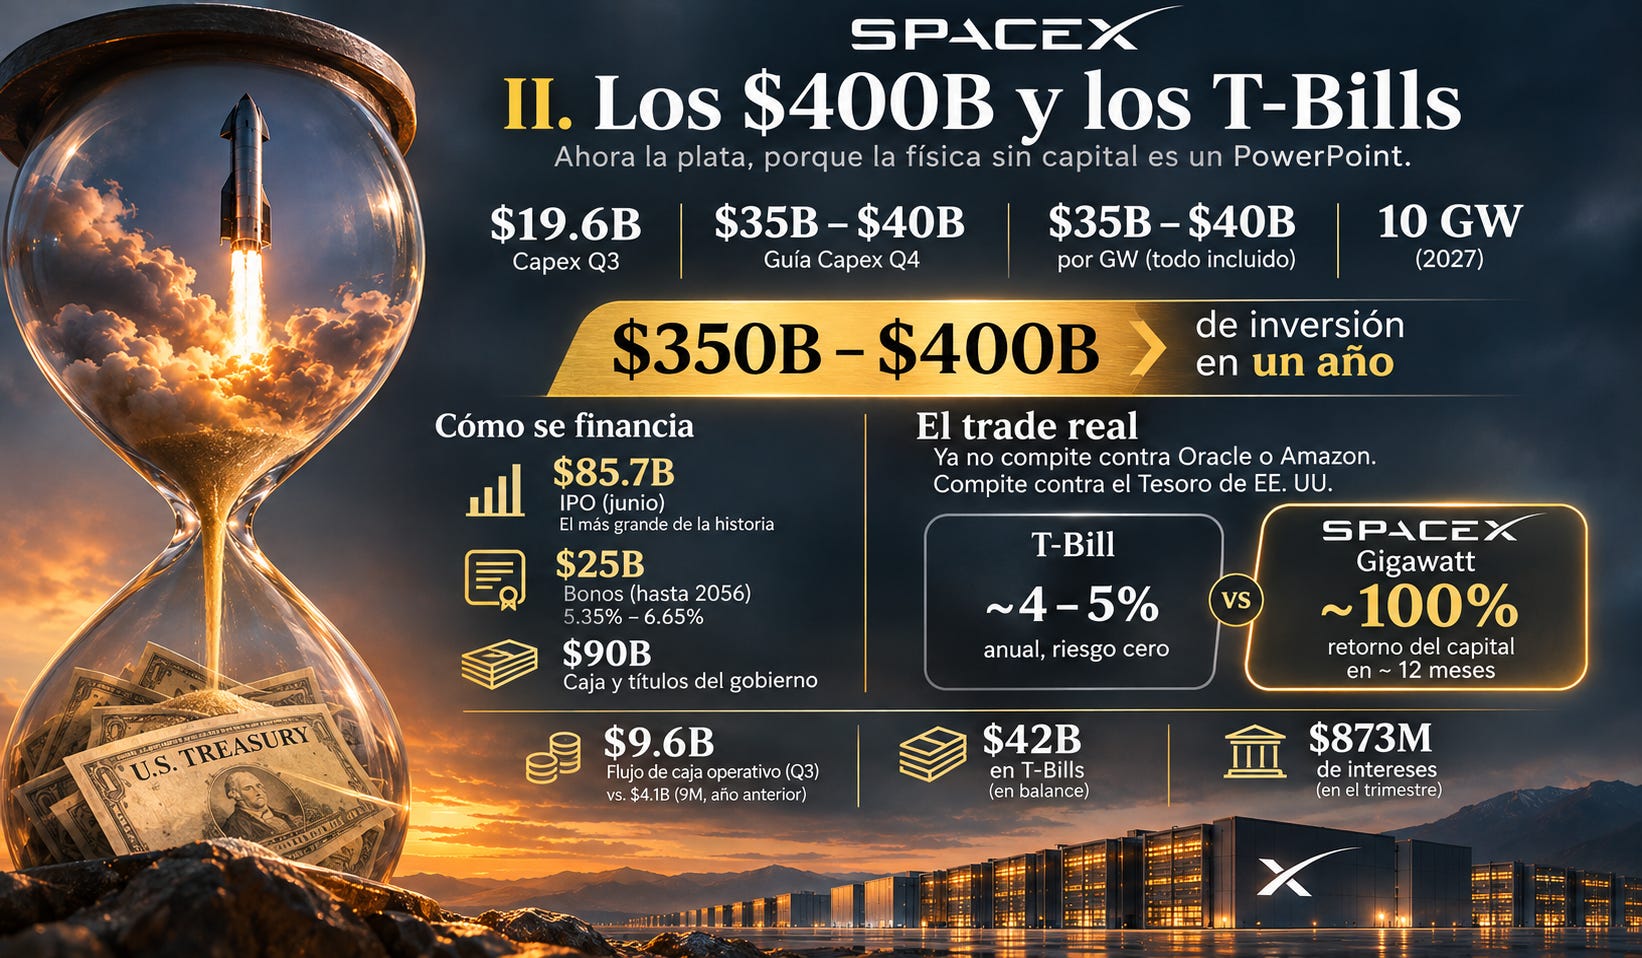
SpaceX gastó $19.6B de capex en el Q3 y guió $35B a $40B para el Q4. A ese ritmo, cada gigawatt instalado cuesta entre $35B y $40B con todo adentro. Diez gigawatts adicionales en 2027 son entre $350B y $400B. En un año. La pregunta no es si el cómputo vale eso. La pregunta es quién en el planeta puede conseguir $400B en un año, y la respuesta de este trimestre es: una sola persona, y ya demostró cómo. En junio SpaceX hizo el IPO más grande de la historia, $85.7B netos. El mismo mes emitió $25B en bonos con vencimientos hasta 2056, cupones entre 5.35% y 6.65%, y los mercados los compraron investment grade. Cerró el Q3 con $90B entre caja y títulos del gobierno y un capex que, según la propia gerencia, se paga en menos de un año. Ese último dato convierte los $400B en algo financiable: no es una represa que tarda treinta años en devolver el capital, es un barco que vuelve del viaje en doce meses y zarpa otra vez. El flujo de caja operativo del trimestre fue de cerca de $9.6B. Un año atrás, el de nueve meses completos había sido $4.1B.
Y aquí viene la idea que más me ha dado vueltas desde que leí el 10-Q. Cuando una compañía ofrece un activo industrial que devuelve el capital en menos de un año, ya no compite contra Oracle, CoreWeave o Amazon por el dólar marginal. Compite contra el Tesoro de Estados Unidos. Un T-Bill paga un dígito bajo con riesgo cero. Un gigawatt de SpaceX paga el capital completo en doce meses con un contrato firmado por un laboratorio frontier. El fondo de pensiones y el soberano miran esas dos opciones en la misma pantalla, y en junio $110B eligieron a SpaceX en treinta días. La ironía es que SpaceX es, a la vez, uno de los mayores compradores de T-Bills del sector privado: tiene $42B en títulos del gobierno y ganó $873M de intereses en el trimestre, más que el EBITDA completo del negocio de cohetes. Elon le compra deuda al Tesoro con la plata que le quitó al Tesoro.
Y si ustedes entienden eso, entienden por qué el IPO se hizo en junio y no en diciembre, y a quién le quitó el aire. Lo que viene detrás del paywall es lo que ningún analista corrió en su hoja de cálculo: el calendario del IPO frente al de OpenAI; por qué Terafab es una locura incluso para los estándares de Elon; qué es Grok Bot y por qué un producto de ocho semanas es el que más rápido ha crecido en la historia de las compañías de Musk; la matemática completa de gigawatts a ingresos; y la fusión con Tesla, que dejó de ser una tesis mía y pasó a tener comités, un covenant y una fecha probable.
Antes de cruzar, una cosa. Muchos me escriben preguntando qué dirían ARIAS FINANCIAL ACADEMY , Convergente , Dario Palacio o yo sobre este ER, sobre entrar a SPCX a $135 o sobre la fusión. Construí algo para eso: Cerebro, un bot de Grok entrenado con el criterio de los más cracks de 10AMPRO, que responde como si estuvieran en el chat, con la tesis y el link al post o al episodio exacto donde la explicamos. Lo bajan en cerebro.10am.pro. Pregúntenle por SpaceX. Ahora sí, el resto.
